再生可能エネルギーを補完する、信頼性の高い低炭素電源を各国が模索する中、原子力発電が再び注目を集めている。電化の進展、AIデータセンターの拡大、産業活動の成長を背景に電力需要が増加するにつれてこの動きは勢いを増しており、新規原子力発電容量への追い風となっている。
https://themesetfs.com/etfs/uran" data-as-button="false">Themes Uranium & Nuclear ETF(URAN)は、こうしたエネルギー市場の変化するセグメントへのエクスポージャーを提供することを目的として設計されている。
URANは、ウランの採掘・生産や原子力エネルギー、関連機器、技術、インフラに携わる企業への分散投資を目指すことで、投資家が単一の流動性の高い投資商品を通じて、ウラン・原子力市場を形作る長期的な構造トレンドに参加できるようにすることを企図している。
重要なポイント
電化、デジタルインフラ、エネルギー安全保障の優先度上昇による構造的な需要の追い風が、世界のエネルギーミックスにおける原子力発電の役割を強めている一方、長年の投資不足を経てウラン供給の伸びは依然として緩やかである。
原子力発電容量や核燃料サイクルの安全保障に対する政府支援の拡大に加え、鉱山開発に長期間を要することから、政策の方向性と供給の即応力がウラン市場見通しの中心的な論点であり続けるとみられる。
#1 急拡大する原子力エネルギー需要
原子力発電は、信頼性の高い低炭素のベースロード電源に対する需要に支えられ、世界の電源構成において引き続き中心的な役割を担っている。
現在、原子力発電は約440基の原子炉により世界の電力の約9%を生み出しており、世界のエネルギーシステムにおける確固たる地位を裏付けている。1
成長が緩やかであるとの見方があるものの、2024年の原子力発電量は過去最高となる2,667TWhに達し、既存の原子炉群の高い稼働率が続いていることを示している。
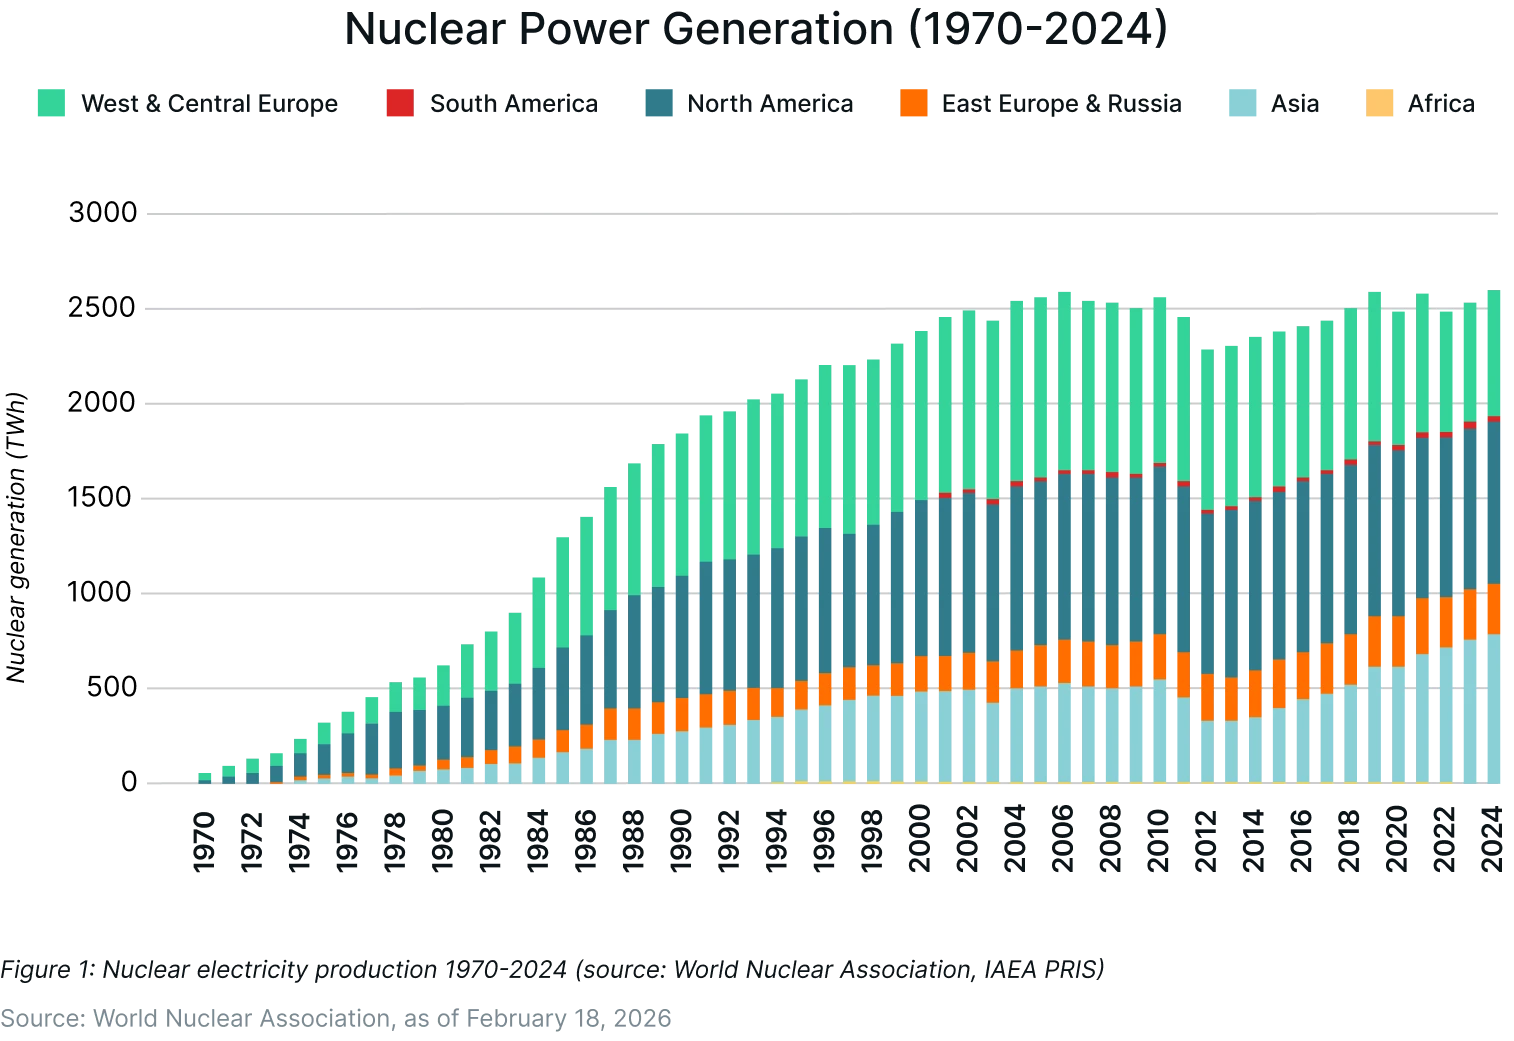
原子力の重要性は国別に見るとより顕著である。2024年には14カ国が、電力の少なくとも4分の1を原子力で賄っていた。
フランスは電力の約70%を原子力で賄っており、ウクライナ、スロバキア、ハンガリーはそれぞれ電力のおよそ半分を原子力発電に依存している。かつて電力の4分の1超を原子力で賄っていた日本は、原子炉の再稼働が進むにつれて再びその水準に近づくと見込まれている。1
今後、新興のデジタルインフラからの電力需要は急増すると予想される。IEA(国際エネルギー機関)はベースケースシナリオにおいて、世界の電力需要が2024年の415TWhから2030年には945TWh、2035年には1,300TWhへと倍以上に増加すると予測している。このうち約220TWhは原子力発電によって賄われる見通しである。2
多くのテクノロジー企業が、将来のエネルギー需要を支えるためすでに原子力発電の確保に動いている。IEAは新規原子力発電容量の大半が2030年以降に寄与すると見込んでいるが、一部の企業は既存・再稼働・次世代の原子力発電容量に紐づく契約の締結を進めている。
Microsoft:出力880MWeのスリーマイル島原子力発電所1号機の再稼働に向けた20年間の電力購入契約(PPA)
AWS:Talen Energyとの長期原子力PPA(当初約960MW)
Amazon:X-EnergyのXe-100小型モジュール炉(SMR)プロジェクトへの出資および買取権
Amazon:Dominion Energyとのノースアナ原子力発電所でのSMR導入検討に関する覚書(MOU)
Meta:イリノイ州における1,121MWの原子力電力に関する20年間のPPA
Google:Kairos PowerとのSMR導入を支援する契約(2035年までに約500MWe)
こうした状況を背景に、原子力発電容量は拡大が見込まれている。既存・建設中・計画中および政策主導のプロジェクトが実現すれば、世界の原子力発電容量は2050年までに約1,446GWeに達する可能性がある。2
#2 政府による政策的支援
原子力エネルギーに対する政策支援は、多国間・各国レベルの双方で強化されており、原子力発電およびウラン燃料サイクルの需要見通しを後押ししている。
2023年12月の国連気候変動会議(COP28)において、25カ国政府が「原子力発電を3倍にする宣言」に署名し、2050年までに世界の原子力発電容量を3倍にするという目標への支持を表明した。同宣言は、ネットゼロの達成と1.5℃目標の維持における原子力発電の役割を認めるとともに、クリーンで出力調整可能なベースロード電源としての重要性を強調している。2
同宣言は2020年を基準年としており、当時の世界の稼働可能な原子力発電容量は393GWeであった。これを3倍にすると、2050年までに容量は約1,200GWeに達する計算になる。業界もこれに呼応し、130の原子力関連企業がこの3倍化目標への支持を表明している。2
各国の政策もこの流れを後押ししている。2025年5月、米国は現在約100ギガワットの国内原子力発電容量を2050年までに400ギガワットへと4倍にすることを目指す大統領令を発令した。3
政策的な後押しは核燃料サイクルにも及んでいる。2026年1月、米エネルギー省(DOE)は国内のウラン濃縮能力の復活とウラン供給網の支援に向け、27億米ドルの資金拠出を発表した。4
民間資本も政策の優先課題に呼応する動きを見せている。2024年、CamecoとBrookfieldは、原子力燃料サプライチェーンの強化を目的として米国政府との戦略的パートナーシップを構築した。5
中国、インド、ロシア、トルコ、南アフリカなど他の国々も、化石燃料への依存度低減と安定的なベースロード電源の確保に向けた取り組みの一環として、同様に原子力拡大計画を打ち出している。2
#3 短期的な供給不足
需要の見通しが改善する一方で、ウラン市場は福島以降の長年にわたる投資不足を経て、構造的にひっ迫しているとの見方が広がっている。原子炉需要が安定化し増加に転じる中、供給はそのペースに追いついていない。
業界分析によると、世界のウラン需要量は2030年までに86,000トン、2040年までに150,000トンに増加する可能性がある一方、大規模な新規投資がなければ、既存鉱山からの産出量はその間に約50%減少する可能性がある。⁶ 新規ウラン鉱山の許認可・開発には10年以上を要することが多く、この長いリードタイムが供給側の対応速度をさらに制約している。
足元の市場動向もひっ迫した状況を映し出している。米国のウラン生産量は年間約100万ポンドにとどまる一方、消費量は5,000万ポンドを超えており、輸入への依存が続いていることを裏付けている。⁸
生産者側の規律ある姿勢もひっ迫感を強めている。世界最大のウラン生産者であるカザフスタンのKazatompromは、市場重視の生産戦略を理由に、2026年の生産量を世界の一次供給量の約5%に相当する約10%削減する計画を発表した。⁷ この動きは、需要見通しが改善する中でも一次供給の弾力性が限られていることを浮き彫りにしている。
アナリストは、新たな供給が生まれなければ、こうした動向が短期的に2,000万ポンドの需給不足につながりかねないと警鐘を鳴らしている。⁹
より長期的には、市場は広範な鉱山拡張を必要とすると見込まれるが、プロジェクトの所要期間や資本集約度を踏まえると、供給の積み増しは段階的に進む可能性が高い。¹⁰
投資家にとって、原子炉需要の変化と新規鉱山開発パイプラインの進捗を踏まえると、こうした供給動向は引き続き注視すべき重要な変数であり続けるとみられる。
#4 戦略的重要鉱物としての位置づけ
米国、EUおよびその同盟国によるウランの重要鉱物指定は、艦艇推進から電力網に至るまで、国家安全保障・防衛用途におけるその重要性の高まりを浮き彫りにしている。
これを受け、各国政府は特に2022年以降に見られたサプライチェーンの混乱を踏まえ、海外供給者への依存度を下げるべく戦略備蓄の構築や探鉱への資金拠出を進めている。
この分類により、レアアースに対する政策支援と同様に、新規鉱山向けに数十億ドル規模の公的資金、税制優遇、許認可手続きの簡素化が実現しつつある。またウランは、一部の点で原油に匹敵する地政学的ヘッジとしての位置づけも得ている。
トランプ大統領による2025年の大統領令が国内重要鉱物を優先課題としたことで、供給の約95%を輸入に依存する市場において、米国の生産者は短期的な恩恵を受ける可能性がある。
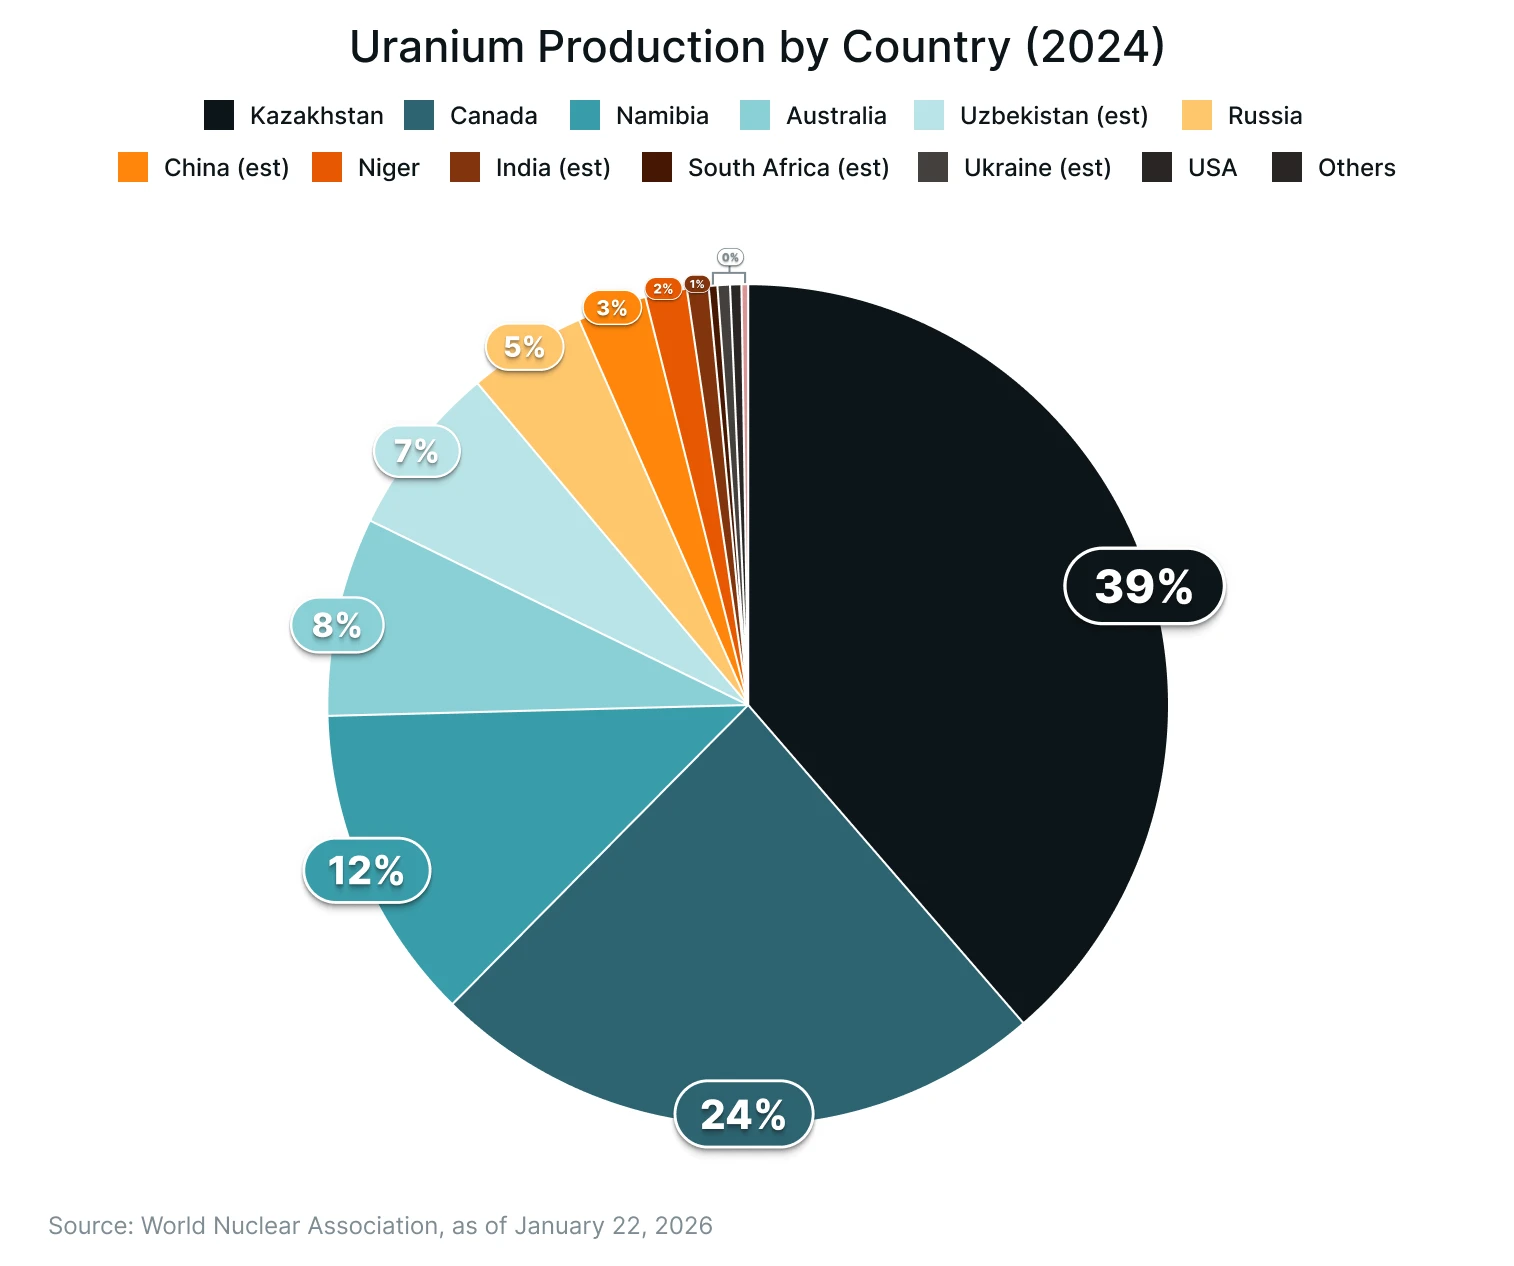
供給面では、カザフスタンが世界のウラン鉱山産出量の約40%を占める最大の生産国であり続けており、カナダとナミビアも合わせて相当なシェアを担っている。¹¹
主要な産出国が比較的限られていることは、原子力燃料に依存する電力会社や政府にとって、供給の多様化の重要性を一層高めている。
資源の賦存量という観点も見通しに影響を与える。世界で確認されているウラン資源量は、大半のシナリオにおいて長期的な需要を満たすのに十分であると一般に考えられているが、新規供給の実現には通常、長期にわたる許認可手続き、継続的な資本投資、そして供給を後押しする価格シグナルが必要となる。¹²
地質学的資源は十分に存在する一方でプロジェクト開発は緩慢であるというこの組み合わせにより、政策立案者にとって燃料安全保障は引き続き重要な論点となっている。
米国では原子力発電が依然として発電量の相当な割合を占めているが、国内のウラン資源は世界の埋蔵量のごく一部に過ぎない。⁴ こうした輸入依存の状況が、国内核燃料サイクルの強化に対する政策的関心を高めている。
こうした取り組みの一環として、エネルギー省のHALEU(高濃縮度低濃縮ウラン)供給プログラムは、次世代炉で使用される高濃縮度低濃縮ウランの国内生産能力を構築し、海外の濃縮サービスへの依存を減らすことを目的としている。¹³
投資家にとって、ウランの戦略的な位置づけは、政策の方向性、核燃料サイクルへの投資、濃縮能力の拡大、供給の多様化が、引き続き市場における重要な注視ポイントであり続けることを示唆している。
#5 広がる投資家のアクセス
こうした政策および供給のひっ迫を背景に、ウランというテーマへの投資家のアクセスも大きく広がっている。
従来、ウランへのエクスポージャーは鉱山企業株や不透明な現物市場に限られることがほとんどであった。今日では、取引所上場商品やウラン現物ファンドの登場により、より幅広い投資家がこのテーマにアクセスしやすくなっている。
市場価格にはすでに関心の高まりが反映されている。ウランのスポット価格は2026年初めに一時1ポンド当たり100米ドルを超えた後に落ち着き、足元では1ポンド当たり80米ドル台半ばで取引されている。14 これは、前の10年間続いた低水準からの力強い回復を示している。
歴史的に、ウラン価格は電力会社が調達不足の局面を経て長期契約に回帰する時期に、再評価される傾向がある。5
株式投資はさらなるレバレッジをもたらす。ウラン鉱山企業は概して価格変動に対する事業感応度が高く、価格上昇局面では収益とバリュエーションが急速に拡大し得る一方、リスクも高くなる。
投資アプローチ
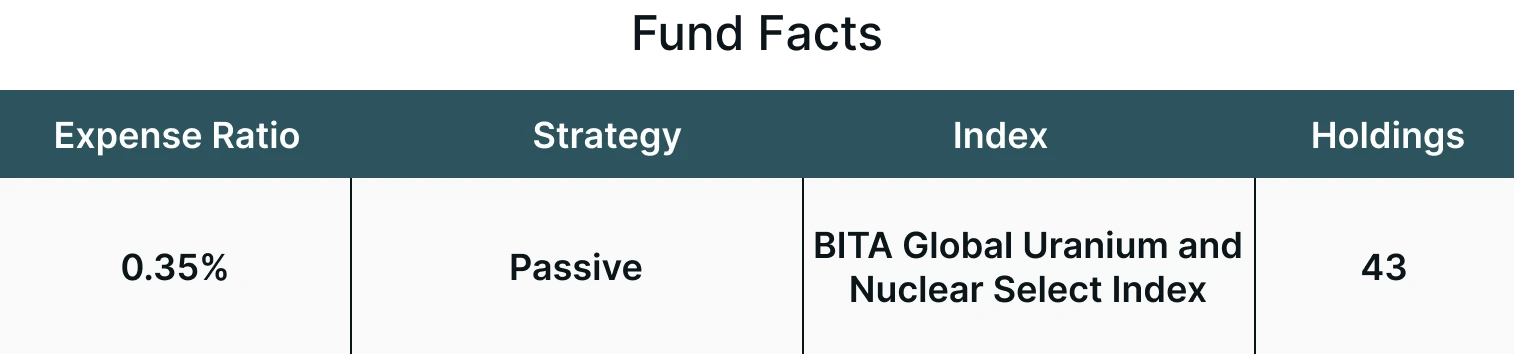
Themes Uranium & Nuclear ETF(URAN)は、ウランの採掘、探鉱、精製、加工、ロイヤルティ、および原子力エネルギー、関連機器、技術、インフラから収益を得る企業を選定するBITA Global Uranium and Nuclear Select Index(BGUNSI)への連動を目指している。
URANは、手数料・費用控除前のBGUNSI指数の価格および利回りパフォーマンスに概ね連動する投資成果の提供を目指している。
結び
電化、デジタルインフラ、エネルギー安全保障の優先度上昇を背景に電力需要が増加する中、原子力エネルギーは長期的な電源構成の一部として再評価が進んでいる。
しかし供給サイドの変化ははるかに緩慢である。新規のウラン生産を稼働させることは依然として困難かつ時間を要し、産出は比較的少数の国・地域に集中している。この組み合わせにより、市場は過去の時期と比べて原子炉需要や電力会社の調達動向の変化により敏感になっている。
ポートフォリオの観点からは、ウラン・原子力へのエクスポージャーは、従来のコモディティサイクルのみに依存するのではなく、こうした構造的な電力需要トレンドへの感応度をもたらす。
ただし、本セクターは電力会社の契約動向、原子炉建設の進捗、濃縮能力、政府の政策と密接に結びついている点には留意が必要である。
需要の伸びが新規供給のペースや核燃料サイクルへの投資とどのように相互作用するかを追うことが、ウラン市場の今後の軌道を評価するうえで引き続き中心的なポイントとなる。
手数料・費用、組入銘柄、標準化されたパフォーマンス、リスクなど、ファンドの詳細については https://themesetfs.com/etfs/uran をご覧ください。
脚注:
*分散投資はリスクを排除するものではありません。投資家が指数に直接投資することはできません。
1World Nuclear Association, Nuclear Power in the World Today、2026年2月18日時点
2World Nuclear Association, World Nuclear Outlook Report、2026年1月22日時点
3World Nuclear News, Trump sets out aim to quadruple US nuclear capacity、2025年5月24日時点
4US Department of Energy, U.S. Department of Energy Awards $2.7 Billion to Restore American Uranium Enrichment、2026年1月5日時点
5Cameco, Cameco and Brook-eld establish transformational partnership with United States Government、2025年10月28日時点
6Financial Times, Uranium Shortfall Threatens Nuclear Energy Renaissance、2025年9月5日時点
7World Nuclear News, Kazatomprom to lower uranium production in 2026、2025年8月22日時点
8Reuters, Is the US uranium market about to go nuclear in 2026?、2026年1月14日時点
9MarketWatch, This Perfect Storm Could See Uranium Prices Bounce Back to The Year’s Highs Above $100 A Pound、2024年8月28日時点
10S&P Global, Uranium’s next decade: from tight supply to a broader mining boom、2026年2月18日時点
11World Nuclear Association, Uranium Production by Country、2026年1月20日時点
12World Nuclear Association, Supply of Uranium、2025年12月9日時点
13U.S. Department of Energy, HALEU Availability Program
14TradingEconomics, Uranium Price Data、2026年時点
執筆者: Ayesha Shetty
執筆者は、Themes Management Company LLCの米国関連会社であるLeverage Shares LLCの業務委託先です。Leverage Shares LLCは、会社間サービス契約に基づきThemesへ一定のサービスを提供しています。