6月12日、SpaceXは1兆7,500億ドルの評価額で750億ドルを調達するIPOを実施し、2019年のSaudi Aramcoの記録をほぼ3倍の規模で塗り替え、史上最大のIPOとなった。株価は上場初日に19%急騰した。6月18日の取引開始前、SPCXは週内に225.64ドルの日中高値をつけた後、191.82ドルで推移していた。
従来型の尺度で見れば、このIPOは「成功」したと言える。しかし、まさにその従来型の尺度こそが、弱気派の論拠の出発点となっている。中でも最も定量的な分析に基づく主張を展開しているのが、シカゴを拠点とする投資調査会社Morningstarだ。
割高の罠
SpaceXの2025年の売上高は187億ドルで、Morningstarは2026年の売上高を368億ドルと予想している1。しかし、この水準であっても、Micron Technologyの2025年の売上高と同程度に過ぎず、Amazonの売上高の19分の1にも満たない。それにもかかわらず、SPCXの株価は2025年売上高の約141倍、2026年予想売上高の約78倍で取引されており2、これはBroadcomの3倍以上、Amazonの26倍に相当する水準だ。
SpaceX社内で実績のある明るい材料はStarlinkであり、2026年半ば時点の年換算売上高は約155億ドル、営業利益は44億ドルと推定されている。売上高の85%は経常収益(リカーリングレベニュー)であり、SaaS並みの利益率を誇る。同サービスの契約者数は現在、120カ国で920万人を超えている。Morningstarはこれを、同社のその他の事業展開を支える最も重要な収益の柱と位置付けている。
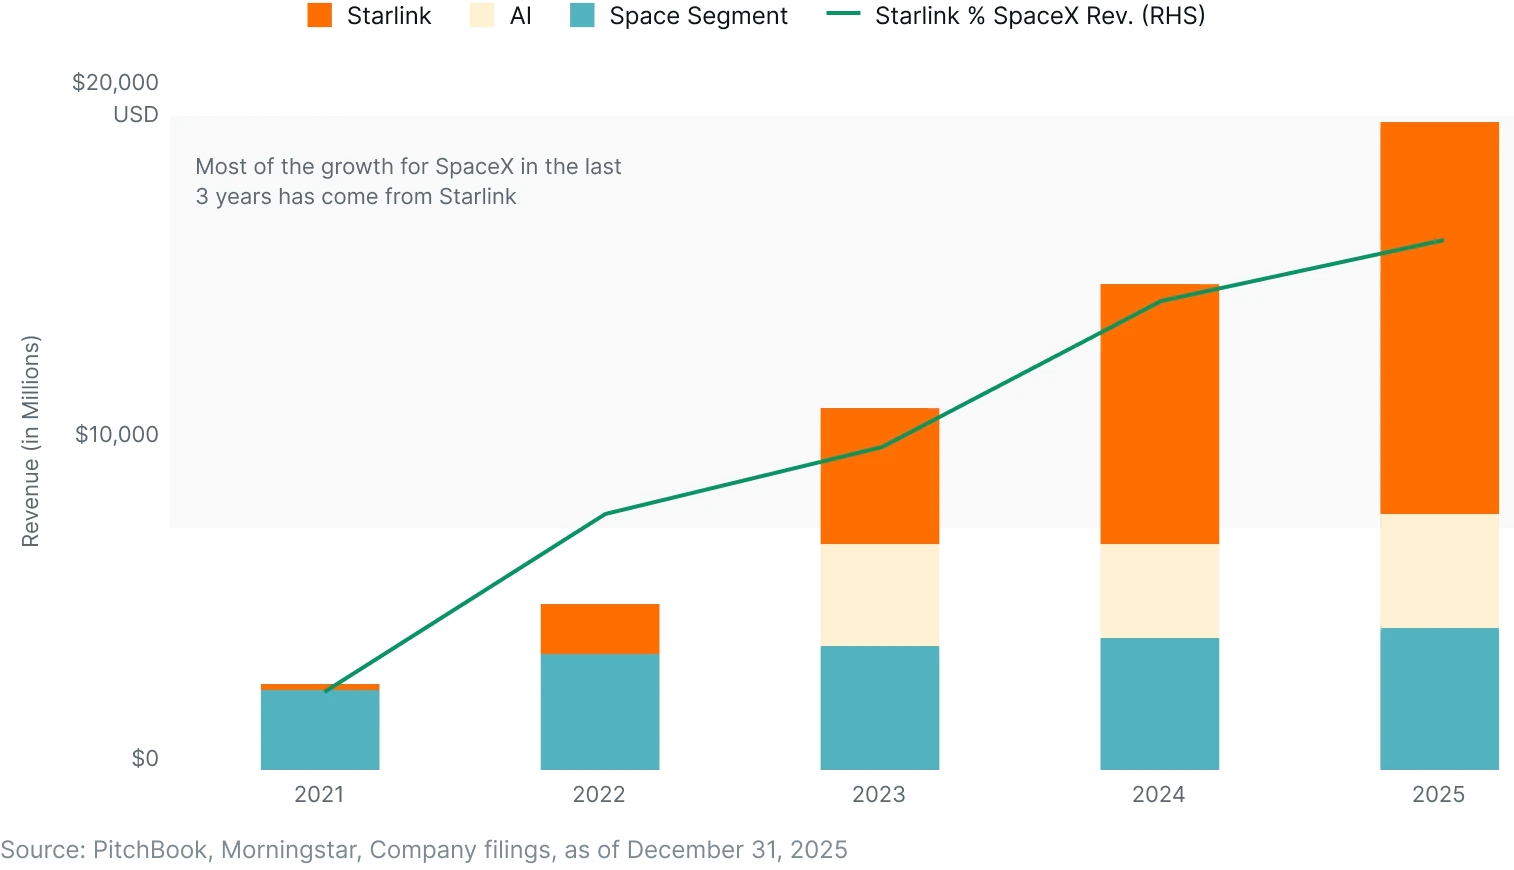
同社の事業展開の中で最も重要なのがAIであり、IPO前に提出されたS-1(登録届出書)では、TAM(獲得可能な市場規模)の93%をAIが占めるとされていた。この点についてMorningstarは、xAIの大規模言語モデルであるGrokは、世界中で使われている主要なLLM関連サービスの上位には入っていないと指摘した。16日、SpaceXはAIコーディングエージェント「Cursor」を手掛けるスタートアップAnysphereを、全株式交換方式で60億ドルの評価額で買収すると発表した。これを受けて株価はわずかに上昇したものの、Morningstarは直ちに目標株価(フェアバリュー)を63ドルから62ドルへ引き下げ、SpaceXを自社のカバレッジ対象銘柄の中で最も割高な部類の一つに位置付けた。
綿密に設計されたロックアップ解除スケジュール
IPOに加え、投資家需要が想定を上回った場合に引受会社が当初予定より多くの株式を売却できる特別条項である「グリーンシュー」の行使により、SpaceX株約6億3,890万株が放出され、これは発行済株式総数の約4.9%に相当する。発行済株式総数の約35.2%にあたる約64億株は、早期投資家や従業員が保有しており、公開市場での売却が禁止される「ロックアップ」を段階的に解除されるスケジュールが設定されている。
第1回目の解除は7月から8月にかけての第2四半期決算発表前後に予定されており、ロックアップ対象の46億株のうち最大20%(IPO時の放出株数を45%上回る規模)が解除される。SPCX株が直近10営業日のうち5営業日で175.50ドルを上回って推移した場合、さらに10%(約4億6,000万株)が追加で解除される。この対象にはFounders Fund、Sequoia、Alphabet、Fidelityなどの投資家が含まれ、合計するとロックアップ対象株式の最大30%、発行済株式総数の約10.5%に相当する。
8月から10月にかけては、「ロックアップ」対象株式の7%が、2~4週間ごとに5回に分けて解除される。これは発行済株式総数の約17.1%に相当する。この第1回目のスケジュール全体では、発行済株式総数の約12.3%が解除されることになる。
第2回目の解除は10月から11月にかけての第3四半期決算発表前後に予定されており、「ロックアップ」対象株式の28%が解除される。第3四半期は、引受銀行のクワイエットピリオド(沈黙期間)が明け、Goldman、Morgan Stanley、JPMorganによる独立系リサーチが公表される時期でもあり、コンセンサスが大きく変動する可能性がある。この第2回目のスケジュールでは、発行済株式総数の約9.8%が解除される。
IPOから180日が経過した後、すなわち12月には、残りの「ロックアップ」対象株式が解除され、発行済株式総数の約2.6%に相当する。
2027年初頭には、発行済株式総数の約11%を保有する「延長投資家」と呼ばれる別カテゴリーの投資家グループが、2027年第1~第2四半期にかけて設定された独自のスケジュールに沿って「ロックアップ解除」を迎える。最初の解除時期はIPOから280日後(2027年3月下旬頃)と見込まれており、その後340日目、366日目にもさらに解除が予定されている。
この間、発行済株式総数の48.9%に相当するElon Musk氏の保有株64億株は、IPOから366日後、すなわち2027年6月12日までロックアップされたままとなる。それ以降は、同氏の意思次第で株式を放出できる状態になる。Musk氏自身は売却しないと表明しているものの、売却可能な状態への変化そのものが、機関投資家のリスクモデルを見直させる要因となる。
SpaceXのロックアップ構造は、これまでの大型IPOには類を見ないものであり、単一の「崖」的な一斉売却を避けるべく意図的に設計されている。しかし、これは売り圧力そのものを消し去るわけではなく、12カ月にわたる複数の小さな山場に分散させているに過ぎない。この点を裏付ける前例がある。Facebookの2012年のIPOも段階的なロックアップ解除を採用していたが、それでも解除完了までに株価は公開価格から40%以上下落した。
確信度とファンダメンタルズの乖離
6月17日にSPCX株がIPO後初めて下落した際、The Future FundのCEOであるGary Black氏は、初期の値動きは「ファンダメンタルズよりもミーム株的な動きに近い」とコメントし4、株価上昇が売り圧力が極端に制限された市場の中で起きたものだと指摘した。この綿密なロックアップスケジュールを踏まえると、SPCXの現在の株価は純粋なファンダメンタルズへの確信というよりも、人為的な需給の逼迫(供給制約)によって一部形成されていると見ることもできる。一方、米投資銀行Oppenheimer & Coは、収益の見通しの改善、垂直統合とAIスタック、NASAの資金支援を受けた月面基地への進出ルートがもたらす強固な参入障壁などを理由に、目標株価を190ドルから250ドルへ引き上げた5。
この参入障壁については見解が分かれている。Morningstarは、SpaceXの経済的な堀(moat)は狭いか、あるいは判断が難しいとの立場を取っており、世界には同種の事業を手掛ける企業が数多く存在すると指摘する。Oppenheimerも、主要なリスクは「実行面」にあると認めている。つまり、SpaceXが自ら掲げた目標を実際に達成し、維持できるかどうかが焦点となる。
指数への組み入れが潜在的な追い風として取り沙汰されることが多いが、指数組み入れの「適格性」と実際の「組み入れ」は同義ではなく、いずれの判断も機械的なものではなく裁量的なものであることを忘れてはならない。IPO後の高値225ドル、IPO後初の下落、Oppenheimerの強気な目標株価250ドルとMorningstarが堅持する63ドルという下限——これらはいずれも、上場して間もない同一企業について異なる姿を映し出しており、指数組み入れを後押しする材料とは一般的に言い難い。広範な指数に連動するETFは本来比較的安定していることが求められており、値動きの荒い銘柄を組み入れることはこの目的にそぐわない。
市場がより多くの情報を消化し、投資家の確信度が変化し、「ミーム株」的な値動きが収束していく過程で株価下落に備えたポジションを取ることは、必ずしも時期尚早でも的外れでもないと言えるだろう。
脚注:
1「SpaceX株の上昇続く、天井知らずのバリュエーションがさらに拡大」、Morningstar、2026年6月16日時点
2「SPCX株が一夜にして急騰:Cursor買収でSpaceXは『最も割高』な領域へさらに突入とMorningstarが指摘」、StockTwits、2026年6月16日時点
3「SpaceX IPO徹底分析:過熱、株価、そして投資機会」、Morningstar、2026年6月9日時点
4「SPCX株、IPO後初の下落:ロックアップ株と空売り不在が上場後の値動きを歪めたとアナリストが指摘」、StockTwits、2026年6月18日時点
5「Oppenheimer、SpaceX株の目標株価を引き上げ。新たな12カ月見通しとは」、Investing.com、2026年6月18日時点
執筆者は、Themes Management Company LLCの米国関連会社であるLeverage Shares LLCの業務委託先です。Leverage Shares LLCは、会社間サービス契約に基づきThemesへ一定のサービスを提供しています。