シルバーが再び脚光を浴びている。単に「ゴールドの控えめな相棒」としてではない。
2025年、同金属は150%急騰し、ゴールドの68%上昇を上回った。インフレリスク、金利見通しの変化、地政学的不確実性の高まりを受けて投資家が反応した、貴金属市場にとって記念すべき1年だった1。
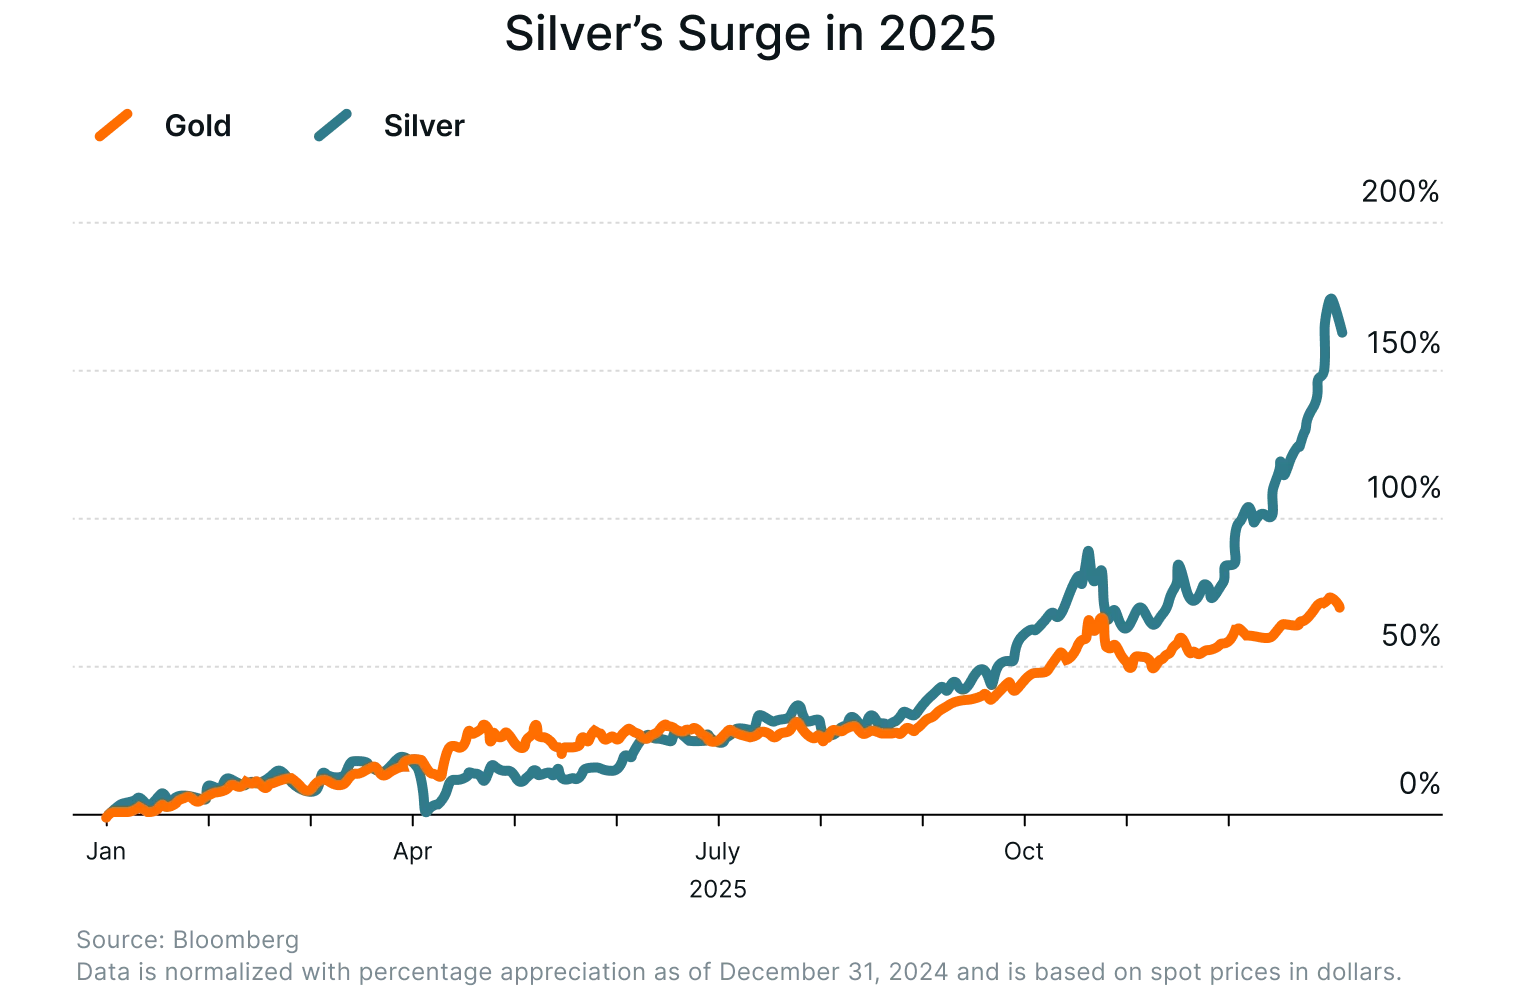
2026年に入ってもこの勢いは持続しており、構造的な需要、タイトな需給環境、投資家の根強い関心がシルバーの長期的な投資魅力を下支えする中、シルバーは引き続き市場の中心的な存在であり続けている。
しかし、今日のシルバーの魅力はマクロ的な不安心理にとどまらない。テクノロジーの拡大からクリーンエネルギーへの世界的な転換まで、世界経済を作り変えつつある力によって押し上げられているのだ。
こうしたトレンドは短期的なサイクルではなく、エネルギーの生産方法、テクノロジーの構築方法、資源の消費方法を変えつつある長期的な構造変化である。その結果、シルバーはディフェンシブ資産としてだけでなく、世界経済の次なる変革局面に参加する手段としても、ますます注目されるようになっている。
Themes Silver Miners ETF(AGMI)は、この投資機会を捉えるべく設計されている。
AGMIはシルバー鉱業・生産に携わる企業への分散投資エクスポージャーを提供することで、投資家が単一の流動性の高い投資商品を通じて、シルバー市場を形づくる長期的な構造トレンドに参加できるようにする。
キーテークアウェイ
シルバーは、産業需要の拡大とマクロ金融要因の両方に牽引されるハイブリッド資産へと進化しており、拡張局面・防御局面のいずれの市場環境においても意義を持つ。
エネルギー転換、テクノロジー、電化による構造的な需要が供給を上回るペースで拡大しており、恒常的な需給不足と価格感応度の高まりを生み出している。
シルバー関連ETFは、物理的な希少性、産業需要の拡大、投資家需要を一つの投資テーマに集約することで、このチャンスにシンプルにアクセスする手段を提供する。
1. シルバーは単なる貴金属ではない ― 「二面性」を持つ資産
シルバーの投資特性は、貴金属であると同時に重要な産業原料でもあるという「二面性」によって形づくられている。
世界のシルバー需要は年間およそ11億~12億オンスで推移しており、そのうち約50%が産業用途によるものだ2。これはゴールドとは構造的に異なる点で、ゴールドの場合、産業用途向けの需要は10%未満にとどまり、大部分が宝飾品向けおよび投資向けとなっている3。
産業用途において、シルバーは電子機器、太陽光パネル、自動車システム、医療機器、先端製造業などで幅広く使用されており、需要の大部分が世界的な景気動向、インフラ投資、テクノロジー投資に直接連動している。
これらのセクターが拡大するにつれ、シルバーは成長連動型の金属としての性格を強めており、製造業活動や設備投資が拡大する局面で強含む傾向がある。
同時に、シルバーは通貨的・防御的資産としての特性も引き続き示している。
学術研究によれば、シルバー価格はしばしばゴールド価格と同方向に動き、1年間のローリング相関係数は0.68から0.95の範囲で高い相関を示している4。これは、通貨や金融市場への信認が揺らいだ際に、投資家が実物資産を求める傾向を反映している。
シルバー市場はゴールド市場に比べて規模が小さく流動性も低いため、値動きはより荒くなりやすい。過去のデータによれば、シルバーのボラティリティは通常ゴールドの2~3倍とされ、好環境下ではより大きなリターンを生む一方、下落局面ではより大きなドローダウンを伴う可能性がある5。
投資家にとって、これは独特のプロファイルを生み出す。シルバーは、ゴールドのような純粋な安全資産(セーフヘイブン)としてのヘッジとも、銅のような純粋な景気循環型コモディティとも言い切れない。その両者の中間に位置し、マクロ金融要因と実体経済の需要の双方に反応するため、より広範なポートフォリオの中で独自の分散効果を発揮する。
2. 産業需要は構造的なメガトレンドとともに拡大している
シルバーの産業面での重要性は、この10年間で急速に高まっており、それは短期的な景気サイクルではなく、エネルギー、輸送、デジタルインフラにおける構造的な転換によって牽引されている。シルバーの役割は、世界経済を形づくる3つの大きな転換 ― 脱炭素化、電化、デジタル化 ― において、ますます中心的な存在になりつつある。
再生可能エネルギーの分野では、太陽光発電が主要な牽引役となってきた。
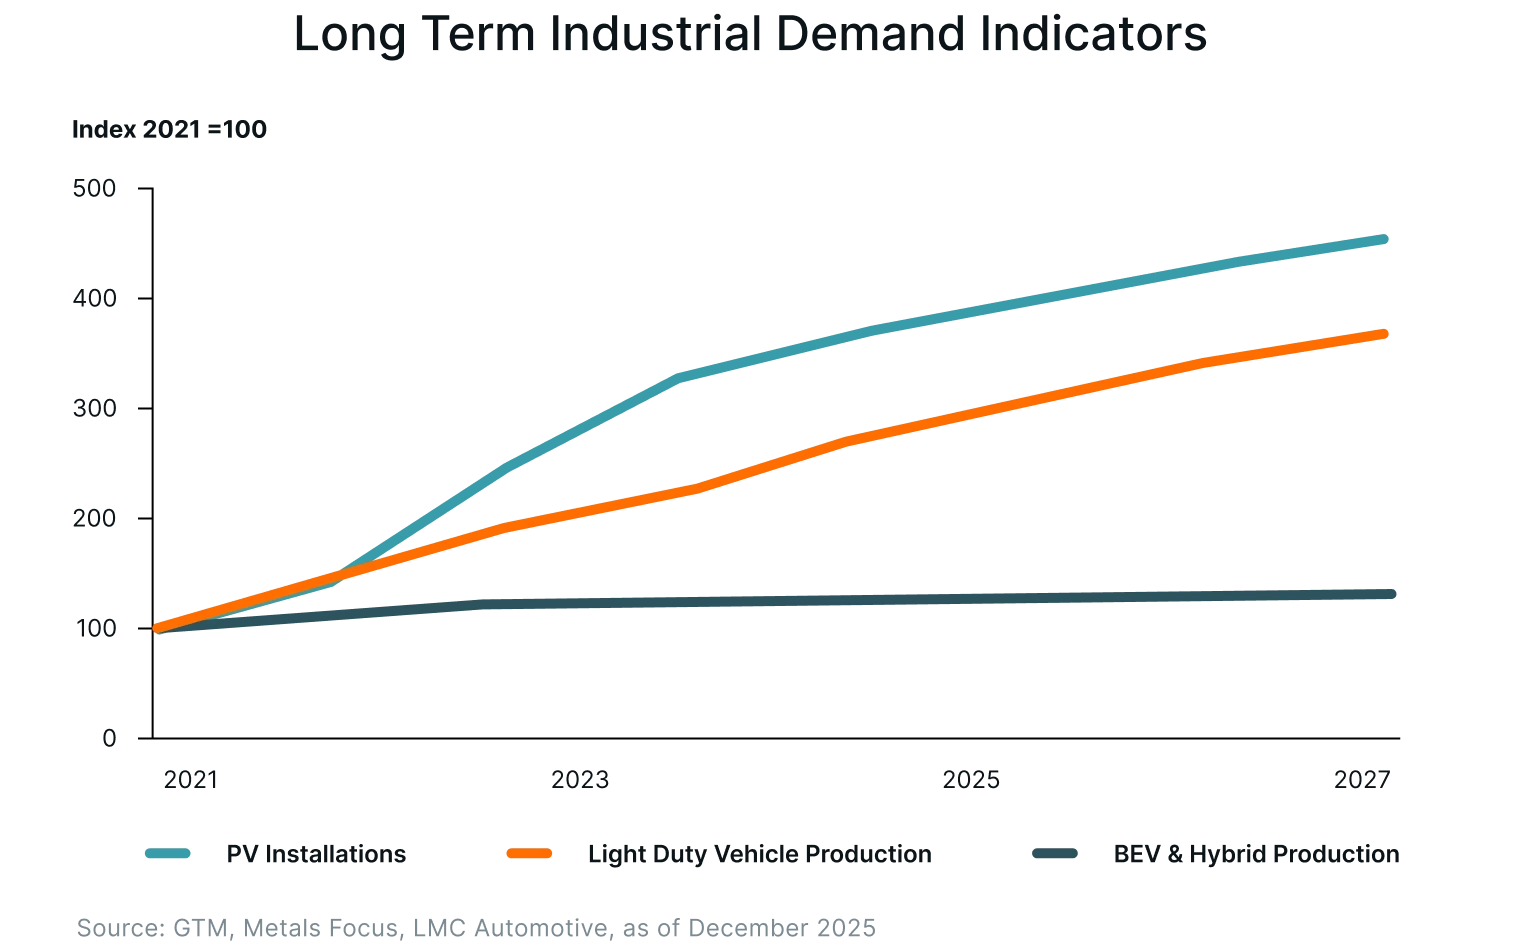
世界の太陽光発電容量は、中国、欧州、米国を中心に、この10年間で10倍以上に拡大した。同じ期間で、太陽光発電向けのシルバー需要はおよそ3倍に増加している。現在、太陽光発電は産業用シルバー需要全体の約30%を占めており、2014年時点の約11%から大きく上昇した6。太陽電池1枚あたりのシルバー使用量をメーカー各社が削減してきたにもかかわらず、設置件数の急拡大と、より多くのシルバーを必要とする次世代セル技術への移行により、全体の需要は高水準を維持している。
輸送分野の電化ももう一つの大きな推進力だ。バッテリー式電気自動車(EV)は、電子機器、電力管理システム、充電インフラへの依存度が高いため、内燃機関車に比べて大幅に多くのシルバーを使用する。
電気自動車は一般的に、1台あたり67~79%多くのシルバーを含んでおり、世界のEV生産は今後10年の残り期間、二桁成長を続けると見込まれることから、EVは今後の自動車向けシルバー需要の中心的な牽引役となる見通しだ6。
デジタル化は3つ目の柱である。データセンターの処理能力は、クラウドコンピューティングと人工知能の普及に伴い、2000年以降50倍以上に拡大した6。こうしたシステムは、半導体、コネクタ、冷却システム、電力インフラにおいてシルバーに大きく依存している。
これらのトレンドを総合すると、シルバー需要はますます長期にわたるメガトレンドに根差したものとなっており、その産業面での役割は、より広範かつ将来の経済に構造的に組み込まれたものになりつつあることがわかる。
3. シルバーは貴金属に似た投資メリットを提供する
ゴールドと同様に、シルバーも安全資産としての特性を示す。
高インフレ、通貨価値の下落、金融危機、地政学的な緊張が高まる局面では、投資家は政府発行通貨に直接連動しない資産を求める傾向がある。こうした環境下では、シルバーはしばしばゴールドと同方向に動き、実物かつ希少な資産への需要から恩恵を受ける。
過去の市場データによれば、実質金利が低下したりインフレ期待が上昇したりする局面では、シルバー価格はゴールドとともに上昇する傾向があり、両者が類似したマクロ要因を反映していることがわかる7。
もう一つの重要な特性が分散効果である。
シルバーと株式・債券との相関は、歴史的に低いか、特に市場が不安定な局面ではマイナスになることさえある。これはつまり、伝統的資産が苦戦する局面で、シルバーが価値を維持したり、むしろ上昇したりすることがあり、ポートフォリオ全体のボラティリティを抑える助けとなり得るということだ。
マルチアセット・ポートフォリオに関する研究では、シルバーを含む貴金属への小規模な配分が、市場の混乱期におけるリスク調整後リターンを改善し得ることが示されている8。
手ごろな価格であることも、特に個人投資家にとっての利点だ。オンスあたりの価格で見ると、シルバーはゴールドよりもはるかに安価であり、比較的小規模な投資家でも意味のあるエクスポージャーを構築しやすい。
ゴールドでは、わずか数オンスを購入するだけでも多額の資金が必要になる場合があるが、シルバーであれば比較的少額の資金で段階的に買い増していくことができる。この手軽さにより、シルバーは、多額の資金を最初から投じることなく貴金属へのエクスポージャーを求める投資家にとって、実践的な入り口となっている。
4. 金融商品によってシルバーへのアクセスが容易になった
現代的な金融商品の登場は、投資家がシルバー市場に参加する方法を根本的に変えてきた。
かつて、シルバーに投資するということは、現物の地金やコインを購入し、安全な保管場所を手配し、保険料を支払い、売却時には流動性の制約に対処することを意味していた。上場投資信託(ETF)の発展により、こうした多くの摩擦は取り除かれた。
シルバーETFを利用すれば、投資家は現物保有に伴う運用上の負担を抱えることなく、簡単な株式市場取引を通じてシルバー価格へのエクスポージャーを得ることができる。これらのファンドは通常、現物のシルバーを安全な保管庫に保管するか、シルバー価格に忠実に連動する運用を行っており、株式と同様の日次流動性、透明性の高い価格形成、規制当局による監督を提供している。
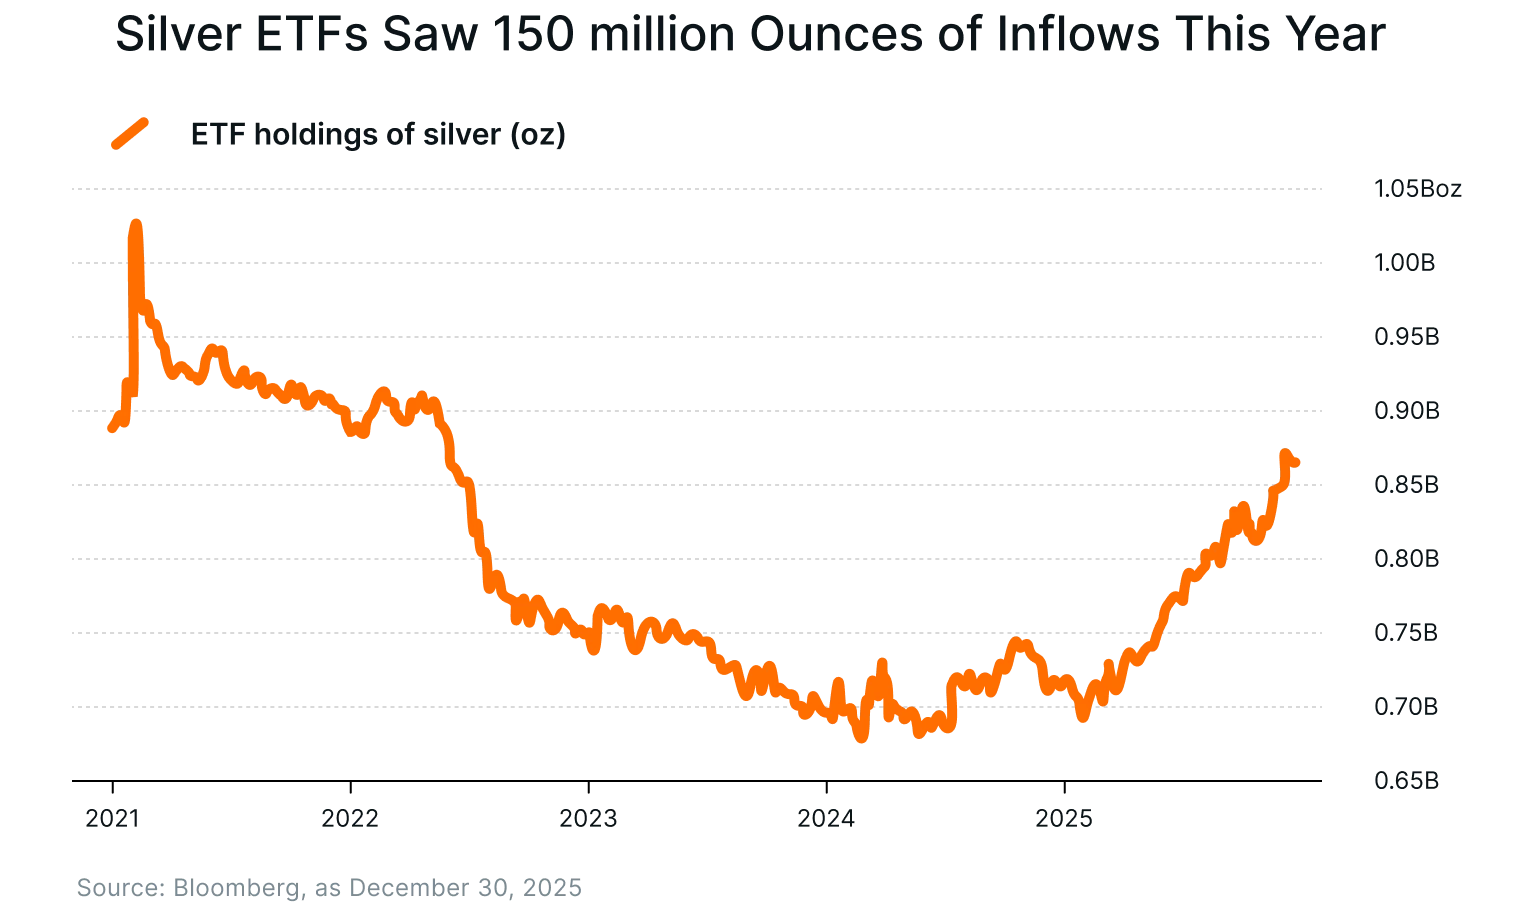
2025年、シルバーETFは近年で最も強い年間資金流入の一つを記録し、これはシルバー価格が数年ぶり、あるいは過去最高値の水準に達したタイミングと重なった。現物担保型シルバーETFの残高は今年に入って急増し、1億5,000万オンス超増加した9。
総残高は、2021年のReddit主導による個人投資家の投資ブームで記録したピークをなお下回っているものの、資金流入の規模は市場のダイナミクスに実質的な影響を与えるのに十分な水準となっている。
ブルームバーグの試算によれば、ETFの残高は今年に入り1カ月を除くすべての月で増加しており、この資金流入が、すでにタイトな現物市場の利用可能な供給をさらに圧迫する一因となっている。
この参加のしやすさは、特に個人投資家にとって重要な意味を持つ。先物契約や証拠金要件、現物地金の取り扱いといった煩雑さに対応する代わりに、投資家は通常の証券口座を通じてシルバーへのエクスポージャーを売買できる。
ETFはまた、シルバーを株式や債券などの他資産とともに、分散ポートフォリオへ容易に組み込むことを可能にする。参入障壁を下げ、流動性を高めることで、金融商品はシルバーを、専門家向けの資産から、株式と同じくらい手軽にアクセス・取引・管理できる資産へと変貌させてきた。
5. マクロ環境は引き続き貴金属に追い風
シルバーの直近のパフォーマンスは、実質金利の低下観測、通貨のボラティリティ、地政学的な不確実性といった追い風のマクロ環境だけでなく、需給間の根強い不均衡によっても形づくられてきた。
業界データによれば、世界のシルバー市場は複数年にわたり供給不足の状態が続いている。2024年の総需要は約11.6億オンスに達した一方、供給はそれに追いつかず、約1億5,000万オンスの需給ギャップが生じた2。
2025年についても、産業用途と投資需要の強さに加え、鉱山生産の制約を背景に、1億1,700万~1億4,900万オンスのレンジで再び大幅な供給不足になると見込まれている2。
供給が構造的にタイトな状態が続いているのは、シルバー生産の約70%が銅、鉛、亜鉛の副産物として産出されているためだ10。これはつまり、これらのベースメタルの生産が増加しない限り、シルバー価格の上昇が自動的にシルバー供給の増加につながるわけではないということだ。その結果、供給は相対的に非弾力的であり、価格は需要ショックに対してより敏感になる。
現物市場のひっ迫は、以前にも増して顕在化している。主要取引拠点における在庫の減少や、ロンドンのスポット市場における断続的なストレスにより、入手可能な地金の調達が難しくなるにつれてプレミアムが拡大している11。この逼迫は、政策および貿易の動向によってさらに増幅されている。
シルバーが米国の重要鉱物リストに加えられたことは、その戦略的重要性を印象づけ、価格を下支えした。同時に、シルバーが新たな関税の対象になるのではないかとの懸念から、今年初めには大量の地金が米国へ向けて出荷される動きが生じた11。こうした資金・物流フローは他地域での供給を枯渇させ、ロンドンのスポット市場における流動性のひっ迫の一因となった。
恒常的な構造的供給不足、供給の低い弾力性、変化する貿易・政策動向が相まって、供給サイドの逼迫感を一段と強めている。このタイトな供給が、産業需要の拡大と旺盛な投資家需要と交わることで、シルバーはマクロ経済の変化と現物市場の制約の両方に対して、ますます敏感に反応するようになっている。
投資アプローチ
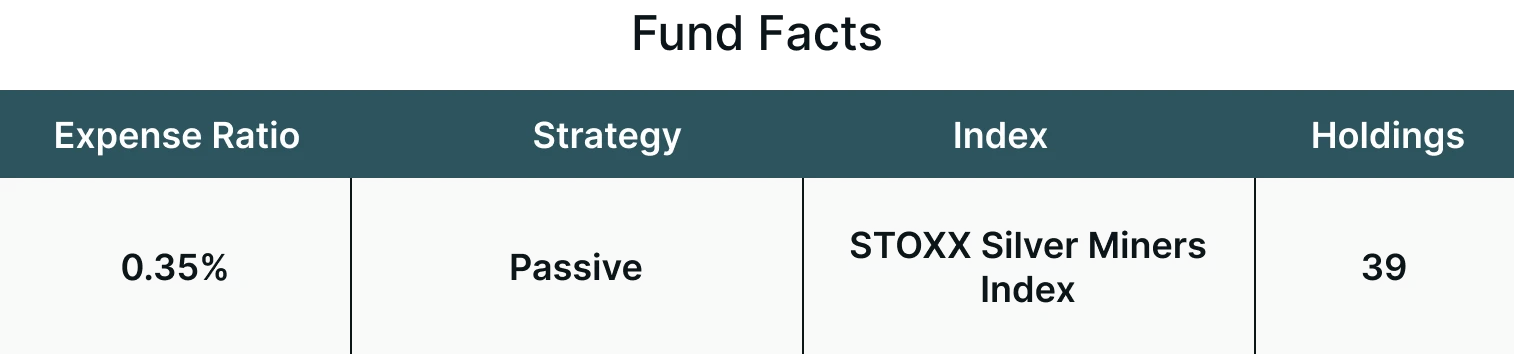
Themes Silver Miners ETF(AGMI)は、シルバー鉱業から収益を得ている企業を対象とするSTOXX Global Silver Miners指数(STXSILVV)への連動を目指している。
AGMIは、手数料・費用控除前ベースで、STXSILVV指数の価格およびインカムのパフォーマンスに概ね対応する投資成果の提供を目指す。
結論
今日のシルバーの重要性は、従来の貴金属サイクルをはるかに超える力によって形づくられつつある。クリーンエネルギー、電化、デジタルインフラにおける役割の拡大は、市場によるシルバーの評価方法を変えつつあり、恒常的な供給制約が価格の下値に構造的な緊張感を加えている。かつては主にマクロ的な不安心理によって動いていたものが、今では実体経済の再構築のあり方によって、ますます影響を受けるようになっている。
投資家にとって、これは捉え方の転換を意味する。シルバーはもはや、不確実な時代のための単なるヘッジでも、単純な景気循環型の産業原料でもない。今なお拡大を続けるテクノロジーとエネルギーシステムに需要の根を張った、長期的な変革と結びついた素材となった。今、シルバーへのエクスポージャーを持つということは、何世紀にもわたってシルバーを特徴づけてきた防御的な性質を保ちながら、世界の成長がどのように進化していくかに参加することを意味する。
ファンドの詳細(手数料・費用、組入銘柄、標準化されたパフォーマンス、リスクなど)については、https://themesetfs.com/etfs/agmi をご覧ください。
Footnotes:
1Interactive Brokers, Platinum Up 130%, Silver Up 150% in 2025's Historic Rally, 2026年1月7日時点
2The Silver Institute, World Silver Survey, 2025年4月時点
3World Gold Council, Gold Demand Trends: Q3 2025, 2025年10月30日時点
4CME Group, Four Major Drivers of the Gold-Silver Price Ratio, 2025年6月23日時点
5Morgan Stanley, Gold vs Silver: 4 Key Differences You Should Know, 2025年時点
6The Silver Institute, Silver, The Next Generation Metal, 2025年12月時点
7Discovery Alert, Fed QE Triggers Gold Silver Rally in 2025, 2025年12月12日時点
8The role of precious metals in portfolio diversification during the Covid19 pandemic: A wavelet-based quantile approach, 2021年12月28日時点
9Bloomberg, Here's What to Watch for Silver's Next Move After Wild Ride Past $80, 2025年12月30日時点
10SFA Oxford, Silver, Critical Minerals and The Energy Transition
11Reuters, Perfect storm of factors propels silver to record high above $65/oz, 2025年12月17日時点
*本資料に記載された個別の投資事例は、Themes ETFsによる投資判断のすべてを網羅するものではありません。読者は、ここで特定・説明されている投資判断が過去に、あるいは将来において収益を上げたと想定すべきではありません。本資料に記載された個別の投資に関する言及は、あくまで例示を目的としたものであり、将来行われる投資を必ずしも代表するものではありません。
執筆者: Ayesha Shetty
執筆者は、Themes Management Company LLCの米国関連会社であるLeverage Shares LLCの業務委託先です。Leverage Shares LLCは、会社間サービス契約に基づきThemesへ一定のサービスを提供しています。