少し前まで、金は市場が不安定化した際に投資家が逃避先として選ぶ安全資産と広く見なされていた。しかし今日、中央銀行による記録的な購入、機関投資家からの資金流入の急増、そしてインフレや通貨ショックに耐える実証済みの能力に支えられ、金は世界のポートフォリオにおける構造的な中核資産として台頭しつつあると当社は考えている。
この変化を後押ししているのが、近年の並外れた規模のマクロ経済・地政学的不確実性である。欧州における戦争、激化する貿易摩擦、新興国通貨の乱高下、根強いインフレ、これらすべてが金の重要性を一段と高めてきた。
投資家の関心は現物の金そのものにとどまらず、金価格の上昇局面で収益力が大きく拡大する金鉱企業にも広がっている1。当社は、https://themesetfs.com/etfs/aumi" data-as-button="false">Themes Gold Miners ETF(AUMI)が、この投資機会に的を絞ってアプローチする手段になると考えている。同ETFは、金の継続的な再評価から恩恵を受けやすい企業へのエクスポージャーを投資家に提供する。
本稿の要点
金は、危機時のヘッジ手段から、構造的なポートフォリオ資産へと進化しつつある。
中央銀行、機関投資家、個人投資家が、底堅い需要を牽引している。
Themes Gold Miners ETF(AUMI)は、持続的な価格モメンタムを収益機会として活かす金鉱企業への的を絞ったエクスポージャーを提供する。
その1:卓越した価格モメンタムと流動性
金は目覚ましい上昇を続けており、2025年9月下旬から10月上旬にかけて、投資家が米連邦準備制度理事会(FRB)の利下げを見込んだポジションを取り、継続する地政学的ショックに反応する中で、最高値を更新し続けている。
2025年10月1日、金の現物価格は1トロイオンスあたり3,880~3,895米ドルのレンジで取引され、日中の気配値は3,890米ドルを一時上回った2。これは、2015~2016年の1,100~1,400米ドルのレンジと比較すると、数倍規模の劇的な急騰である3。この持続的な上昇モメンタムは、金の危機ヘッジとしての役割を映し出すと同時に、新規投資家の市場参入によってさらなる流動性を呼び込んでいる。
この流動性は、金関連の各種商品全般に見て取れる。COMEXのデータによれば、建玉数は数十万枚に達しており、先物の1日あたり出来高も日常的にこれに匹敵する水準にある4。この市場の厚みにより、大口の機関投資家取引であってもスムーズな執行が確保されており、金が世界で最も流動性の高いコモディティの一つであるという地位を裏付けている。
アクセスのしやすさは先物にとどまらない。世界最大の金価格連動型ETFであるSPDR Gold Shares(GLD)は、2025年9月末時点で資産運用残高(AUM)1,245億ドルを報告しており、発行済み口数は数億口に達する5。この規模により、機関投資家・個人投資家のいずれも、現物の金を保有するコストをかけずに、株式市場を通じて容易にエクスポージャーを得ることができる。
総合的に見て、記録的な価格モメンタムと市場全体にわたる厚い流動性の組み合わせが、今日の金を稀有な投資対象にしていると当社は考えている。さらに、金価格が1オンス3,900米ドル近辺で推移する中、投資家はこの数十年で最も流動性が高く、規模を拡大しやすい金への投資機会を手にしていると言える。
その2:世界の中央銀行が需要を牽引し続ける
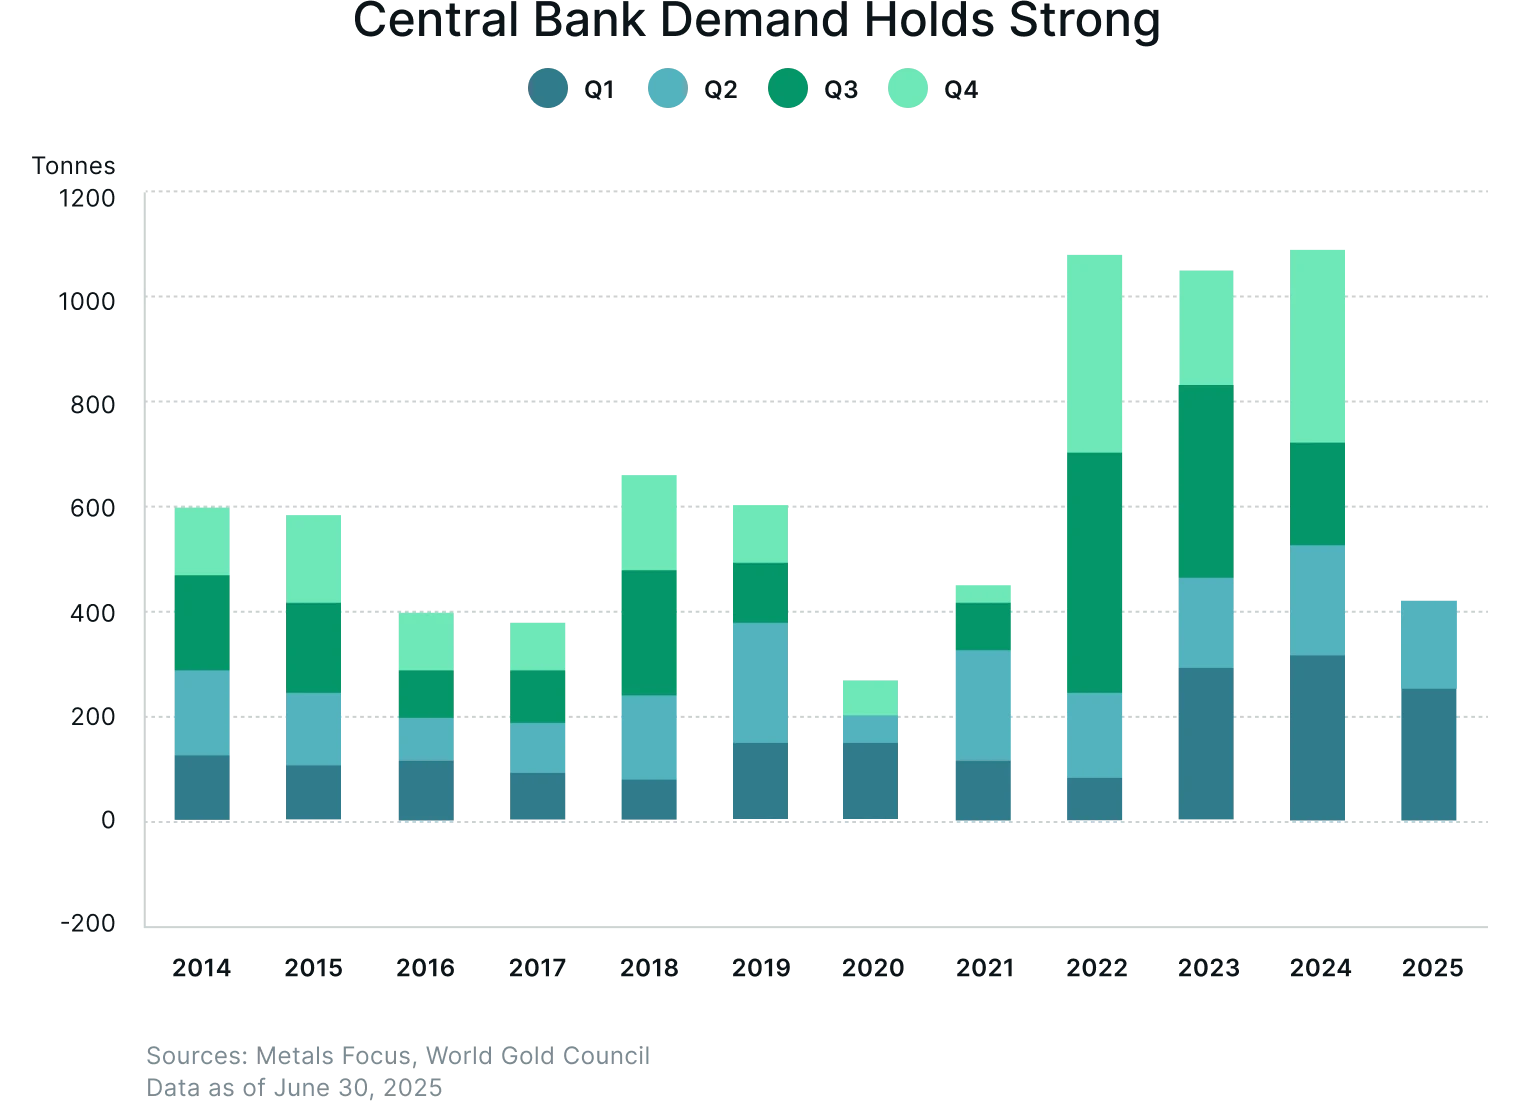
中央銀行は現在も、金需要を支える最も強力かつ安定した柱の一つであり続けている。2022~2024年に記録的な購入が続いた後も、2025年も大規模な購入が継続しており、通年の購入量は約900トンに達すると予測されている6。これは準備資産運用における構造的な転換を示すものであり、金は戦術的なヘッジというよりも、戦略的な長期資産として捉えられる傾向を強めている。
ワールド・ゴールド・カウンシル(WGC)によると、2025年第2四半期の金の総需要は前年同期比3%増の1,249トンとなり、価格上昇により需要額は45%増加した7。中央銀行がその主な牽引役となり、同四半期中に世界の公的金準備は166トン積み増された8。
これは2022年・2023年の記録的なペースには及ばないものの、純購入量は依然として健全かつ幅広い底堅さを反映している。
これは投資家にとって重要な意味を持つ。なぜなら、中央銀行による購入は構造的な性質を持ち、個人投資家の資金フローに比べて価格変動への感応度が低いためだ。価格急騰時に手控えることのある民間の買い手とは異なり、公的部門の購入は、分散投資目標や割当プログラムに基づくケースが多く、安定的に推移する傾向がある。この持続性は、民間投資に振り向けられる金の供給量を減少させるだけでなく、価格を安定させ得る長期的な需要の下支え層としても機能する。
2025年版「中央銀行金準備調査」もこの傾向を裏付けている。金準備を積極的に運用している準備資産管理者の割合は、2024年の37%から2025年には44%へと上昇し、回答者の過半数が金の配分を維持または増加する計画を示した9。公的購入が減速した月であっても、例えば2025年7月には、複数の国・地域における純購入額は依然として10トンを超えた。中央銀行は年間ベースで純買い手であり続けている10。
こうした着実かつ戦略的な購入は、根強いマクロリスク、通貨分散化の取り組み、地政学的な勢力図の変化が続く中で、世界の準備資産ポートフォリオにおける金の役割への信頼を裏付けるものである。
その3:機関投資家・個人投資家からの投資資金流入が急増
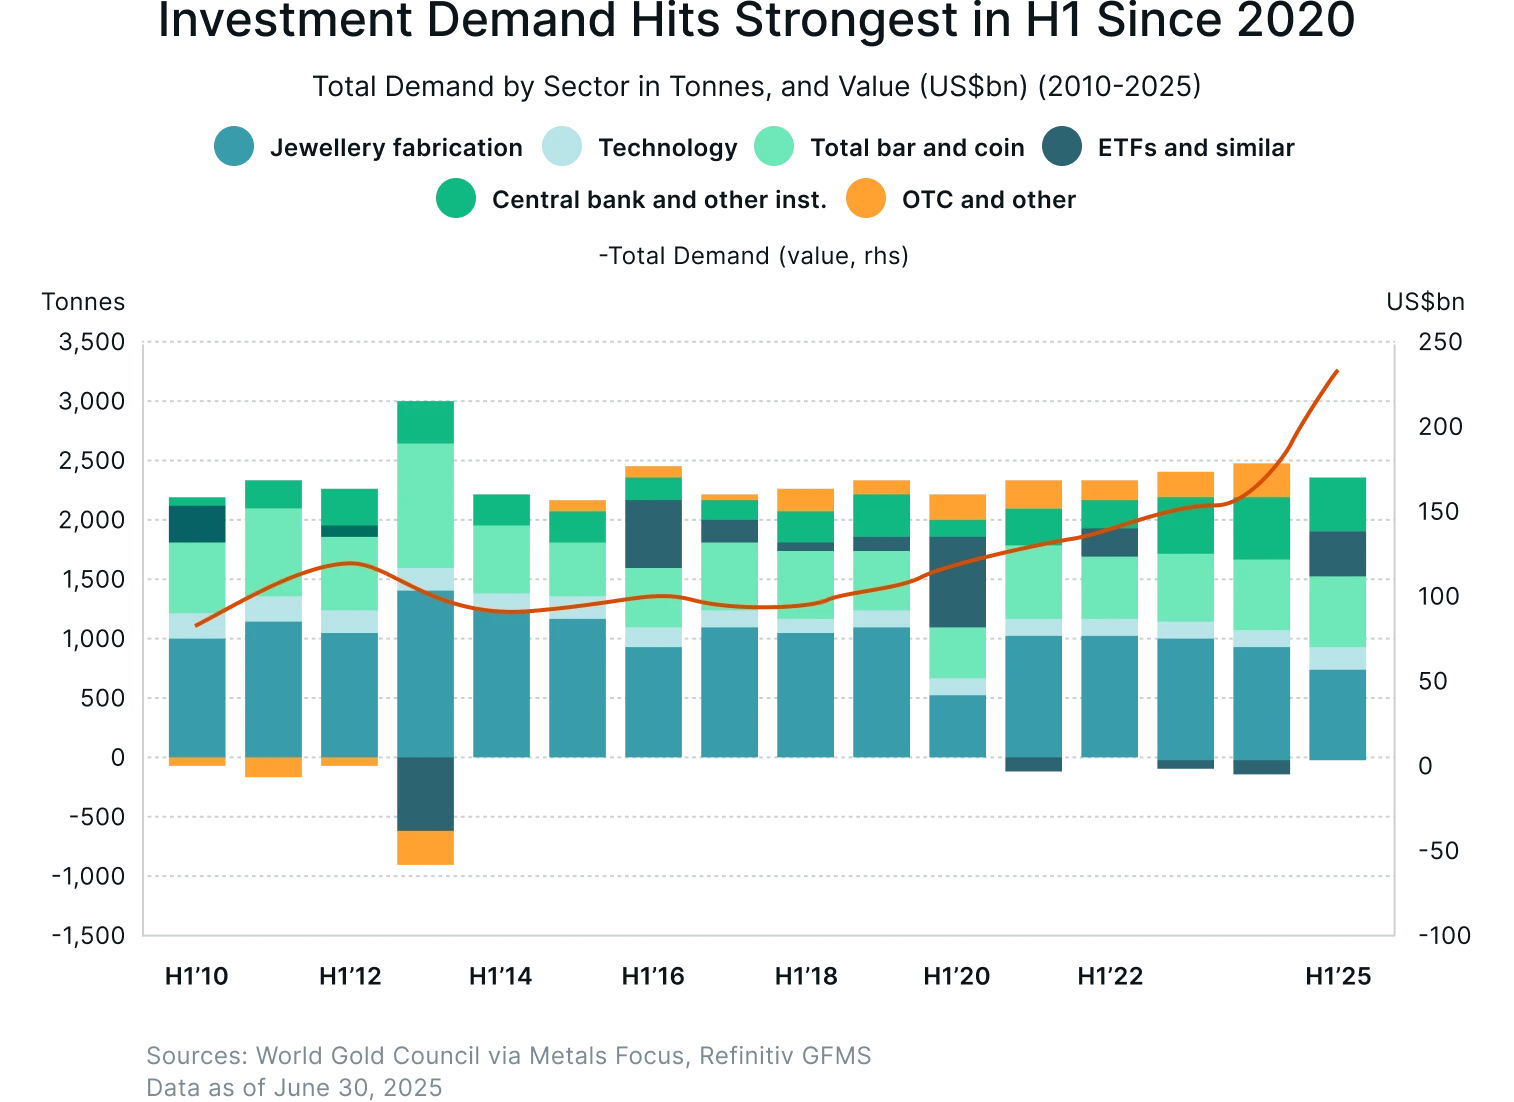
金への投資需要は2025年に急加速しており、機関投資家・個人投資家双方からの資金フローが記録的な水準に達している。
ETFへの大規模な資金流入が2四半期連続となったことは、機関投資家が大規模に資金を配分していることを示している。全地域で需要がプラスとなる中、世界のETF保有量は上半期に397トン増加し、これは2020年上半期の記録的な734トン増以来、最も好調な半期パフォーマンスとなった11。
ETFの純保有量は大幅に増加し、2021~2022年に見られた資金流出から一転した。これは、利下げ観測の高まりと継続する地政学リスクという環境下で、ポートフォリオヘッジとしての金の役割を一段と強めるものである11。
同時に、個人投資家からの投資需要も底堅く推移した。一般家計や富裕層のセンチメントを測る指標とされることが多い地金・コイン購入は、特に文化的な親和性とインフレ防衛意識が強い需要ドライバーとなっているアジアや中東を中心に、高水準を維持した11。個人・機関投資家双方の資金フローが並行して増加していることは、特定セグメントの落ち込みに対する耐性が比較的高い、裾野の広い需要構造を生み出している。
個人投資家にとって、その意味合いは明快だ。機関投資家の資金が無視できない規模で金に流入しており、ETFはこれに参加するための最も効率的な手段の一つとなり得る。
現物の金地金とは異なり、ETFであれば投資家は従来の株式市場を通じてエクスポージャーを得ることができ、保管、セキュリティ、保険にかかるコストを気にする必要性が低い。
その4:インフレと通貨変動が金の魅力を高める
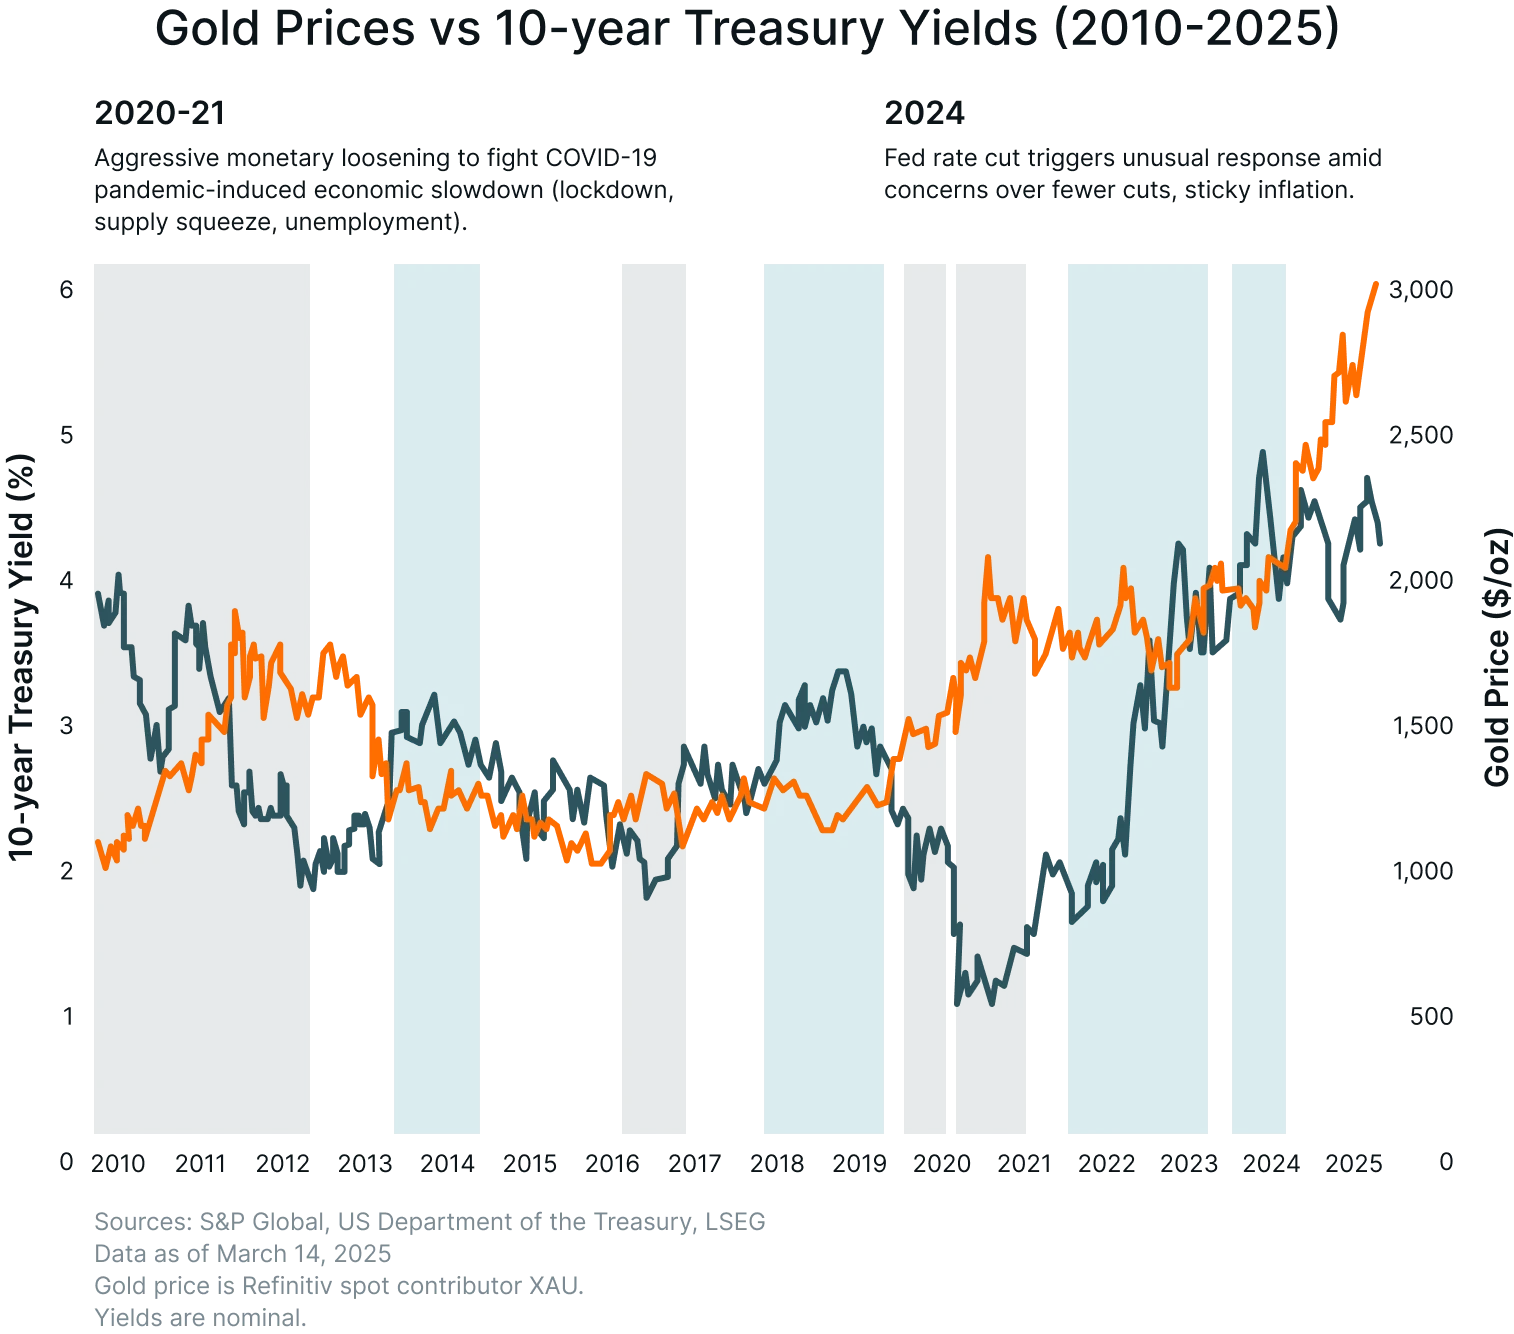
インフレの高進と通貨の変動性の高まりにより、資産の保全を図りたい投資家にとって金は一段と魅力的な選択肢となっている。金はインフレが高く、国債の実質利回りが低い、あるいはマイナスとなっている局面で良好なパフォーマンスを示す傾向がある。金は利息を生まないため、現金や債券の実質リターンがほとんど、あるいは全く得られない状況ではその魅力が高まる。
米国では、10年物TIPS(物価連動国債)の利回りが実質リターンを測る広く用いられる指標となっている。セントルイス連銀(FRED)のデータによれば、この利回りがゼロないしマイナス圏に近づくと、金は概して上昇する傾向がある(FRED、2025年)12。例えば、インフレ期待が2.5%で一定のまま、名目10年国債利回りが4.5%から3.5%へ低下した場合、実質利回りは2.0%から1.0%へと縮小し、金を保有する機会費用が低下してその魅力が高まる。
インフレは多くの経済圏において依然として現実的な懸念材料である。米労働統計局(BLS)およびFREDのCPIデータによれば、年間の物価上昇率はパンデミック前の水準を上回る状態が続いている(FRED CPIAUCSL、2025年、BLS、2025年)13。
トルコ、アルゼンチン、インドといった新興国を含む複数の地域における通貨の変動性は、価値保存手段としての金の役割をさらに強めている。これらの国々では自国通貨が大きく変動しており、投資家は通貨切り下げやインフレに対する潜在的な防衛策として、ポートフォリオの一部を金に配分するようになっている。
その5:地政学・マクロ経済の不確実性が金の安全資産としての地位を強化
地政学的緊張の高まりと予測困難なマクロ経済情勢を特徴とする時代において、金は確立された安全資産としての評価を証明してきた。市場のストレス局面における株式との負の相関性、そして過去の危機における良好なパフォーマンスの実績を踏まえると、この貴金属への少額の配分(一般的に2~10%程度)は、賢明な「保険」となり得ると当社は考えている。
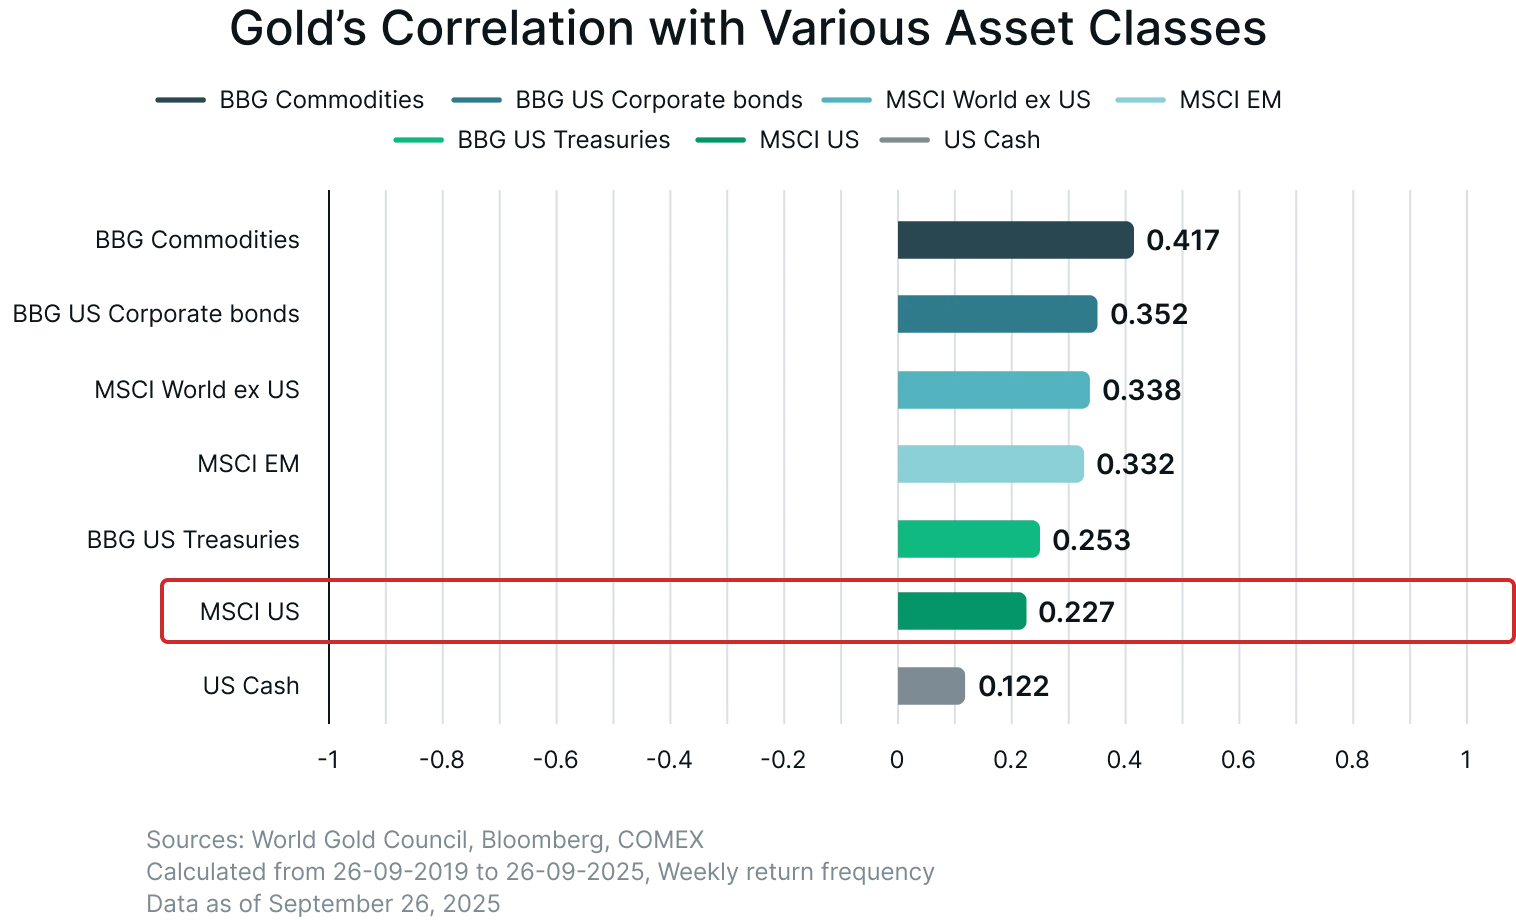
ワールド・ゴールド・カウンシルの相関分析によれば、金と主要株価指数との関係は時期によって変動し、市場のストレス局面では顕著にマイナスの相関を示す。この特性は、危機時のヘッジとしての有効性を高め得る。直近数四半期では、地政学リスクの高まりと市場による金融緩和観測を背景に、金は株式との連動から切り離され、ポートフォリオの重要な安定材料として機能した14。
定量的な調査でも、ポートフォリオのレジリエンス強化における金の役割が裏付けられている。バックテストによれば、金への少額の配分を組み込むことで、リスク調整後リターンが大幅に改善し得ることが示されている。例えば、一般的な株式60%・債券40%のポートフォリオに5%の金配分を追加すると、テールリスク(最大ドローダウン)が低下し、シャープレシオも緩やかに上昇する傾向があり、特に高インフレ期や近年の地政学的危機を含む数十年間においてその効果が顕著である15。
過去を振り返ると、2020年初頭のコロナショックや2022~2025年の地政学的緊張といった主要な危機局面において、金は株式や一部の名目債券と比較して、しばしばアウトパフォームするか、あるいは損失を軽減する役割を果たしてきた。これは、ポートフォリオのストレスシナリオにおける金の実践的な役割を裏付けるものである16。
総括すると、現在の地政学的・マクロ経済的な不確実性が続く中、金は分散投資効果とシステミックリスクに対する潜在的な防御力を提供する戦略的資産としての役割を果たし続けている。
投資アプローチ
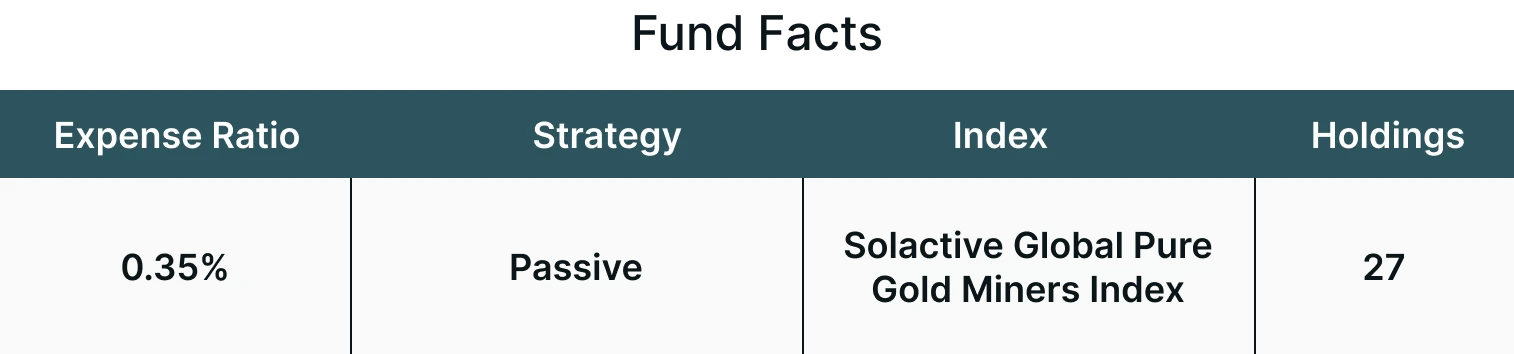
Themes Gold Miners ETF(AUMI)は、金鉱事業から収益を得る時価総額上位30社を選定するSolactive Global Pure Gold Miners指数(SOLGLPGM)への連動を目指している。
AUMIは、手数料・費用控除前ベースでSOLGLPGM指数の価格およびイールドのパフォーマンスに概ね連動する投資成果の提供を目指す。*
結論
金はもはや、単なる伝統的な安全資産にとどまらない。中央銀行による構造的な需要、市場の厚い流動性、そして幅広い投資家層の参加によって形作られる、戦略的な資産クラスへと進化しつつある。
当社の見解では、金は不確実な市場における「インフラ資産」のような存在だ。インフレが債券価値を蝕み、通貨が変動し、地政学がポートフォリオを不安定化させる局面において、金は安定的に価値を保存する。
今後、実質利回りへの下押し圧力が続き、世界的なリスクが高まる中で、ETF、先物、現物配分のいずれの手段であれ、金へのエクスポージャーを確保する投資家は、その強靭性と分散効果から大きな恩恵を受けられる可能性がある。
手数料・費用、保有銘柄、標準化されたパフォーマンス、リスクなど、当ファンドに関する詳細情報については、https://themesetfs.com/etfs/aumi をご覧ください。
脚注:
1VanEck、「Miners Find Their Mojo as Gold Consolidates」、2025年9月10日時点
2Reuters、「Gold rallies to record high on US government shutdown and Fed rate cut bets」、2025年10月1日時点
3World Gold Council(2016年)、「Historical Gold Prices 2015–2016」、2025年10月2日時点
4CME Group(2025年)、「COMEX Gold Futures and Options Market Data」、2025年10月3日時点
5State Street Global Advisors(2025年)、「SPDR Gold Shares (GLD)」、2025年9月30日時点
6Reuters、「Central banks on track for 4th year of massive gold purchases, Metals Focus says」、2025年6月5日時点
7World Gold Council、「Gold Demand Trends Q2 2025」、2025年7月31日時点
8World Gold Council、「Gold Demand Trends Q2 2025: Central Banks」、2025年7月31日時点
9World Gold Council、「Central Bank Gold Reserves Survey 2025」、2025年6月17日時点
10World Gold Council、「Central bank gold buying slows in July but remains firm」、2025年9月3日時点
11World Gold Council、「Gold Demand Trends Q2 2025: Investment Demand」、2025年7月31日時点
12Federal Reserve Bank of St. Louis(FRED)、「10-Year TIPS Yield (DFII10)」、2025年9月30日時点
13Federal Reserve Bank of St. Louis(FRED)、「Consumer Price Index (CPIAUCSL)」、2025年9月11日時点
14World Gold Council、「Gold Correlation to Stock」、2025年10月1日時点
15World Gold Council、「Gold Portfolio Visualizer & Backtest」、2025年10月2日時点
16World Gold Council、「The Portfolio Continuum: Rethinking Gold in Alternatives Investing」、2025年7月24日時点
*本資料に記載されている個別の投資は、Themes ETFsが行った投資判断のすべてを示すものではありません。読者は、ここで取り上げられている投資判断が過去に収益を上げた、または将来収益を上げると想定すべきではありません。本資料に記載されている個別の投資助言への言及は、あくまで説明目的のものであり、将来行われる投資を必ずしも代表するものではありません。