生成AIは、特定分野に限られた研究上のブレークスルーから、世界の技術・経済変革を支える基盤的な原動力へと急速に進化してきました。製造業やヘルスケアから教育、企業のオートメーションに至るまで、あらゆる業界でコンテンツ制作、ソフトウェア開発、意思決定のあり方を変えつつあります。
この変革はもはや純粋に技術的なものではなく、経済的なものとなっています。
生成AIは新たな生産性サイクルを推進し、コンピューティング需要を拡大させ、デジタル能力の向上を大規模に加速させています。
企業がAIを組み込むためにワークフローやプラットフォームを再構築する中で、価値創出は半導体、クラウドインフラ、モデル、アプリケーション、サービスといったスタック全体に分散しつつあります。こうした環境下で、AIバリューチェーンへの分散投資は、戦術的なアイデアから戦略的な投資機会へと変化しています。
Themes Generative AI ETF (WISE) は、こうした投資機会の獲得を支援するために設計されています。
WISEは、ハードウェアを支える企業、クラウド・コンピューティングプロバイダー、モデルおよびソフトウェア開発企業、サイバーセキュリティ企業、エンタープライズプラットフォームなど、生成AIを推進または生成AIから恩恵を受けるグローバル企業に投資することで、投資家がこの技術の波における商業的普及の加速と経済的インパクトに参加できるようにすることを目指しています。
主なポイント
生成AIは実験段階を超えて実際の実装へと拡大しており、世界の技術・経済成長の新たな基盤を築きつつあります。
インフラ、エンタープライズソフトウェア、応用AI分野への投資が加速しており、単一技術への賭けではなく、多層的な価値創出の機会が生まれています。
Themes Generative AI ETF (WISE) は、世界の技術スタック全体にわたって生成AIを支え、その商業化を推進する企業への分散投資エクスポージャーの提供を目指しています。
#1 構造的なマクロ経済成長と生産性の拡大
生成AIは、世界の生産量と生産性を大規模に再構築しうる、主要なマクロ経済的レバーとしての存在感を増しています。最近の試算によれば、生成AIの普及が進めば世界のGDPを7%押し上げ、世界経済におよそ7兆ドル相当を追加する可能性があるとされています。1
10年間という時間軸で見ると、この影響は年間の労働生産性成長率を約1.5ポイント押し上げることに相当すると試算されています。1

この効果は、コンテンツ制作やコード生成からデータ分析、カスタマーサポートに至るまで、知識集約型・コミュニケーション集約型業務の多くを自動化または補強する生成AIの能力に起因しています。
追加のモデル分析でも、この変化の大きさが裏付けられています。生成AIが業界全体でより広く普及すれば、コスト効率化、意思決定の改善、イノベーションサイクルの加速、新製品創出などが組み合わさり、世界の企業利益を年間最大4兆ドル押し上げる可能性があります。2
この利益拡大は自動化だけでなく、人材のパフォーマンス向上、開発期間の短縮、そして金融サービス、ヘルスケア、小売、テクノロジーなど各セクターにおける新たな収益源の創出をも反映しています。
こうした効率化とイノベーションの効果が各セクターに波及するにつれ、連鎖的な効果が生じると見られます。企業は定型業務から労働力をより付加価値の高い創造的・戦略的業務へと再配分でき、イノベーションサイクルが加速し、労働者一人当たりの経済生産量が大きく向上する可能性があります。
こうした生産性と利益拡大の規模の大きさは、生成AIが単なる漸進的な技術的アップグレードにとどまらず、世界経済における価値創出のあり方を構造的に変革する可能性を秘めていることを示唆しています。
#2 進行中のグローバルAIインフラ・スーパーサイクル
生成AIの長期的な経済的インパクトを支える強力な要因の一つが、世界的なコンピューティングインフラの大規模な構築です。
ハイパースケーラー、半導体メーカー、クラウドプラットフォーム各社は、高度なモデルの学習、リアルタイム推論の提供、企業規模のワークロードを支えるために必要なコンピューティング基盤を拡張すべく、過去最高水準の資本を投じています。
主要テクノロジープラットフォーム(Alphabet、Amazon、Meta、Microsoft、Oracle)によるインフラ投資額は、2025年に3,500億ドルを超え、前年比60%以上の伸びとなる見通しです。3
この急増は、先端GPU、広帯域幅メモリ、専用サーバー、高速ネットワーキング、そしてデータセンター容量の急速な拡大にまで及んでいます。
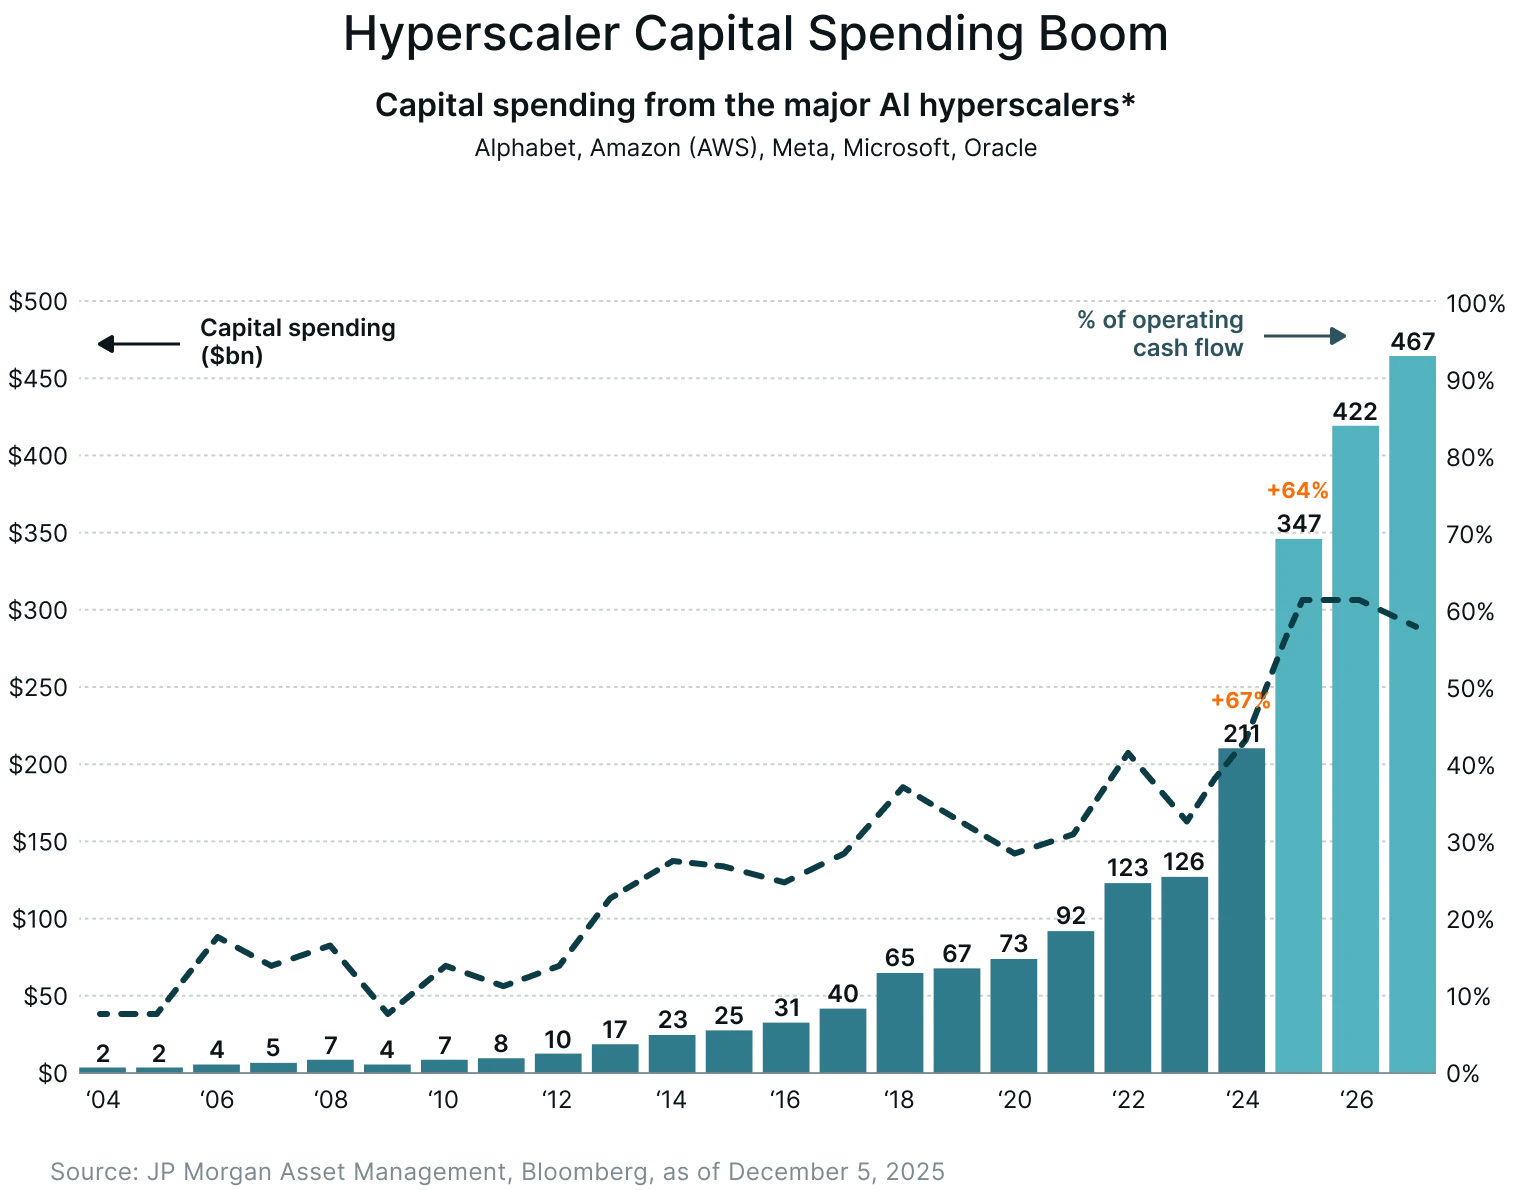
生成モデルが大規模化し、より多くの業務機能で採用されるにつれ、コンピューティングリソースの確保がAIの経済的可能性を左右する中心的な要因となっています。モデル分析では、生産性と利益の向上は学習・推論インフラを拡張する能力に大きく依存することが示されています。2
資金の流れにもこの戦略的優先順位が反映されています。主要テクノロジー企業はAIおよびクラウド構築のために新たにおよそ1,000億ドルの資金調達を行っており、今年の世界のデータセンター投資額は4,000億ドルに迫ると見込まれています。4
こうした投資は、高密度コンピューティングクラスター、効率的なエネルギー・冷却システム、そして世界に分散配置されたAIインフラの必要性が競争上不可欠であることを裏付けています。
より長期の見通しでは、この勢いは一時的な設備投資サイクルではなく、持続的な産業拡大であることが示されています。AIインフラへの年間投資額は2030年までに3兆~4兆ドルに達する可能性があり、コンピューティングおよびデータセンター開発は今後10年間を象徴する資本形成テーマの一つとして定着しつつあります。4
各種分析では、生成AIが各業界に組み込まれるにつれてインフラ需要が指数関数的に増加し、コンピューティング需要が現在の設置基盤を大きく上回るペースで拡大していることが示されています。重要な点として、この構築は堅調な営業キャッシュフローによって賄われており、これまでのAI関連株のパフォーマンスの大部分は、バリュエーションの拡大ではなく利益成長によって牽引されてきました。5
その結果、インフラ層は、コンピューティング、半導体、クラウド各社にとって短期的な収益触媒であると同時に、生成AIが世界経済全体に拡大していくための長期的な基盤としての役割も担っています。
#3 急速な企業導入とROIシグナルの改善
企業による生成AIの導入は驚異的な速度で進んでおり、試験的なパイロット導入から実質的な業務統合への移行を示しています。
最近の世界的な調査によれば、企業の約88%が少なくとも1つの業務機能でAIを活用しており、69%が2つ以上の機能で、50%が3つ以上の機能で活用していると回答しており、企業全体でのAI統合が一段と進んでいることが浮き彫りになっています。6
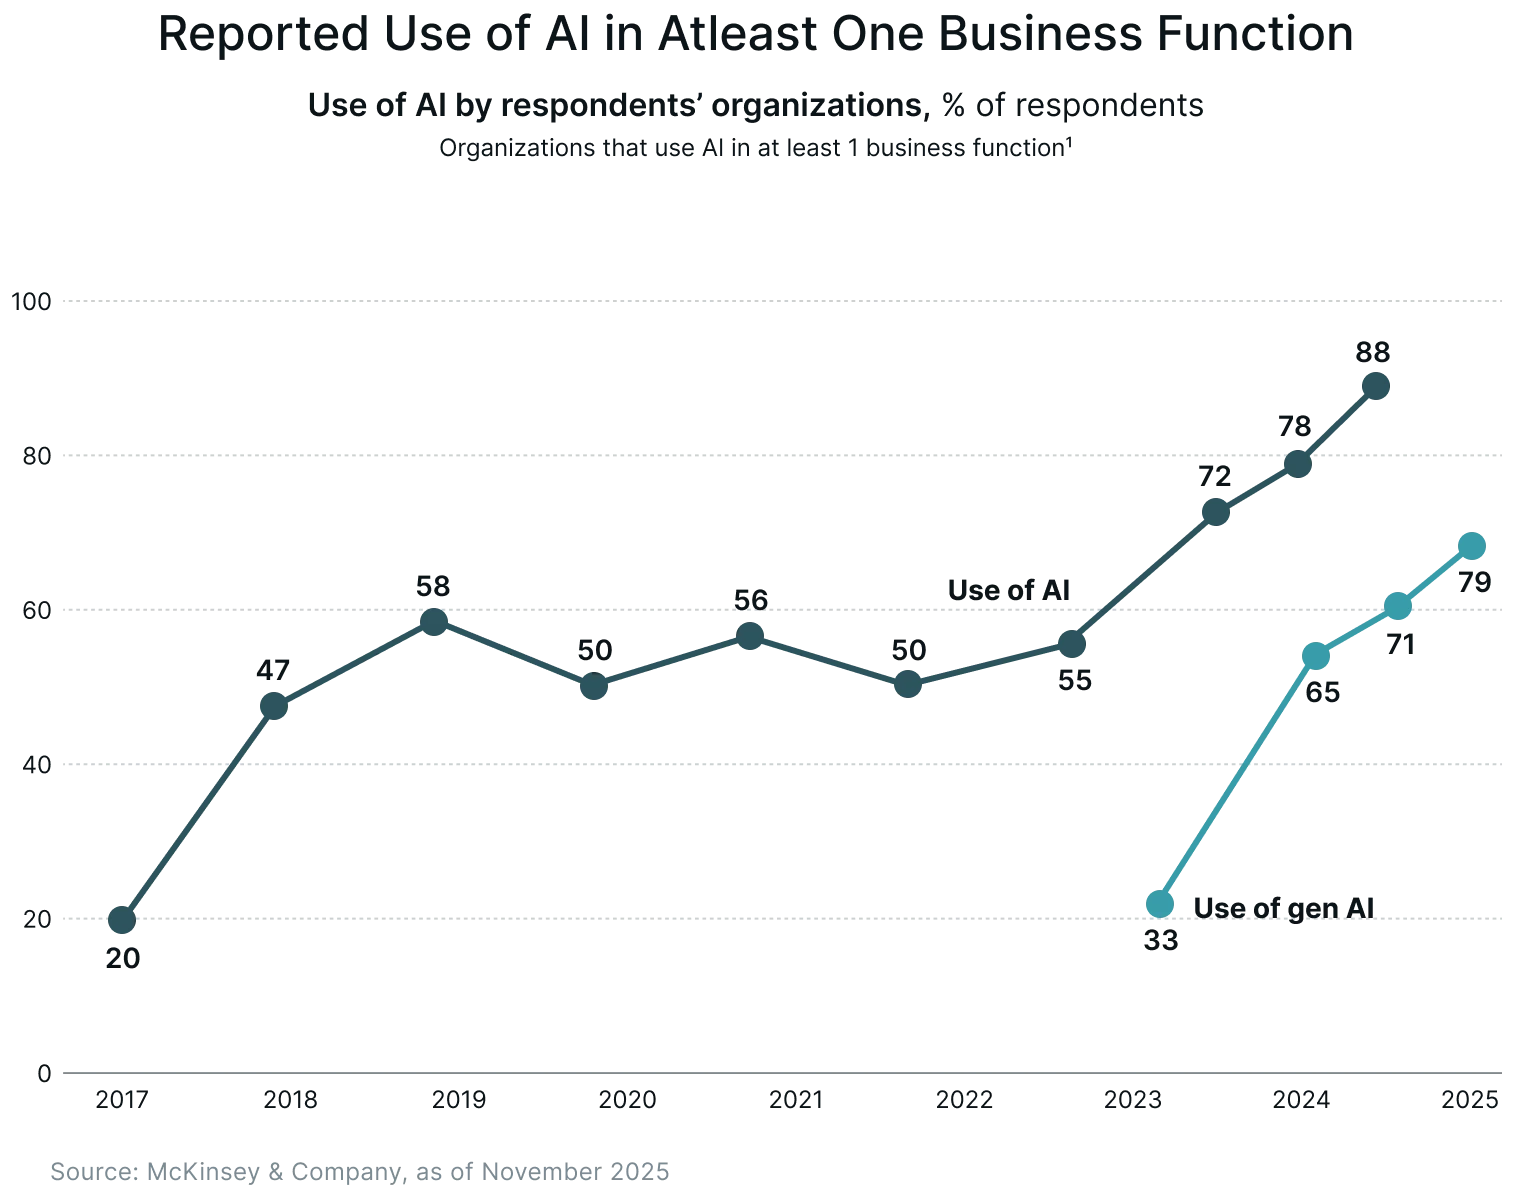
AIの導入はもはや個別のユースケースにとどまらず、全企業の約半数が複数の業務機能にAIを適用しており、組織全体での統合へと明確に移行していることを示しています。
この加速は、実測可能な生産性向上によって裏付けられています。ソフトウェア開発チームはAI支援ツールの活用によりコーディング時間を20~50%削減したと報告しており、カスタマーオペレーション部門ではAI対応サポートシステムにより解決率の向上とサービス効率の改善を実現しています。1
マーケティングおよび営業分野では、生成AIがリード転換率の向上、パーソナライゼーションの強化、コンテンツ制作の迅速化に貢献しており、収益の押し上げと利益率の拡大の両方を支えています。
財務面での成果も表れ始めています。AI活用がより進んでいる企業では、測定可能な財務インパクトが見られるようになってきています。
McKinseyの2025年調査によれば、AIによるEBITへの何らかの貢献を報告した企業は39%にとどまる一方、回答企業の約6%を占める「AIハイパフォーマー」と呼ばれる少数のグループは、AI主導の効率化、ワークフローの再設計、イノベーション施策によってEBITの5%超を生み出していると回答しています。6
投資家にとって、こうした急速な導入、早期のROI実証、そして拡大するパフォーマンス格差の組み合わせは、持続的な投資機会を示唆しています。コンピューティング、エンタープライズ向けAIプラットフォーム、サイバーセキュリティ、データ統合ツール、そして特定領域向けAIアプリケーションを提供する企業は、増加する予算を取り込む位置にあります。
#4 AIスタック全体に広がる価値の獲得
生成AIはもはやテクノロジー分野の一領域にとどまるものではありません。その経済的インパクトは、半導体やクラウドインフラからエンタープライズソフトウェア、特定領域向けアプリケーションに至るまで、技術スタック全体に広がっており、分散的かつ多層的な投資ユニバースを生み出しています。
主要機関による予測は、この拡大の規模の大きさを示しています。
世界のAI半導体売上高は、GPU、アクセラレーター、次世代AIチップに牽引され、2030年までに1兆ドルを超える見通しです。7
クラウドプロバイダーは、拡張可能な学習・推論インフラへの需要に牽引され、2032年までにAI関連クラウド売上高の累計が約2兆ドルに達する可能性があります。8
AIデータセンター市場は2030年までに1兆ドルを超える可能性があります。9
新興の「デジタル労働力」というカテゴリーは、12兆ドル規模の機会へと成長する可能性があります。10
これらの試算を総合すると、エコシステムの多様な構成要素にわたって価値が積み上がっていることが浮き彫りになります。
このバリューチェーンは複数の層にまたがっています。基盤となるのは半導体・ハードウェアで、高速コンピューティングとメモリ需要を支えています。クラウド・データセンタープラットフォームは、モデルの学習・推論に必要な分散環境を提供します。その上に位置するのが、基盤モデルや業種特化型AIエンジンの提供企業を含む、モデル・プラットフォーム開発企業です。
ソフトウェア・アプリケーション層には、サイバーセキュリティ、CRM、分析、生産性、デザインといった分野にわたるAI強化型ツールが含まれます。そして最後に、サービスおよびシステムインテグレーション企業は、組織がAIを適切に導入・統治・拡張する支援を通じて価値を獲得しています。
これらすべての層で同時に価値が生まれているため、投資家はAIネイティブ企業の限られた集団に投資対象を限定する必要はありません。AI特化型ETF、インフラ戦略、半導体・クラウド関連の配分、そしてプラットフォーム・アプリケーション分野のリーディング企業への個別投資を通じて、エクスポージャーを構築することができます。
AIの導入が金融サービス、ヘルスケア、小売、製造、物流、教育といった分野に広がるにつれ、その経済的インパクトは公開市場全体に波及していくと見込まれ、AIはニッチなテーマ型配分から、ポートフォリオ構築における主流の柱へと移行しつつあります。
#5 実需に裏付けられた収益モメンタム
現在の生成AIサイクルの注目すべき特徴は、市場パフォーマンスのかなりの部分が実際の売上・利益成長によって裏付けられている点です。
AIバリューチェーン全体(半導体、クラウドプラットフォーム、エンタープライズソフトウェア)の企業各社は、AI関連需要による測定可能な財務貢献を報告しており、このテーマは事業ファンダメンタルズに裏付けられたものとなっています。
この動きを最も明確に示しているのが半導体大手です。NVIDIAはFY26第3四半期に570億ドルの四半期売上高を計上し、前年同期比62%増となりました。データセンター売上高は前年同期比66%増の512億ドルに達し、その成長のほぼすべてがAI学習・推論システムへの需要によって牽引されました。11
クラウドプラットフォーム各社も具体的な上振れを取り込んでいます。2025年9月期の四半期において、Microsoftの売上高は前年同期比18%増の777億ドルとなり、経営陣はAzureの成長加速がAIワークロードとモデル開発サービスへの需要によって牽引されたと強調しています。12
エンタープライズソフトウェア企業も同様の勢いを見せています。2025年12月、Salesforceは、AI機能を強化したCRM、自動化、分析ツールの企業導入が予想を上回るペースで進んでいることを理由に、通期の売上高・利益ガイダンスを引き上げました。13
これらの事例を総合すると、AI主導の価値創出は、ハードウェア(NVIDIA)、クラウドプラットフォーム(Microsoft)、エンタープライズアプリケーション(Salesforce)、そしてその周辺のサービスエコシステムにわたって広く分散していることが分かります。
このように具体的な財務インパクトが幅広く見られることは、生成AIが初期サイクルの思惑的な動きをはるかに超えたモメンタムを持つ、収益に裏付けられた持続的な投資テーマであることをさらに裏付けています。
投資戦略
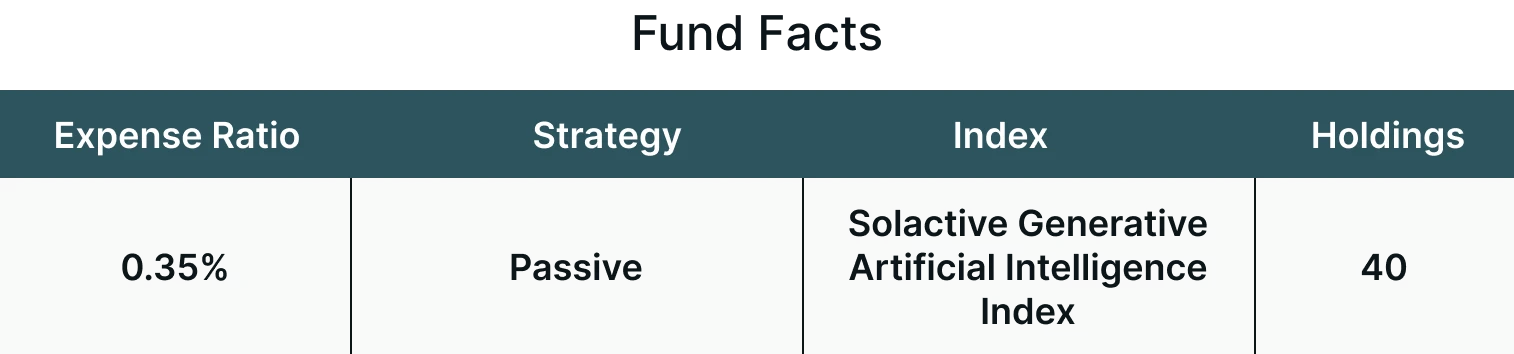
https://themesetfs.com/etfs/wise" data-as-button="false">Themes Generative Artificial Intelligence ETF (WISE) は、Solactive Generative Artificial Intelligence Index (SOLGAIN) への連動を目指しています。同指数は、以下のいずれかの分野から収益を得る40社を選定しています。
人工知能
データ分析・ビッグデータ
自然言語処理
AI駆動型サービス
WISEは、手数料・費用控除前のSOLGAIN指数の価格・利回りパフォーマンスに概ね連動する投資成果の提供を目指しています。
結論
生成AIは、インフラの拡大、企業導入の加速、そして実用アプリケーションのパイプラインの深化に支えられ、実験段階から大規模な実行段階へと急速に移行しています。この技術はもはや個別のブレークスルーによって定義されるのではなく、相互に結びついたエコシステムの出現によって特徴づけられています。
投資家や事業者にとって、この移行は長期的な構造サイクルの初期段階を示すものです。経済的インパクトがより顕在化し、導入が各セクターに広がるにつれ、世界のAIバリューチェーン全体にポジションを構築している企業が、まだ形成期にあるこの変革から恩恵を受けると見られます。
手数料・費用、保有銘柄、標準化されたパフォーマンス、リスクなど、ファンドに関する詳細情報については https://themesetfs.com/etfs/wise をご覧ください。
脚注:
1Goldman Sachs、Generative AI could raise global GDP by 7%、2023年4月5日時点
2McKinsey Global Institute、AI could increase corporate profits by $4.4 trillion a year, according to new research、2023年7月7日時点
3J.P Morgan Asset Management、Artificial Intelligence、2025年12月5日時点
4Reuters、Tech companies tap debt markets to fund AI and cloud expansion、2025年11月24日時点
5The Tribune、No bubble in AI, current funding by cash flows rather than excessive borrowing: JP Morgan、2025年11月25日時点
6QuantumBlack AI by McKinsey、The state of AI in 2025、2025年11月時点
7Forbes、AI To Drive $1 Trillion In Global Chip Sales By 2030、2024年7月26日時点
8Goldman Sachs、Cloud revenues poised to reach US$ 2 trillion by 2030 amid AI rollout、2024年9月4日時点
9Reuters、AMD expects profit to triple by 2030, data center chip market to grow to $1 trillion、2025年11月12日時点
10Reuters、Major analyst and enterprise forecasts on the AI market、2025年11月13日時点
11NVIDIA、NVIDIA Announces Financial Results for Third Quarter Fiscal 2026、2025年11月19日時点
12Microsoft、Earnings Release FY26 Q1、2025年10月29日時点
13Reuters、Salesforce raises annual forecasts as AI software adoption picks up steam、2025年12月4日時点
*本稿に記載される個別の投資は、Themes ETFsが行った投資判断のすべてを表すものではありません。読者は、ここで取り上げられ論じられた投資判断が過去に利益をもたらした、または将来利益をもたらすと想定すべきではありません。本稿に記載される個別の投資助言への言及はあくまで例示を目的としたものであり、将来行われる投資を必ずしも代表するものではありません。