2025年4月2日、トランプ大統領はこの日を「解放の日」と宣言し、米国政府はすべての貿易相手国を対象とする広範な関税引き上げ1を発表した。今回発表された関税は、1930年のスムート・ホーリー関税法以来、最も広範な引き上げ措置となった。多くのエコノミストを困惑させたのは、その「開戦事由」に関する主張だった。すなわち他国が米国製品に課している関税であり、メディアに示されたボードでは、第1列に対象国名、第2列に「通貨操作および貿易障壁を含む対米賦課関税」、第3列に「米国による割引後の相互関税」という見出しが付けられていた。

出典:米国ホワイトハウス、2025年4月2日時点

出典:米国ホワイトハウス、2025年4月2日時点

出典:米国ホワイトハウス、2025年4月2日時点

出典:米国ホワイトハウス、2025年4月2日時点
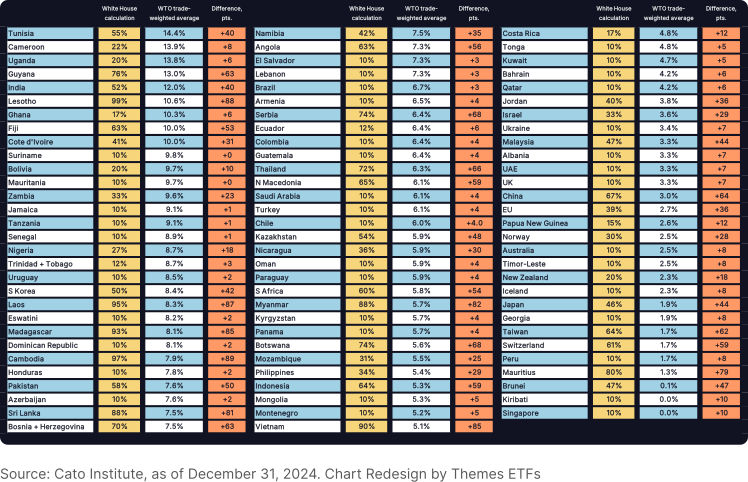
しかし、ほぼすべてのケースにおいて——一部の品目を除き貿易加重平均ベースで見た場合であっても——実際に課されている輸入関税は、第2列に示された数値とはかけ離れている。例えば、Cato Instituteは、2023年の中国の貿易加重平均関税率を3%と推計した2が、トランプ政権はこれを67%としていた。同様に、政権はインドが対米関税を52%課していると主張したが、Cato Instituteの調査ではインドの2023年貿易加重平均関税率は12%であった。
第3列については、米国通商代表部(USTR)が、各国に割り当てられた関税は次の計算式に基づいて算出されたと説明している3。
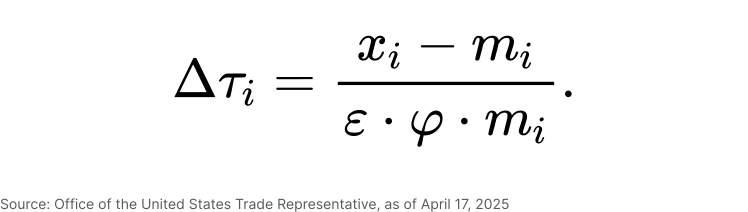
この式において、∆τは対象国「i」の関税率変化を表し、「x」および「m」はそれぞれ対「i」国向け輸出額および対「i」国からの輸入額を表す。一方、「ε」は輸入価格に対する輸入需要の弾力性として算出される係数、「φ」は関税に対する輸入価格の弾力性である。これらの係数はそれぞれ4および0.25に設定されており、実質的に互いに相殺し合う関係にある。こうして算出された関税総額はさらに50%割り引かれており、ホワイトハウスはこれを課税対象国にとって「非常に寛大な」措置だと説明した4。
割引を除けば、この計算式は現状のままでは輸入額に対する貿易ギャップを表しているにすぎず、関税水準を決定する上で実際に判断材料となる指標には結びつかない。中道右派のシンクタンクであるアメリカン・エンタープライズ公共政策研究所(通称「American Enterprise Institute」)は、USTRが用いた計算式の根拠となる文献を検証した5結果、関税が輸入価格ではなく関税に対する小売価格の反応の弾力性に基づいているとみられることから、「φ」は0.25ではなく0.945に設定されるべきだと結論づけた。仮に輸入価格を基準とした場合、割引後の米国の最高関税率は約14%程度となり、これは2023年時点で対米貿易加重平均関税率が最も高かった国(チュニジア)が課している税率とほぼ同水準である。
したがって、関税算出における「計算式」に基づく論拠は精査に耐えるものではない。しかしながら政策的な観点からは、この一件は政権内で検討されている可能性のある戦略の枠組み——いわゆる「マールアラゴ合意」——を示唆するものといえる。
ドル安誘導で製造業を取り戻せるか
「マールアラゴ合意」という言葉は、元Credit Suisseストラテジストのゾルタン・ポジャール氏が2024年6月に提唱したもので、1985年にフランス、日本、西ドイツ、英国が米国と共同でドル安誘導に合意し、米国の貿易赤字を抑制し世界市場における米国の競争力を維持しようとした「プラザ合意」を参照している。ポジャール氏は、トランプ大統領が選挙戦で展開した主張——米国が各国に対し、米軍による防衛提供と引き換えにドル安の受け入れと米国債投資への低金利適用を事実上強制できるとの考え方——を大枠として用いてこのアイデアを構築した(これは実質的に、プラザ合意の要素と、その約10年前のニクソン政権時代に複数のOPEC諸国へ米軍による防衛を提供する見返りとして石油取引をドル建てに限定させた取り決めの要素を組み合わせたものである)。
2024年11月、コネチカット州のヘッジファンドHudson Bay Capitalのシニアストラテジストであるスティーブン・ミラン博士は、このアイデアを論文の中で発展させた6が、同氏が大統領経済諮問委員会(CEA)委員長に任命されるまでは、この論文はさほど注目されていなかった。それ以降、エコノミストやストラテジストたちは、この論文および大統領の世界観で示された考え方と実際の政策発言を照らし合わせるようになっている。
大統領によれば、ドル高がかつて広大だった米国の製造業を解体に導いたという。トレンドの観点から見ると、この点には一定の相関関係が見られる。

USTRによれば、関税率は二国間貿易赤字をゼロに導くよう算出されたという。同組織はさらに、赤字を是正できなかったことが「1997年以降、米国内で9万を超える工場が閉鎖され、製造業の雇用者数はピーク時から3分の1以上、660万人超減少する」結果を招いたと述べている。
言うまでもなく、これらの数値には大きな異論がある。長期にわたる縦断的データを入手することは比較的難しいが、これに反証する「一定期間を切り取った」研究は存在する。例えば、Ball State UniversityのHicks氏とDevaraj氏が2017年に発表し高く評価された研究によれば、2000年から2010年にかけての製造業雇用喪失の大半は、自動化の進展とスキルの高度化によるものだったとされる。

言い換えれば、米国内の雇用喪失を引き起こしたのは中国人(あるいはインド人やベトナム人)労働者ではなく、その大半は機械化と、生産ラインにおけるより効率的な同僚労働者によるものだった。米国の製造業生産高は、雇用者数の大幅な減少にもかかわらず、2000年から2020年にかけて絶対値ベースで約20%増加している。近年の製造業における雇用喪失の約88%は生産性の向上に起因するとみられ、製造業雇用の長期的な変化は主に米国工場の生産性と結びついている。
これを裏付けるのが、イェール大学、ジョンズ・ホプキンス大学、連邦準備制度の著名な研究者らが2019年に発表した「Caliendo, Dvorkin, and Parro貿易モデル」7であり、HicksとDevarajが統計分析の対象とした、製造業の喪失が比較的近年より大きかったとみなされ得るより早い時期においてさえ、中国など海外へのアウトソーシングに起因する喪失は約16%にとどまっていたことが示された。製造業の成長を後押しし得る米国の輸出競争力を世界の同業他社に対して低下させているのは、ドルの割高な水準である。
全労働力に占める製造業雇用の割合は縮小した一方、底堅さを維持した分野の一つが米国の軍需産業だった。米国債務の増加は米国の軍事支出増加と非常に強い相関を示しており、米国政府は表向き、世界各地における責務を果たすためだとしている。

資金力のある欧州のNATO同盟国と比較すると、米国はこの約50年間、それら同盟国全体の合計を上回る支出を続けている。
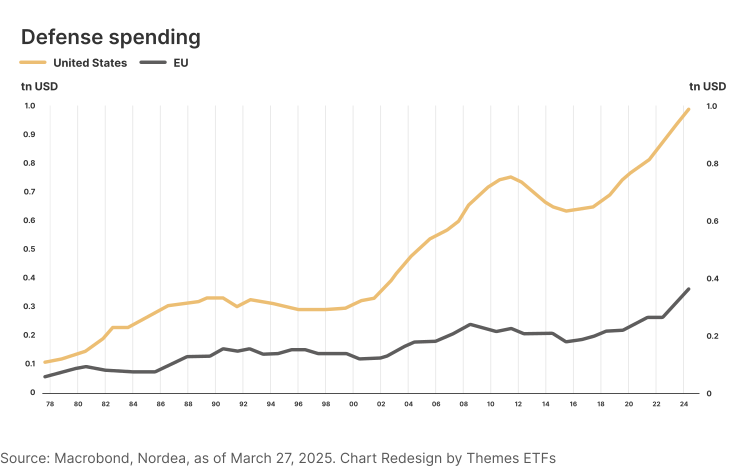
これが、米国政権がNATO加盟国に対しより多くの支出を求める姿勢の根底にある基本方針の核心である。この格差を踏まえれば直感的には筋が通るように思えるが、軍需産業にとっての影響は顕著だ。欧州連合(E.U.)が、支出増加の恩恵をE.U.域内メーカーが(独占的ではないにせよ)主として享受できるようにする規則を提案しており8、米国および英国の企業は事実上ほとんどの部分で対象外となり得るためである。これを受けてマルコ・ルビオ国務長官は即座に反応し、欧州の入札から米国企業が排除されればワシントンはこれを否定的に受け止めると述べたと報じられている9。
米国政権は、米国製の軍事装備を新たな買い手に売り込むことに力を注いできた。トランプ大統領再選後、インドのナレンドラ・モディ首相による「ワーキングビジット」(公式な国賓訪問というよりは非公式な「挨拶」に近い形式の会談)の際、大統領はインドにF-35戦闘機(1機当たり約1億ドル)を提案した。しかしこれには、2023年時点で同機の「完全任務遂行可能率」がわずか30%10にとどまっている(信頼に足る空軍の基準は少なくとも65%とされる)こと、米軍を悩ませる運用コストが2兆ドル近くに達し11なお増加傾向にあること、そして完全国産の第5世代機開発を目前に控える巨大な国内エコシステムの発展を阻害しかねない点から、インド国内で強い反発が起こった。このワーキングビジットは、インド政府からの前向きな回答を得られないまま円満に終了した。
この先も続く見通し
ミラン博士は自身の論文(「政策提言」とみなされるべきではないと慎重に断っている)の中で、米国が世界の準備資産供給国としての役割を担うことの大きな帰結として、米国資産(現金および国債資産の双方)に対する準備需要がドルを押し上げ、長期的に国際貿易の均衡をもたらす水準をはるかに超える水準までドルを上昇させると述べている。各国が自国通貨の上昇圧力を抑えるために準備資産を積み増す面があることから、ドルの為替価値と世界の準備資産水準の間には同時的な負の相関関係が存在する。準備資産は「安全」であるがゆえに、景気後退局面ではドルが上昇する一方、他国通貨は下落する傾向にあり、これは他国の輸出が割安になる一方で米国の競争力が損なわれることを意味する。ミラン博士は、関税と通貨政策を組み合わせることで、高付加価値製造業における米国の競争力を維持できる可能性があると仮定しているが、こうした分野は大量の雇用を生み出す業種として知られているわけではない。
一方、USTRが関税の根拠として参照した当の研究において、著者のCavallo氏らは過去の事例を例に挙げ、例えば10%の関税は関税前価格(すなわち輸出者側の価格)を0.6%押し下げる一方、輸入者側が直面する価格全体を9.4%押し上げ、それが最終的に消費者へ転嫁されると指摘している。しかし、輸出国側が報復関税を発表した場合、米国製品に課される10%の関税は米国の関税前輸出価格を約3.3%押し下げる。これは、「強い」ドルが米国の輸出品を実質的に競争力喪失の瀬戸際まで追い込み、輸出業者に値下げか撤退かの選択を迫るという、繰り返し見られるパターンであり、雇用者数にも波及し得る。米国の貿易相手国に課された関税がこれほど突出した規模であることを踏まえると、報復関税は事実上避けられない。引き上げられた関税は、4月5日時点ですでに米国内の各港で徴収が開始されている12。
もし石油取引のドル建て契約、米国債に対するほぼ一貫したトップ格付け、そして歴代米国政権が米ドル(および債務資産)を世界の準備資産に組み込むことに固執してこなかったならば、この関税制度は交渉と協議の余地を生んでいたかもしれない。これらの構造がそのまま維持される限り(すなわち通貨政策が現状のまま据え置かれる限り)、関税は米国の産業基盤そのもの、そして労働者自身に対する諸刃の剣となる。トランプ大統領が、準備資産の「脱ドル化」を進める国に対しては関税をさらに引き上げると脅している13ことを踏まえると、米国政権に残された選択肢は、数年にわたり関税を通じた通貨切り下げを追求することしかないと考えられる。プラザ合意では、主要貿易相手国の協力を得てドルが下落するまでに2年を要した。現代においては、貿易相手国および債務保有者の数がはるかに多く、複雑かつ広範に分散しており、様々な理由から協力に消極的である。
現状のままでは、関税は米国消費者への課税として作用することになる。おそらくこの理由から、米国政権は4月9日、中国を除く形で90日間の関税停止を発表し14、続く12日には特定品目(主にスマートフォン、コンピューター、関連する電子機器)についてさらなる緩和措置を発表した15。しかし、米国政権は今後これらの措置を再び引き締める可能性が高い。
関税戦争が激化するにつれ、米国市場では大幅な乱高下が続き、他地域にも波及効果が及ぶことが見込まれる。この戦いにおける動きはワシントンの判断だけで決まるものではなく、ブリュッセル、北京、東京、ニューデリーにおいても様々な形で対抗措置が検討されており、一連の動きが今後見込まれる。