2026年第1四半期は逆説的な展開となった。世界の銀行セクター全体で好調な業績が相次いだにもかかわらず、銀行株のバリュエーションは大きく低下した。KBW銀行指数(BKX)は、2023年の中規模銀行危機以来最悪の第1四半期となった1。S&P金融セレクトセクター指数(IXM)は、5月31日までの年初来で約10%下落した。それにもかかわらず、S&P500金融セクターのEPS成長率は15.1%と、11セクター中3番目の高さになると見込まれ2、四半期入り時点のコンセンサス予想14.6%を上回った。
この期間を通じて投資家心理を左右したのは、3つのマクロショックだった。第一に、イラン・イスラエル戦争がエネルギー価格を急騰させ、家計のバランスシート、企業の資金調達コスト、中東向け与信エクスポージャーへの二次的影響について不透明感を生んだ。第二に、プライベートクレジット市場の混乱である。Apollo、Blue Owl、BlackRock、Carlyleなど3で解約請求が相次ぎ、多くの運用会社が四半期あたりの解約上限を5%に制限したことで、シャドーバンキングのレバレッジに対するシステミックな懸念が高まった。第三に、Jamie Dimon氏をはじめとする業界の重鎮らが、次の信用危機は「市場の想定以上に深刻なものになる」と警鐘を鳴らした4。これらが重なり、EPSの上振れをもってしても払拭しきれないほど投資家心理を押し下げる要因となった。
欧米・日本の銀行、下馬評を覆す好業績
2026年4月に第1四半期決算を発表した米大手銀行に共通して見られたのは、イラン戦争に伴うボラティリティを追い風としたトレーディング収益の過去最高更新と、投資銀行手数料の急回復であった。唯一の例外がWells Fargoで、純金利収入(NII)が市場予想を下回り、リテール依存度が高く金利収入に偏重したビジネスモデルの脆弱性が露呈した。
主要な国際銀行の状況は、むしろそれ以上に印象的なものだった。
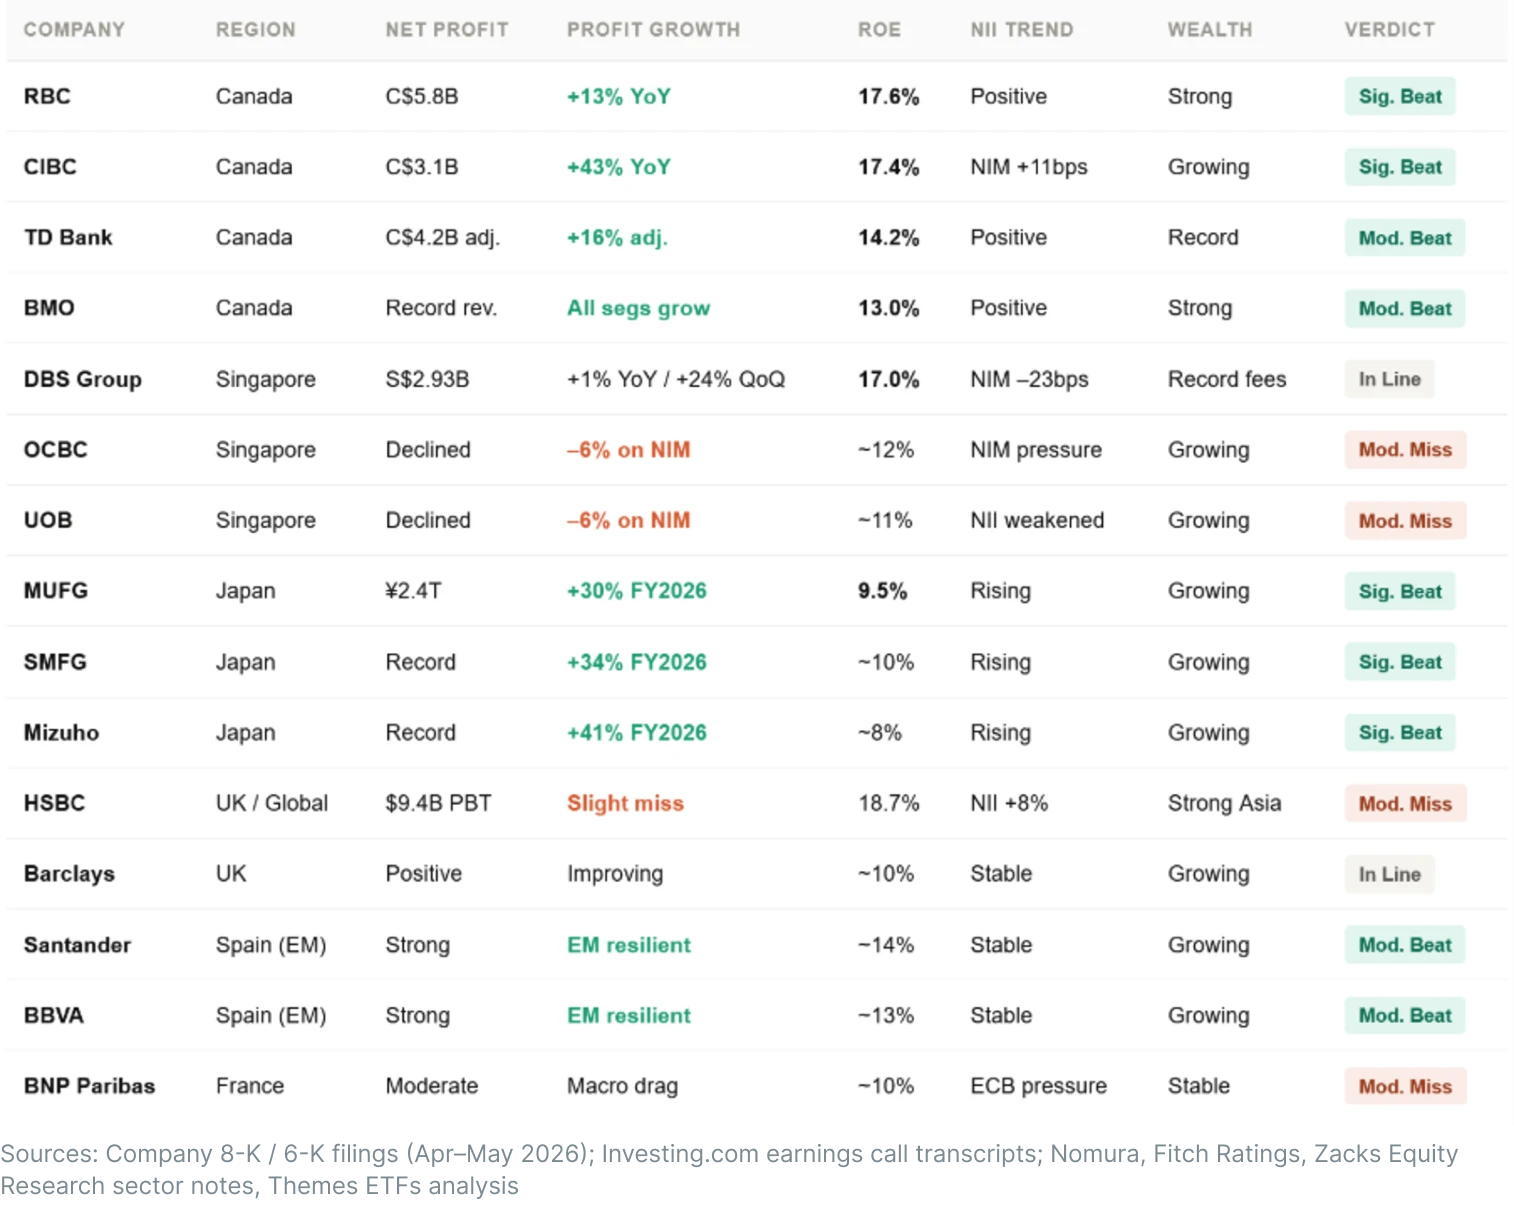
注:「総合評価」、「ウェルスマネジメント」の強さ、「NIIトレンド」は、アナリストのコンセンサスおよび各行の決算説明会でのコメントを総合した定性的評価である
2月下旬に会計年度第1四半期決算を発表するカナダの大手6行は、他国の銀行システムがうらやむような全面的な好調さで2026年をスタートさせた。RBCの純利益は58億カナダドルと前年同期比13%増加し、調整後ROEは17.8%と、自社目標である「17%以上」を余裕を持ってクリアした。CIBCの純利益は31億カナダドルと前年同期比43%の急増となり、調整後ROEは17.4%と、中期目標の15%を2ポイント以上上回った。TDバンクの調整後EPSは2.44カナダドル、調整後純利益は16%増の42億カナダドルとなった。ほとんどの商品カテゴリーで大手行が3行以下に絞られる寡占モデルの特徴——慎重な規制監督、保守的な引当金計上の文化——により、2026年第1四半期は一貫して質の高い結果となり、好調な決算にもかかわらず値動きが荒かった米国株とは対照的だった。BMOとBank of Nova Scotiaも、与信費用が大幅に減少したことで過去最高またはそれに近い収益を計上した。
日本のメガバンク3行(三菱UFJ、三井住友、みずほ)は、2026年3月期の通期決算を発表し、いずれも際立った内容となった5。この25年間の大半において、日本の銀行の収益性は、日本銀行がゼロ近辺の政策金利を維持し続けたことで抑え込まれてきた。日銀の正常化——1990年代後半以来初めて政策金利を緩やかなプラス圏へ引き上げたこと——により、非常に低い水準からの数十年にわたる利ざや圧縮が反転しつつある。日本の銀行システムの国内貸出残高の規模を考えれば、わずかなNIM(純金利マージン)の拡大でも、絶対額としては大きな利益押し上げ効果をもたらす。ただし、3行の経営陣が共通して挙げる最大のリスクは、イランとの戦争が持つ地政学的な側面である。
英国の内需型銀行は、市場全体からはあまり注目されなかったものの、実質的には非常に好調な四半期を送った。Lloyds Banking Groupの税引前利益は2026年第1四半期に33%増加し、純利益は前年同期比9%増、純金利収入は8%増の36億ポンドとなった。経営陣は通期のNIIガイダンスを149億ポンド超に引き上げ、2026年のROE目標「16%以上」を再確認したが、第1四半期に達成したRoTE(有形自己資本利益率)17%はこの目標達成が十分視野に入っていることを示唆する。
NatWestのEPSは前年同期比15.5%増加し、RoTE(有形自己資本利益率)は18.2%、貸出純増額は四半期で72億ポンドに達した。NIM(純金利マージン)は前四半期比2ベーシスポイント拡大し2.47%となった。Barclaysは、収益が前年同期比6%増加する中でRoTE 13.5%を計上した。
HSBCの内容は一筋縄ではいかないものだった。税引前利益はコンセンサス予想をわずかに下回り、営業費用は前年同期比8%増加したものの、実体面の勢いは堅調だった。銀行業務のNIIは8%増加し、アジア地域を中心にウェルスマネジメント手数料収入が好調で、年率換算RoTEは18.7%と、世界のユニバーサルバンクの中でも最高水準を維持した。市場はこの未達を軽微なものと受け止め、株価の反応はポジティブだった。
新興国エクスポージャーが欧州銀行の明暗を分ける
大陸欧州では、2つの異なるモデルの明暗がくっきりと分かれた。新興国(EM)エクスポージャーを持つスペインの大手行が欧州銀行の中で群を抜くリターンを上げた一方、欧州中核のユニバーサルバンクはECBの金利正常化と国内利ざやの圧縮という構造的な制約を受け続けた。中でも際立っていたのがBBVAで、純利益は前年同期比10.8%増加し、ROTE(有形自己資本利益率)は21.7%と、米国トップクラスの投資銀行に匹敵する水準に達した。世界の銀行セクター全体で見ても最も過小評価された結果の一つと言えるだろう。Santanderの実質利益は前年同期比12%増加(現地通貨ベースでは14%増)、収益は4%増加した。効率性比率(コスト収益比率)は42.8%まで改善し、同規模のグローバル銀行の中でも最低水準となった。これは「ONE Transformation」プログラムにより、収益が拡大する中でもコストが低下したことによるものだ。
BNP ParibasのCEO、Jean-Laurent Bonnafé氏は、今四半期について「非常に良好なモメンタムが確認された」と述べ6、純利益は過去最高となる前年同期比9%増、収益は8.5%増加した。Deutsche Bankは純利益22億ユーロ(前年同期比8%増)と過去最高を更新し、4部門すべてでRoTE13%以上を達成するという節目を迎えた。収益は前年同期比2%増(為替影響を除くと6%増)となり、プライベートバンキングの純資金流入、資産運用ビジネスの成長、法人向け融資が牽引した。アナリスト予想は依然として慎重な見方に留まっており、同行は現在おおむね割安と評価されている。
アジアの銀行対欧米勢
米国金融株のベンチマークであるS&P金融セレクトセクター指数(IXM)と比較すると、アジアの銀行株は欧米勢よりも強い株価パフォーマンスを見せた。
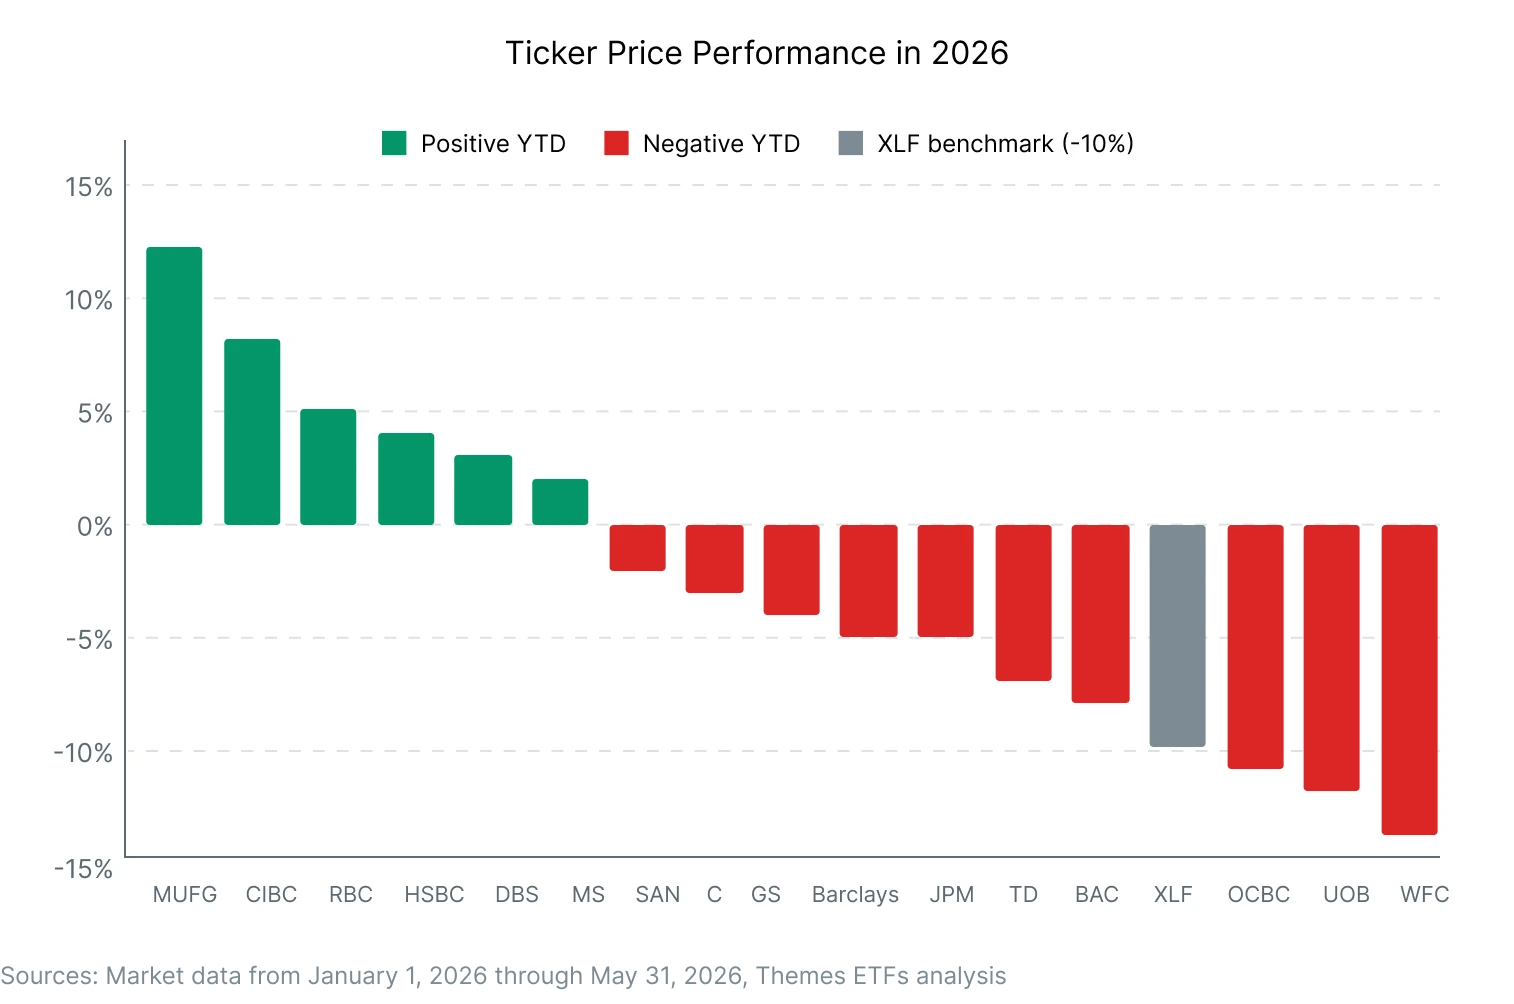
多くの銀行の決算説明会で示唆されている通り、イランとの紛争は欧米の事業環境全体により大きな重石となっている一方、アジアは逆風の中でも成長を軸に据え続けている。バリュエーションを重くしているもう一つの要因は投資家のコンビクション(確信度)である。堅調な業績にもかかわらず、欧米ではポートフォリオの中でAI関連銘柄への関心が高く、それが着実かつ徐々に強まる業績への投資を犠牲にする傾向が、複数の四半期にわたって繰り返し見られる特徴となっている。
フランチャイズの規模は、欧州銀行にとって大きな影響を与えている可能性がある。有形普通株主資本利益率(ROTCE)は日本のメガバンクと同水準で推移している。
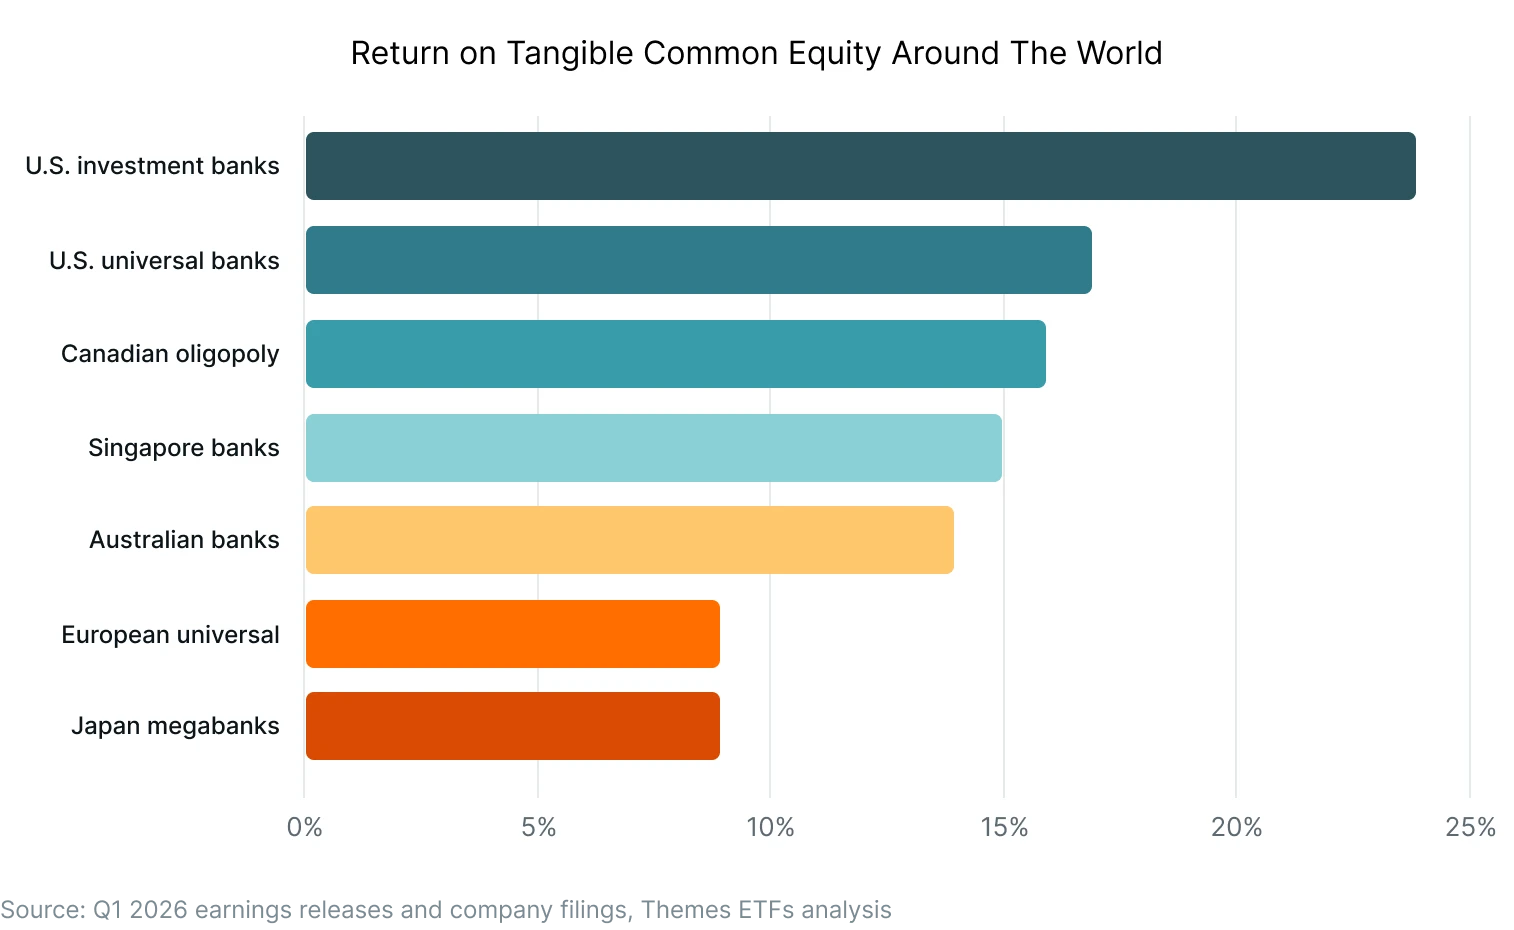
これがHSBCの事業簡素化プログラムを後押ししている背景であり、第1四半期にはドイツのカストディ事業をBNP Paribasへ売却完了、1月にはHang Seng Bankの非公開化を実施した。この結果、同行は2026年半ばまでに年換算15億ドルのコスト削減を達成する見通しであり、CEOのPam Kaur氏は、グループとして2028年まで17%以上のRoTE目標を達成する方針を改めて表明した。
見通しとリスク
総じて、2026年第1四半期からは2つの興味深く多様な示唆が得られる。第一に、投資銀行業務とウェルスマネジメントを統合したビジネスモデルは機能するということだ。手数料収益の多様化は金利サイクルを通じた収益の耐性をもたらし、資本市場のオプショナリティはボラティリティを収益化し、ウェルスマネジメントのフライホイールは金利環境にかかわらず資産価格とともに複利的に拡大する。
第二に、カナダや日本に見られるような寡占構造は、適切な環境下では成長を後押しするということだ。カナダの銀行が持つ価格決定力、国内競争からの規制上の保護、穏やかな信用サイクル、厚みのあるリテール預金基盤は、その信頼性の高さに比してもなお、機関投資家がシステマティックに過小評価しがちな、予測可能で質の高いリターンを生み出している。一方、日本では、金融政策の正常化に加え、AIインフラ投資やリショアリング(国内回帰)の資金需要が企業部門から高まっており、これによる貸出ボリュームの伸びを日本のメガバンクは十分に取り込んでいる。
とはいえ、リスクは山積している。米国およびアジアの銀行はいずれも、イランとの紛争がエネルギー価格の高騰を通じて経済的ストレスを引き起こす可能性が高いと指摘しており、家計・企業向け与信への全面的な影響は2026年第1四半期時点ではまだ顕在化していない。バーゼルIII最終規則(バーゼルIII・エンドゲーム)という形での次なる規制の進展、自己資本要件の変更の可能性、ノンバンク融資の拡大継続は、定量化が難しいものの、セクターにとって無視できない規制上のテールリスクを生んでいる。「Buy Now Pay Later」(BNPL)を含むノンバンク融資は、セクター全体の健全性と結びついている。
それでもなお、2026年第1四半期は、世界の銀行セクターが世代を通じて最も強固な資本基盤、多様化した収益源、そしてほとんどの主要フランチャイズにおける効率性比率の改善という、堅固なファンダメンタルズの健全性を有していることを裏付けた。ポートフォリオマネージャーにとっての課題はファンダメンタルズではなく心理的な側面にある。マクロおよび地政学的要因は、株価のパフォーマンスと実際の業績実態を長期間にわたって乖離させ得るということを、2026年第1四半期は鮮やかに示した。
こうした見通しを踏まえると、割安と考えられる資産への投資を検討する投資家にとって、Themes Global Systemically Important Banks ETF(GSIB)は検討に値する選択肢となり得ると考えられる。GSIBは、金融安定理事会(FSB)およびバーゼル銀行監督委員会(BCBS)により「システム上重要な銀行」に指定された世界28行の上場銀行に、四半期ごとのリバランスを通じて均等に投資するETFである。複数の地域にまたがる主要銀行へのバランスの取れた投資は、投資成長の安定性を支える強力な根拠となり得る。
重要な注記:記載されている数値はすべて推定値であり、2026年第1四半期決算発表時点でのThemes ETFs社内リサーチ分析に基づいています。
脚注:
1「銀行株、決算発表を控え2023年以来最悪の年初来スタート」、Bloomberg、2026年4月10日
2「S&P500金融セクター決算プレビュー:2026年第1四半期」、FactSet Insight、2026年4月13日
3「Blue Owl、解約請求の歴史的急増を受け2ファンドの償還を制限」、Reuters、2026年4月2日
4「JPMorganのJamie Dimon氏、信用主導の景気後退は『想定以上に深刻』になると発言」、MarketWatch、2026年4月29日
5「日本のメガバンク、過去最高益を記録も、リスク増大で成長鈍化の可能性とアナリストが警鐘」、CNBC、2026年5月21日
6「仏BNP Paribas、リテール部門の成長と資産運用事業統合で増益」、Morningstar、2026年4月30日
執筆者は、Themes Management Company LLCの米国関連会社であるLeverage Shares LLCの業務委託先です。Leverage Shares LLCは、会社間サービス契約に基づきThemesへ一定のサービスを提供しています。