ドナルド・J・トランプ大統領は2024年の選挙で勝利し、2期目の就任準備を進める中、そのチームは欧州各国の当局者に対し、各国が国内総生産(GDP)の少なくとも5%を軍事力整備に充てることを期待していると伝えた。2024年時点で、米国を含めほぼすべての国がこの目標に届いていないと推計されていた1。
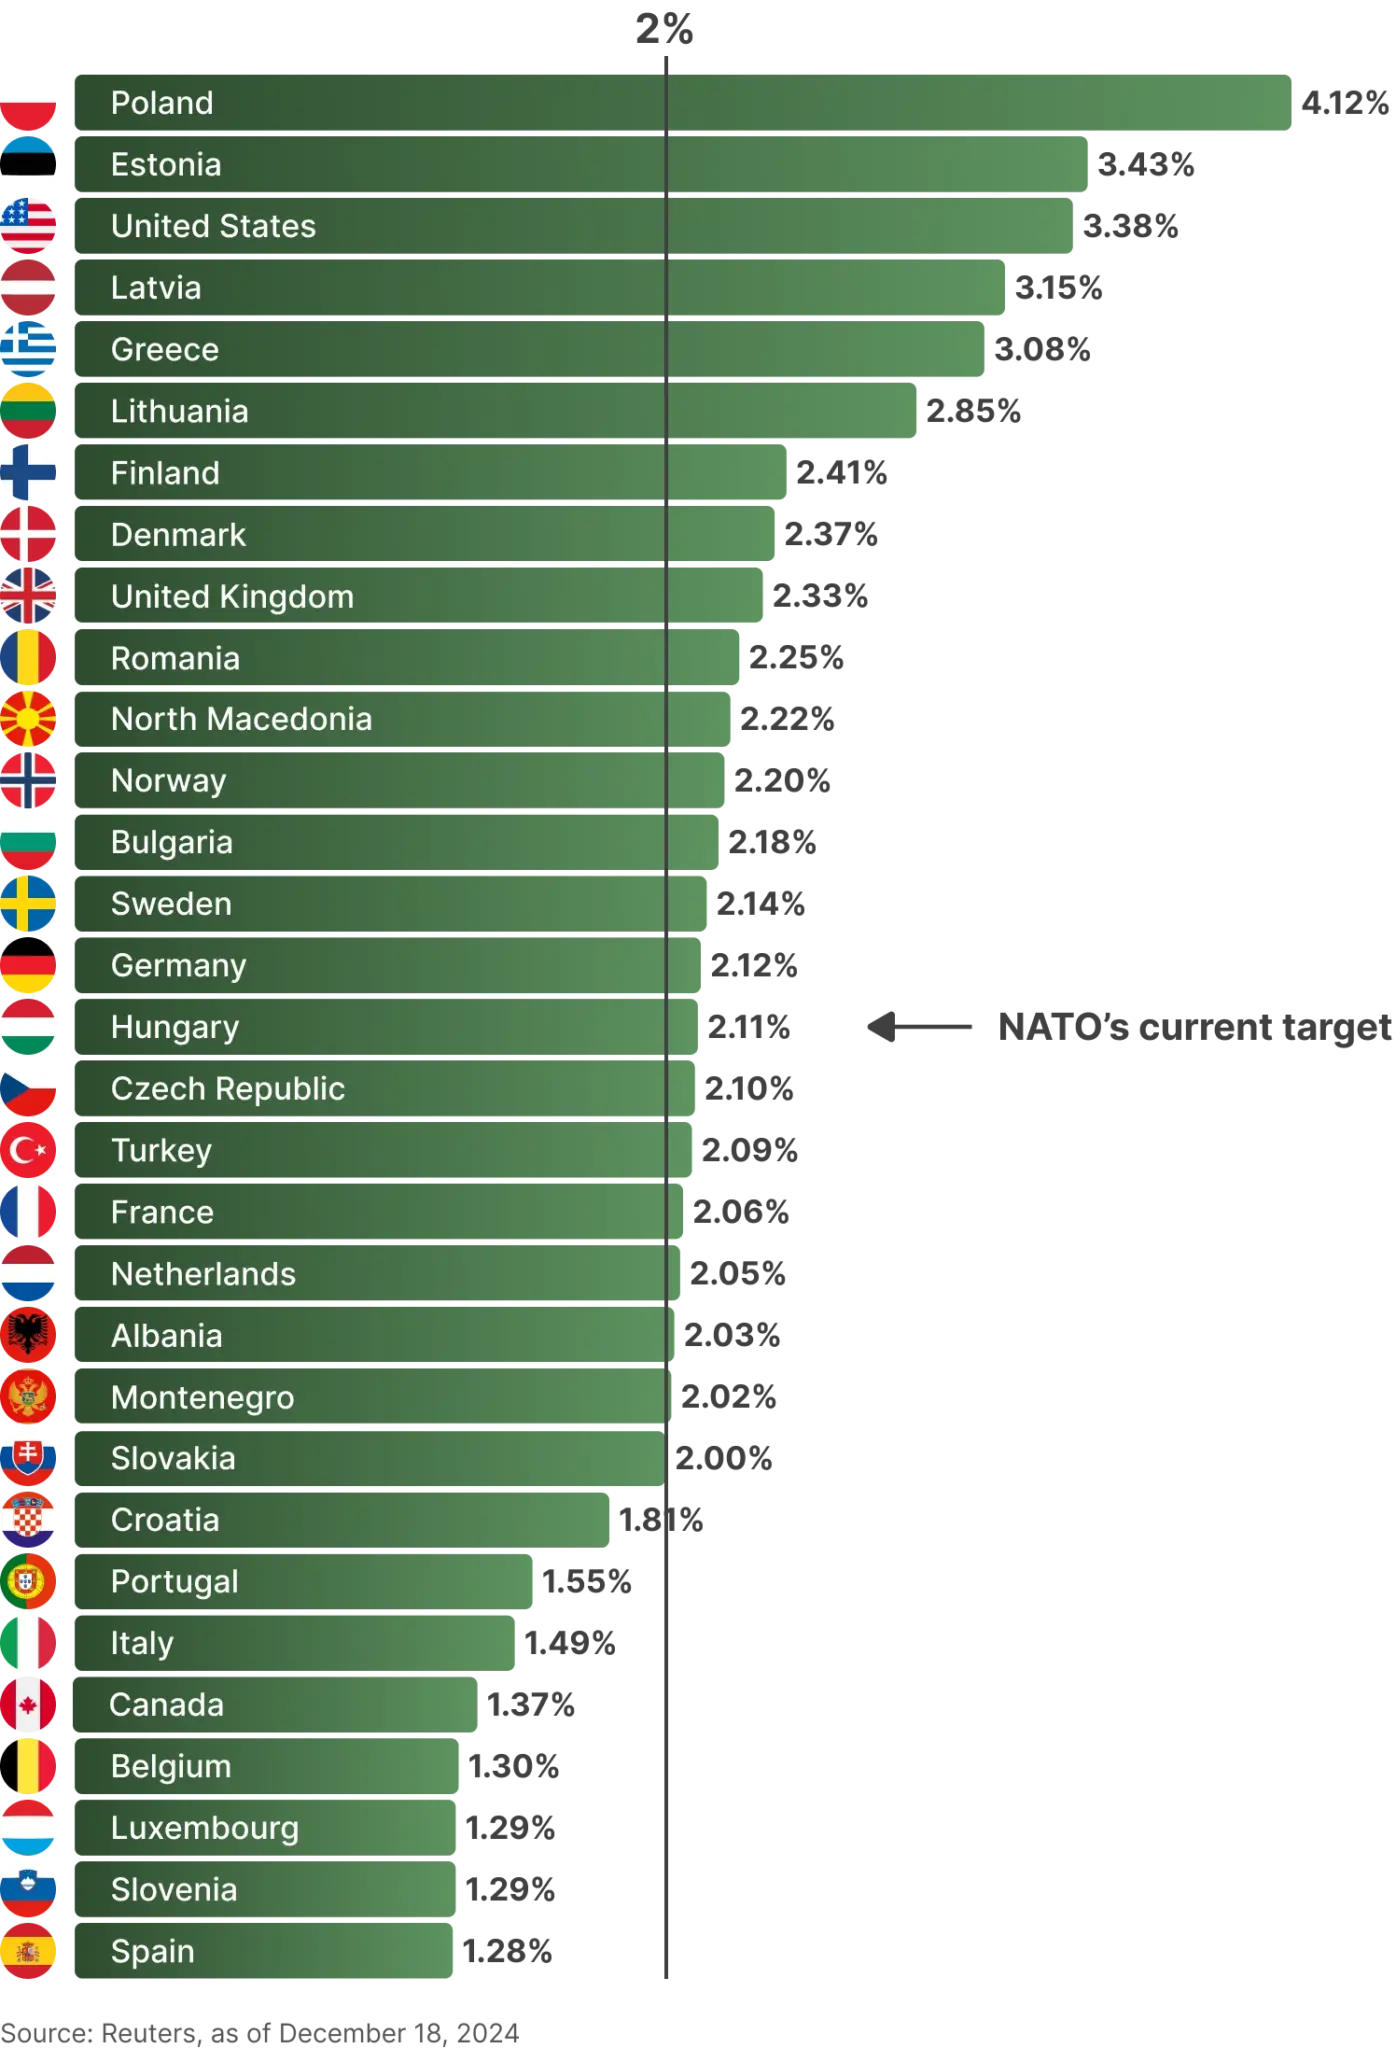
もっとも、米国の軍事支出は欧州同盟国のほぼすべてを合計した額よりも大幅に多い点には留意が必要だ。さらに、脅威から欧州を防衛するために米軍資産が欧州域内に大規模に展開されている現状を踏まえれば、欧州が自国の防衛によりいっそう投資すべきだという考え方には一定の論理的整合性があり、この見解は米国の多くのシンクタンクにも支持されている2。
トランプ大統領の再選を受け、欧州連合(E.U.)域内では年間5,000億ユーロの支出増加計画が進められていたが、欧州委員会の防衛産業・宇宙担当委員アンドリウス・クビリウス氏は、この金額では防空プログラム一つを賄うのがやっとだと主張した3。また、加盟国の多くは、2024年時点の2%という年間目標をわずか3%に引き上げること(E.U.全体で約2,000億ユーロのコストとなる)にも、経済的困難とすでに逼迫した財政状況を理由に難色を示していた。ロシア・ウクライナ紛争の継続により地理的近接性から既に積極的な支出を行っているポーランドは、必要な資金を調達する2つの方法のいずれかを提案した4。すなわち、E.U.自身の長期予算を裏付けとする共同債をさらに発行する方法か、ユーロ圏の救済基金である欧州安定メカニズム(ESM)をモデルとした新たな特別目的事業体(SPV)を設立し、参加国の払込資本およびコーラブル資本を裏付けに債券を発行して融資を行う方法である。
第一の選択肢に賛同する国はほとんどなかったが、英国やノルウェーといった非E.U.加盟国が第二の選択肢に参加できる可能性については一定の関心が集まった。ただし市場では、この「新たな借り手」はE.U.が自らの債券に支払う金利にプレミアムを上乗せして負担することになると見られており、結果としてコスト負担が増すとの見方が強い。
こうした困難を背景に、トランプ大統領がさらに大幅な支出拡大を求めたことに積極的に応じる国はほとんど現れなかった。今年3月6日、欧州委員会は「ReArm Europe」計画5を提案した。同計画は、加盟国が軍事予算をGDP比最大1.5%まで財政赤字にカウントせずに拡大できるようにすることと、E.U.債の発行により1,500億ユーロを調達し、低金利・長期返済条件で加盟国に貸し付けることを通じて、4年間で6,500億ユーロ(年平均1,750億ユーロ)を確保することを目指すものだった。
この計画はほぼ即座に難航した6。イタリアとスペインが、対テロ、衛星通信、人工知能、量子コンピューティング関連能力も含めるよう計画の定義を拡大するよう求めたためだ。両国はまた計画の名称にも不快感を示し、スペインは南欧が直面する脅威は東欧が直面する脅威とはまったく異なると明言した。計画名は「Readiness 2030」に改められた。
米国依存からの脱却なるか
E.U.当局者は、欧州各国が調達する製品に明確な欧州とのつながりがある場合に限り、1,500億ユーロの融資プログラム「SAFE」(Security Action for Europe)に参加できるとの案を提示した7。弾薬、ミサイル、小型ドローンについては、コストの65%がE.U.、欧州経済領域(EEA)、欧州自由貿易連合(EFTA)加盟国またはウクライナ域内を原産地とし、かつ製造業者がこれらの地域内に所在し他国に支配されていないことが求められる。防空・ミサイル防衛システムや大型ドローンといったより複雑なシステムについては、他国による規制の対象となり得る部品を代替可能であることが条件となる。
英国企業や米国企業のE.U.域内子会社であれば参加が可能であるものの、コストの原産地要件により、英国や米国の工場で製造された兵器は対象外となる可能性が示唆されている。この点は米国当局者の反感を買っており、マルコ・ルビオ国務長官は、米国企業を排除すればワシントンはこれを否定的に受け止めると欧州に警告したと報じられている8。
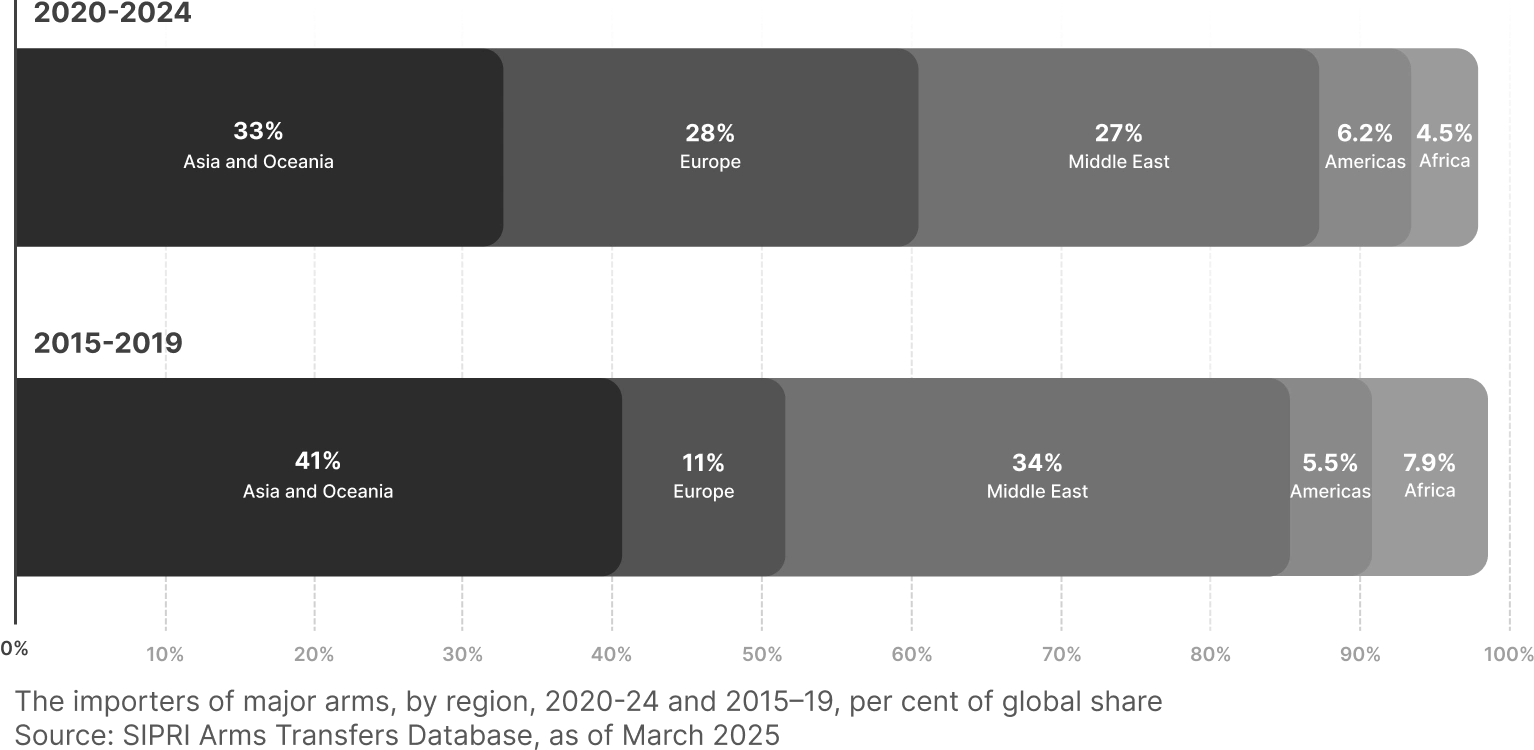
この警告には一定の論理的根拠がある。2020~24年に世界最大の主要兵器輸入国となったウクライナを除くと、E.U.の兵器輸入額は2015~19年から2020~24年にかけて2倍以上に増加しており9、その64%を米国が供給している。
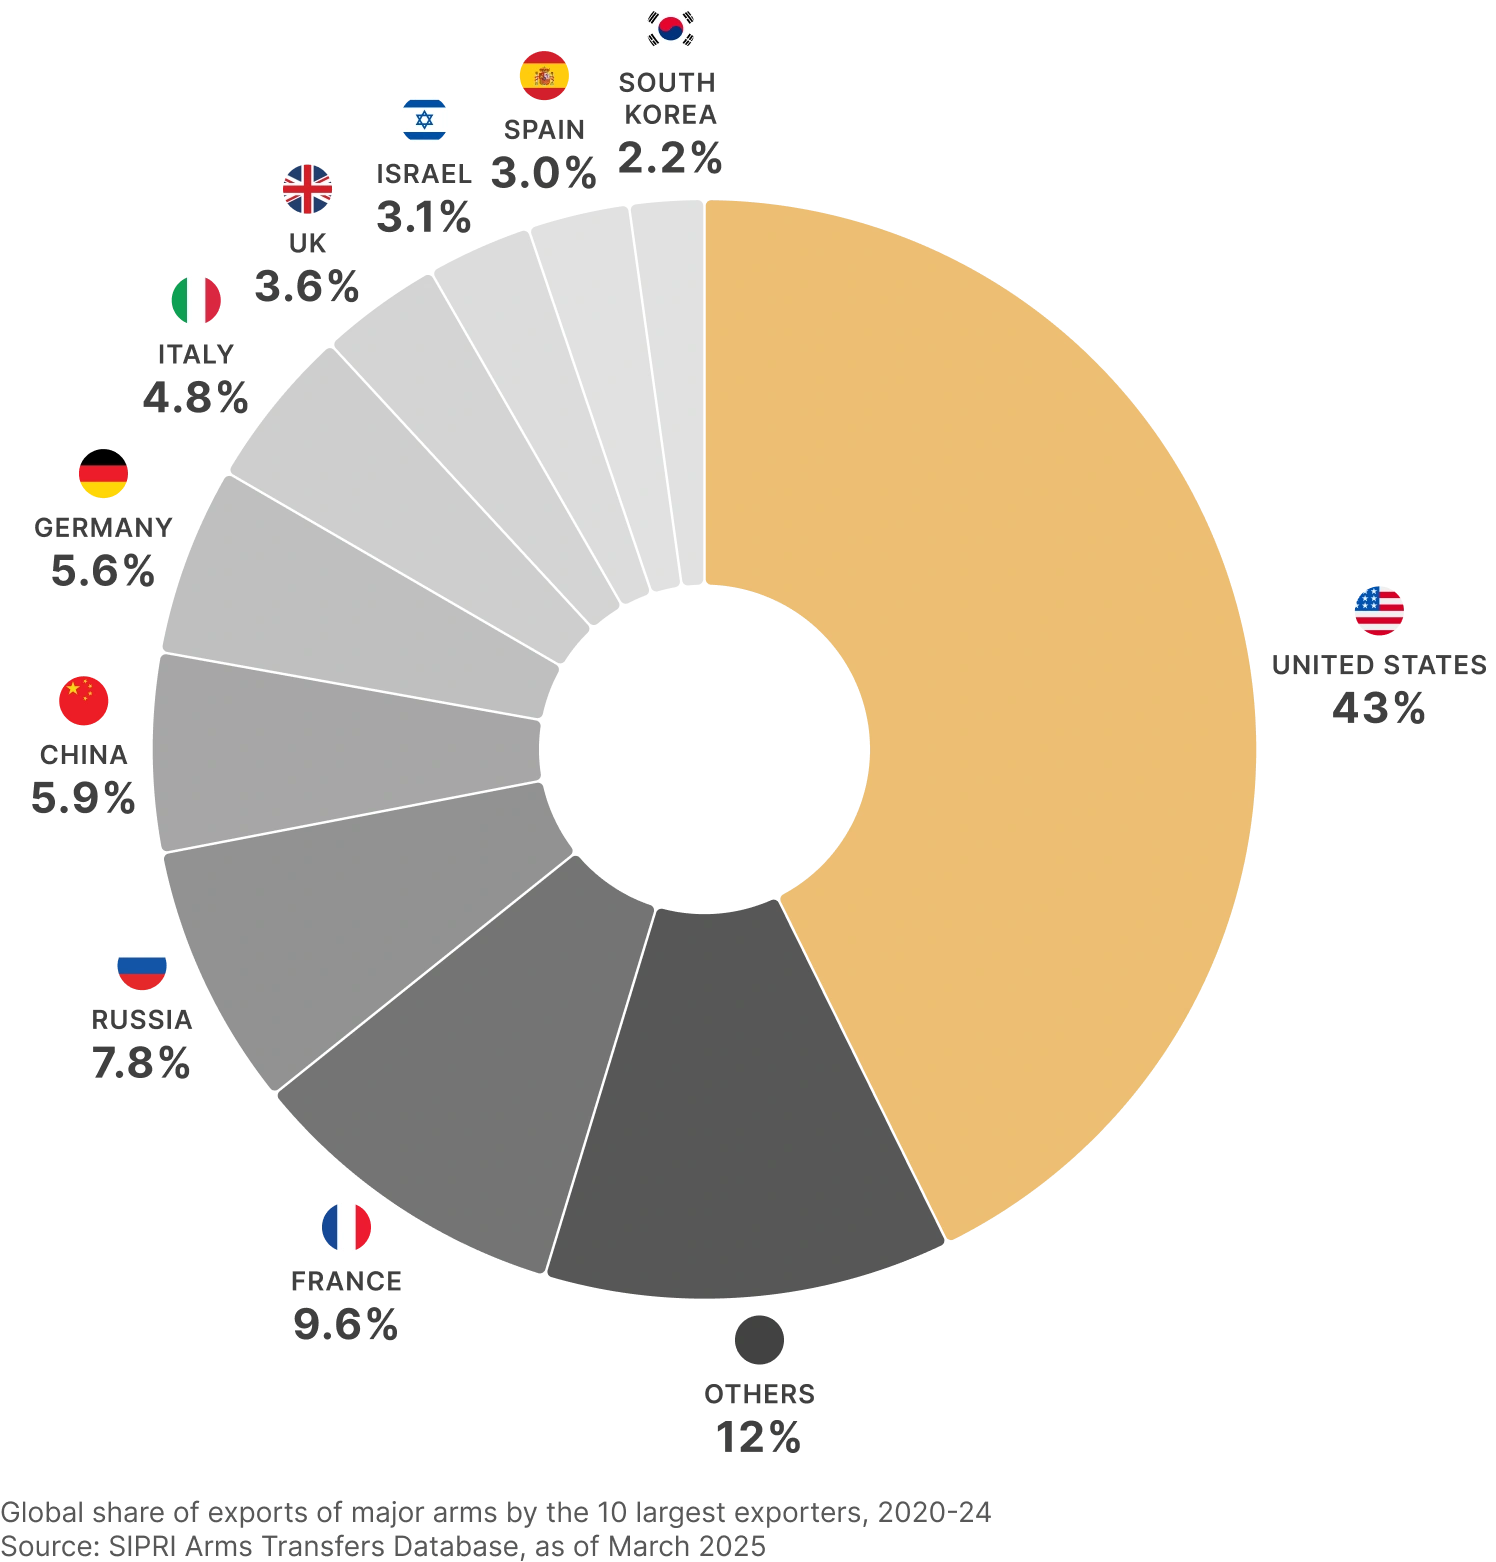
2020~24年に107カ国に兵器を供給した米国の兵器輸出額は、2015~19年から2020~24年にかけて21%増加し、世界の兵器輸出に占めるシェアも35%から43%へと拡大した。事実上、米国は世界最大の兵器輸出国の座を圧倒的に維持しており、2位のフランスとは大きな差がある。
2020~24年には、この20年で初めて米国の兵器輸出先として最大のシェアを占めたのは中東(33%)ではなく欧州(35%)となり、ルビオ国務長官の懸念を裏付ける結果となった可能性がある。
欧州域内では米国からの輸入依存を抑制すべきだとの声が上がっているものの、欧州のNATO加盟国は依然として500機を超える戦闘機をはじめ、多くの複雑な兵器システムを米国サプライヤーに発注している10。ただし、より「小型」の兵器・システムについては、欧州メーカーが正味の受益者となる可能性が高い。
市場への影響と考えられる要因
トランプ大統領による「解放の日」関税発表を前に、市場全体を表すS&P 500(SPX)が大きな下落圧力とボラティリティにさらされてきたことは既に周知の事実だが、防衛関連株は投資家の見方によって大きく異なる値動きを示している。
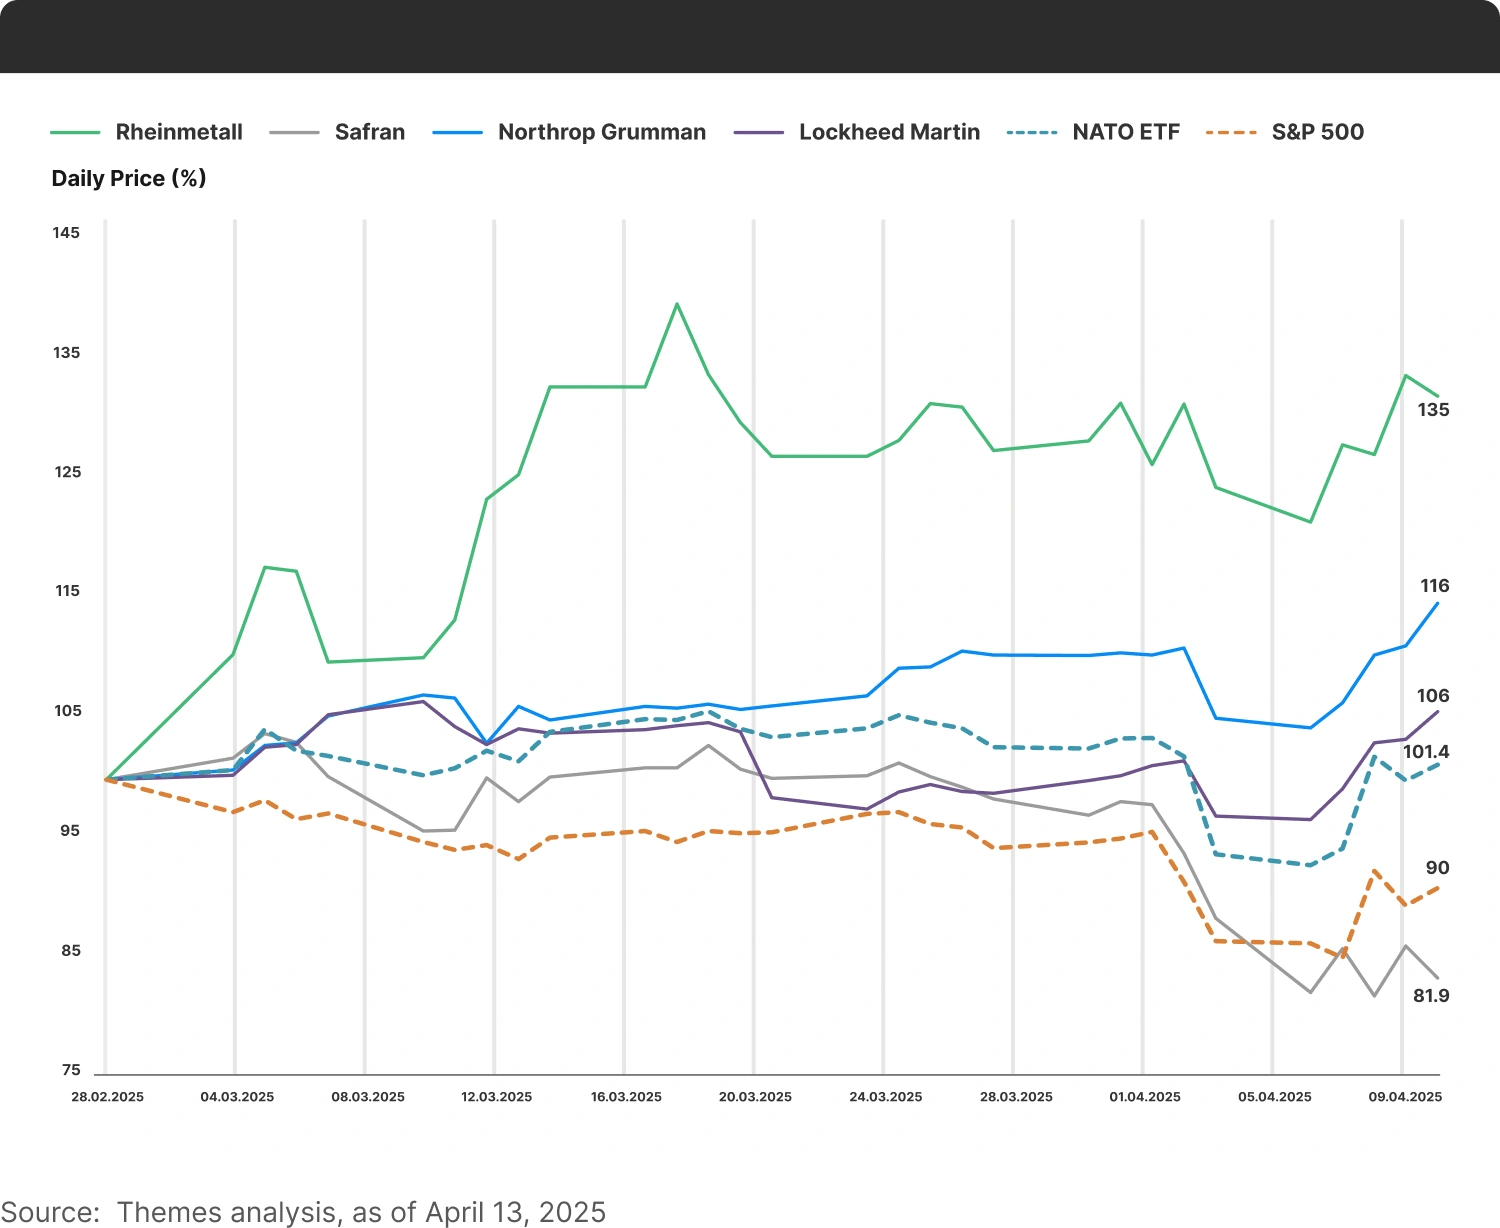
いずれもE.U.の潤沢な兵器調達予算の恩恵を受け得る欧州企業でありながら、ドイツの兵器メーカーRheinmetallは、フランスのエンジンメーカーSafranを大幅にアウトパフォームしている。一方、Safranと同じ航空システム業界に属し、E.U.の制限による影響を受ける可能性がありながらも、米国の航空技術大手Northrop GrummanとLockheed Martinはやや持ち直しの動きを見せている。
NATO空軍の主力として存在感を増しているのが、Lockheed Martin製の第5世代戦闘機F-35であり、その中央胴体部や各種電子機器スイートはNorthrop Grummanが製造している。F-35の実績には明らかに紆余曲折があり、超党派の非営利政府監視団体Project on Government Oversight(POGO)が米軍および製造業者から公開された報告書を分析したところ、米国配備機について機体全体の「完全任務遂行可能率(FMC率)」——すべての任務を遂行できる機体の割合を示す指標——はわずか30%にとどまっている11。個々の機体が少なくとも1つの指定任務を遂行できる「稼働可能」な時間の割合として定義される機体全体の平均月間稼働率は51%と算出されており、機体を任務に復帰させるまでの平均修理期間は141日に及ぶ。それでもなお、幅広い任務に対応できる設計であることから、欧州連合、英国、スイスだけでも累計615機の発注が完了または計画されている12。イタリアのAlenia Aermacchi社が運営するカメリ工場(Lockheed Martinとの共同運営)は、世界に3カ所あるF-35組立ラインの一つであり13、欧州におけるF-35の生産・整備の拠点となっている。Northrop Grummanはまた、Rheinmetallと提携し、ドイツのヴェーゼにて中央胴体部の第2生産ラインを構築している14。
F-35が欧州で使用され続けている最大の要因は、おそらく欧州メーカーに現時点で同等の第5世代機が存在しないことだろう。最も近い競合機は、Dassault Aviation、Airbus、スペインのIndra Sistemasが共同開発中の次期戦闘機システム(FCAS)であり、初飛行は2027年前後、実戦配備は2040年前後と見込まれている15。米国製航空機からの切り替えは欧州各国軍にとって非常にコストのかかる選択であるため、数十年に及ぶシステムの耐用年数の間、既存投資を使い切る形で運用を継続する可能性が高い。これはRheinmetall、Northrop Grumman、Lockheed Martinを揃って下支えしている要因の一つと考えられ、これら3社はいずれも市場全体を大きくアウトパフォームしている。
一方、ドローン、弾薬、火砲、装甲車両といった「小口」の調達品については、米国メーカーが入り込む余地はほとんどなくなる可能性が高く、代わりにこれらの契約を獲得する欧州メーカーに対して技術コンサルティングや製造指導といった形で関与するにとどまる可能性がある(実際、数十年にわたりそうした形での関与が続いてきた)。Rheinmetallは、E.U.の発射体兵器システムおよび弾薬関連支出の増加から幅広く恩恵を受けると見込まれる一方、F-35のような従来の「大口」航空システム調達は、当該システムの耐用年数が尽きるまで置き換えられる可能性は低い。また、これらのシステムの性能特性を踏まえると、欧州各国軍が性能面で妥協したり、Lockheed MartinやNorthrop Grummanのような地理的に分散・連携した米国メーカーの次世代製品を敬遠したりする可能性は低いだろう。この点は、主にフランス・欧州製の航空機に搭載されているSafranのような企業にとって、ある種のボトルネックとなっている。
したがって、「Readiness 2030」が軍事支出における「欧州色」を強く打ち出そうとする一方で、米国の製造技術は依然として大きな存在感を保ち続けると見られる。
「バランス型」の投資スタイルか
Rheinmetall、Lockheed Martin、Northrop Grumman、Safranをはじめ多数のメーカーを組み入れているThemes Transatlantic Defense ETF(米国ティッカー:NATO)は、2月末から4月11日までの期間で、ネットベースでS&P 500に対して約10%のアウトパフォーマンス**を記録している。一時的な下落局面を経て、「NATO」ETFは現在2月末対比でほぼ横ばいの水準まで戻しており、やや強気のモメンタムが窺える状況だ。
組入銘柄の観点から見ると、「NATO」ETFは「バランス型」かつ「国際分散型」の性格を有している。
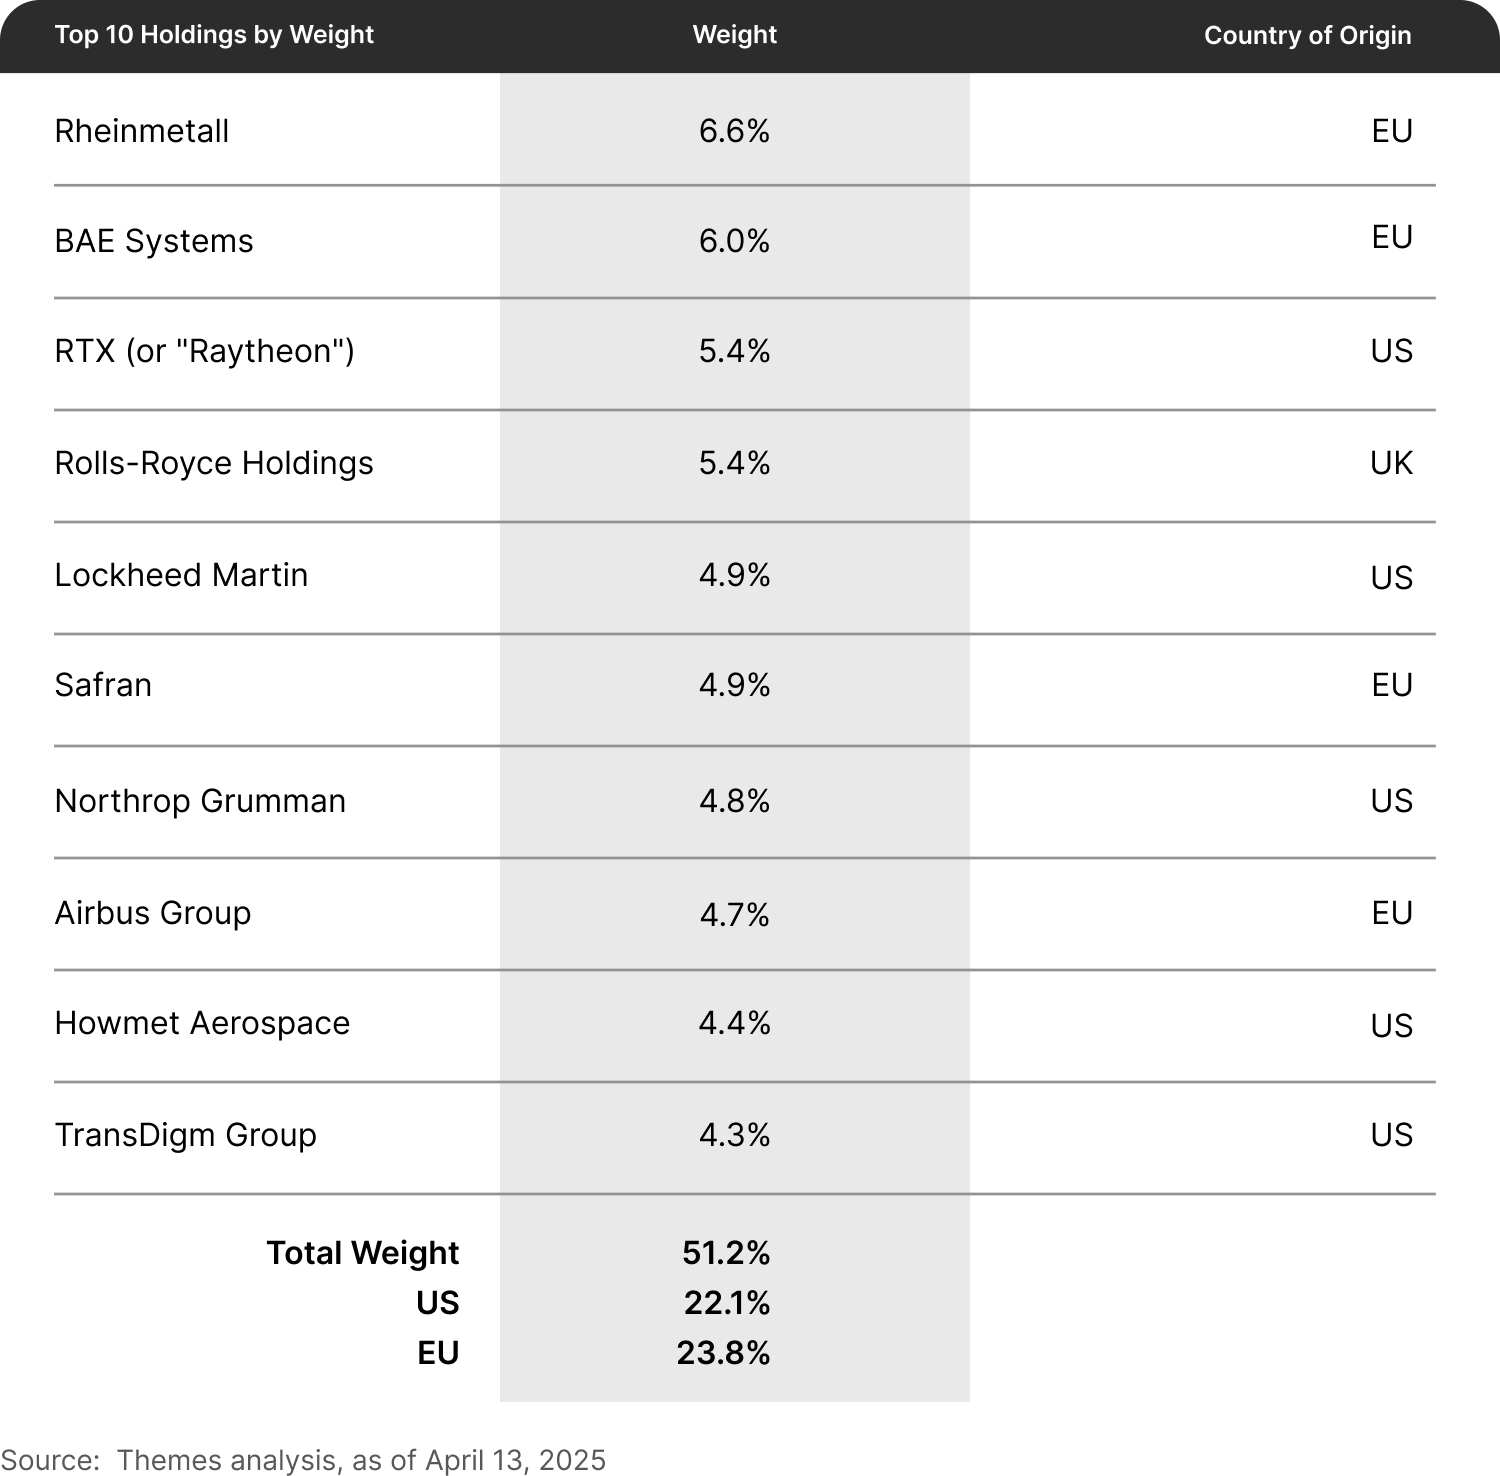
組入比率上位10銘柄では米国銘柄とE.U.銘柄がほぼ均衡しているものの、「NATO」ETF全体の組入比率で見ると米国銘柄が約60%を占める。残りの大部分は欧州大陸の銘柄が占めており、かなり独自性の高いプロファイルとなっている。
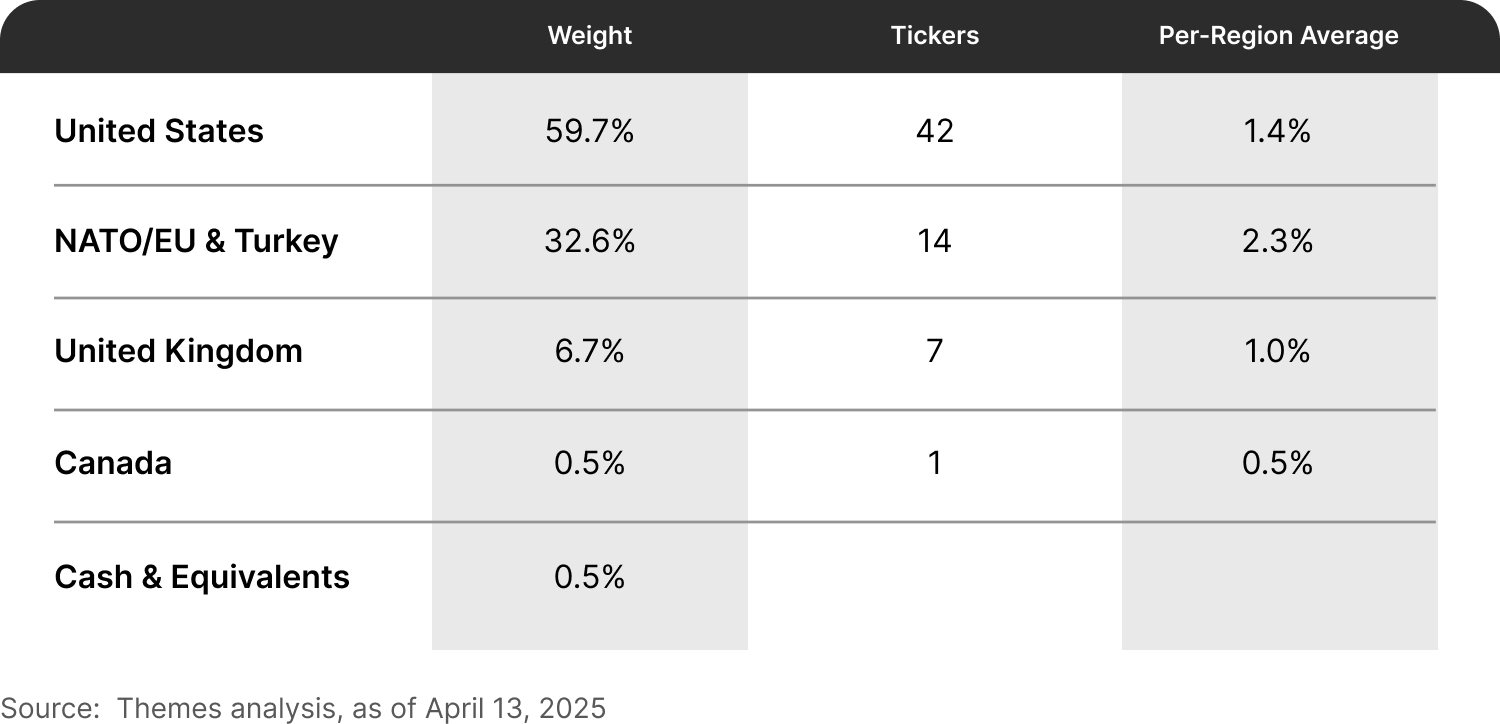
興味深い特徴として、同ETFは欧州(E.U.、EEA、EFTA)銘柄に対し、米国を含む他地域の銘柄よりもやや高い平均組入比率を割り当てている。
結びに
「NATO」ETFにおける欧州銘柄の手厚い組入れは、欧州の軍事支出の上昇トレンドを投資家が捉える上で興味深い特徴となり得る。同時に、欧州各国が米国サプライヤーから完全に独立した代替的な「大口」兵器システムの開発に巨額の資本を投じない可能性もある。
総じて、経済情勢にかかわらず、西側諸国が持続的かつ増加傾向にある軍事支出から抜け出せない状況がますます強まる可能性が高く、これは市場に対するアウトパフォーマンスの機会を豊富に生み出し得る。「NATO」ETFの地域別組入比率の配分は、西側各国政府が示唆する支出パターンを収益機会として捉えたい投資家にとって、興味深い検討材料を提供する。投資家は、「NATO」ETFに組み込まれたバランス調整の潜在的なメリットを認識し、この比較的新しい投資商品によるポートフォリオの分散を検討してもよいだろう。