2026年に向けて、テーマ型投資アプローチの説得力はかつてないほど高まっている。パッシブ型のインデックス運用戦略にも投資家のポートフォリオにおいて一定の役割はあるものの、こうした戦略は往々にして「過去の勝ち組」への配分が大きくなりがちで、本質的に後ろ向きな性質を持つ。これに対してテーマ型戦略はより前向きかつ意図的な運用手法であり、構造的変化やメガトレンドから生まれる成長を捉えるのに適している。テクノロジーの急速な進化と世界的な同盟関係の変化に特徴づけられる時代において、テーマ型投資アプローチはアルファを引き出す鍵となる。
本稿では、2026年に検討する価値のある6つの有力な投資テーマを取り上げる。人工知能(AI)やヒューマノイド・ロボティクスの変革的な可能性から、原子力エネルギーや防衛セクターの戦略的なレジリエンスまで、いずれのテーマも大きな潜在力を秘めており、積極的な投資家がポートフォリオを成長に向けて位置づける手段となる。
人工知能(AI)
AIはここ3年間、市場で最も支配的なテーマであり続けている。そして2026年もその輝きを維持する可能性は高い。現実的に見て、世界はまだ数年単位で続くAI主導の技術革命の初期段階にある。国連貿易開発会議(UNCTAD)によると、世界のAI市場は2033年までに4兆8,000億ドル規模に達する見通しで、これは2023年時点の市場規模の25倍に相当する1。
2026年、投資家はAI分野において以下のような注目すべき動向を目にすることになるだろう。
「ソブリンAI」への投資: 各国はAI分野で米国や中国に依存しないよう、「ソブリンAI」に多額の投資を行う可能性がある。中東、欧州、東南アジア諸国からの大規模な投資に注目したい。
AIエージェントの導入拡大: ServiceNow、Salesforce、Palantirなどが提供するエージェント型AIソリューションを導入する企業がさらに増えると見込まれる。最近の調査では、世界の経営幹部の約70%が、今後1年でエージェント型AIが自社の業務を変革すると予想していることが明らかになった2。
業務効率の向上: AIの早期導入企業では、実質的な生産性向上と大幅なコスト削減が表れ始める可能性がある。AIの効果が期待できる業界には、金融サービス、小売、製造、ヘルスケア、物流などが挙げられる。
新型AIチップ: Nvidiaは2026年に次世代チップ「Vera Rubin」を投入する予定だ。これにより推論能力(AIが思考しコンテンツを生成する能力)が大幅に向上する見込みだ。
フィジカルAI: 「ワールドモデル」とロボティクスの融合が加速する中、2026年はフィジカルAIにとって飛躍の年となる可能性がある。自動運転車が道路上でさらに増加し、革新的なロボティクス製品が新たに登場することが期待される。
AIというテーマの中には、検討する価値のあるいくつかのサブテーマが存在する点も指摘しておきたい。その一つが中国AIだ。現在、中国は西側諸国に匹敵するAI技術(高性能な大規模言語モデル、ロボタクシー、スマートグラス、チップなど)を有しており、政府による戦略的支援も受けている。もう一つの有望なサブテーマがサイバーセキュリティだ。AIエージェントの台頭は企業の攻撃対象領域(アタックサーフェス)を大幅に拡大させることから、サイバーセキュリティ・ソリューションの需要増加につながる可能性が高い。
ヒューマノイド・ロボティクス
フィジカルAI分野の中でも、ヒューマノイド・ロボティクスというテーマはしばらくの間、水面下で静かに存在感を高めてきた。TeslaやXPengといった主要企業が管理された試験プログラムから量産の第一波へと移行することで、2026年はこのテーマにとってブレイクスルーの年となる可能性がある。
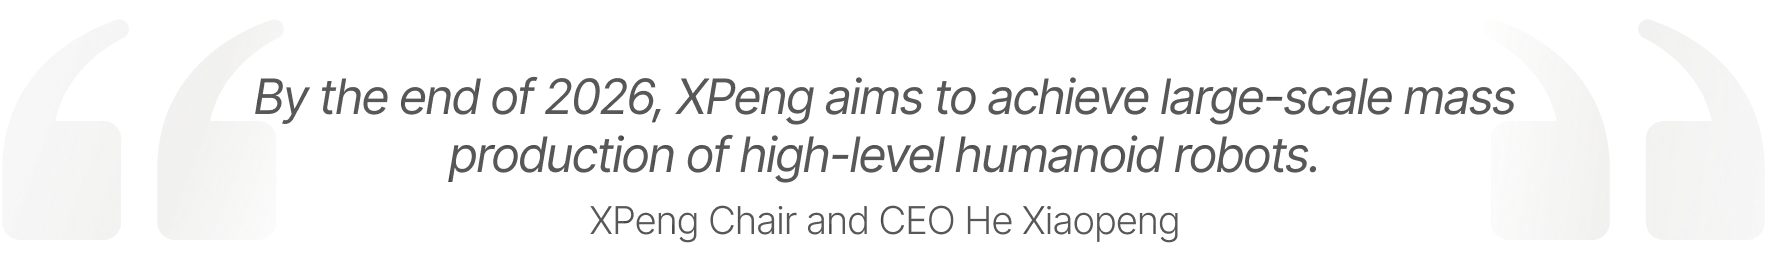
Teslaの2025年第3四半期決算説明会13では、CEOのイーロン・マスク氏が、2026年初頭にOptimus V3のプロトタイプを発表する方針を示した。年間100万台のOptimus生産という目標達成に向けた量産体制の拡大は、2026年末にかけて実施される見通しだ。一方、ヒューマノイド「IRON」を開発したXPengは、11月開催のAI Dayイベント14で、2026年4月に量産準備を目標としていることを投資家に説明した。同社の目標は2026年末までの本格的な大規模量産である。
投資家が留意すべき点として、ヒューマノイド・ロボットは現時点では未来的なコンセプトに見えるかもしれないが、今後数十年にわたり業界全体が旺盛な成長を遂げると見込まれている。Citi Global Insightsのアナリストによると、家庭向けサービスや産業用途におけるこの技術の潜在力を踏まえると、市場規模は2050年までに最大7兆ドルに達する可能性があるという3。Goldman Sachsのアナリストは、イノベーションが急速に進展し需要が急増する「ブルースカイ」シナリオでは、ヒューマノイド・ロボットが次世代の「必須デバイス」となり得ると指摘している4。したがって、早期に参入する投資家が恩恵を受ける可能性がある。
原子力エネルギー
AIとロボティクスの普及における大きな障害を一つ挙げるとすれば、それは電力の制約である。現在、世界の送電網は進行中のコンピューティング革命の規模を支えるだけの容量を単純に備えていない。ここで原子力エネルギーの出番となる。原子力はクリーンで信頼性の高い電力源を提供でき、小型モジュール炉(SMR)やマイクロ原子炉といった技術革新が進む中で、電力を大量に消費するデータセンターや継続的なAIワークロードにとって理想的な電源となる。
2025年下半期には、ビッグテック各社が原子力エネルギー分野で複数の大型契約を発表した。例えばAmazonは、Energy NorthwestおよびX-energyと提携し、ワシントン州で最大12基のSMRを備えた先進原子力施設を建設する契約を発表した5。一方Googleは、データセンターおよびAI需要への対応を目的に、アイオワ州のデュエイン・アーノルド原子力発電所を再稼働させるべくNextEra Energyと提携すると発表した6。テック企業各社がAIを支えるベースロード電源の確保に注力する中、投資家は2026年にもこの種の契約がさらに増えるのを目にする可能性が高い。
12月には、NvidiaのCEOであるジェンスン・フアン氏が、今後6~7年以内に数百メガワット規模の「多数のSMR」がデータセンターに電力を供給するようになるとの見通しを示した7。「ジョー・ローガン・エクスペリエンス」に出演したフアン氏は、AI成長の次の局面における最大のボトルネックはチップではなくエネルギーであると指摘し、今後はハイパースケーラー各社が自己完結を目指して自社でSMRを設置・運用する可能性が高いと述べた。フアン氏のこの見通しは、NuScale Power、NANO Nuclear Energy、BWX Technologiesといった企業にとって追い風となる。これらの企業はいずれもSMR・マイクロ原子炉分野で積極的に事業を展開しており、小型原子力発電所への関心の高まりから恩恵を受ける可能性が高い。
大手銀行
2025年、米国の「Big Six」銀行は「マグニフィセント・セブン」のテック株を総じてアウトパフォームした。そして2026年に目を向けると、多くの専門家がこの銀行株の勢いは続くと見ている。まず、イールドカーブがスティープ化している。米短期国債の利回りは利下げに伴い低下する一方、長期債の利回りはインフレ懸念や財政赤字への懸念から高止まりしている。この環境は歴史的に銀行にとって収益機会となってきた。資金調達コストの低下が純金利マージン(NIM)の拡大につながる傾向があるためだ。
さらに、資本市場活動の回復も見られ始めている。2025年第3四半期、米銀各行は投資銀行業務で非常に好調な収益を計上した。こうした動きは、金利低下とトランプ政権下での規制緩和を背景に、今後数カ月でさらに加速する可能性がある。2026年には、SpaceX、Databricks、Anthropicなどを含む大型IPOが実現する可能性があり、この分野の金融サービスを手掛ける銀行に恩恵をもたらすと考えられる点も指摘しておきたい。AIインフラ(データセンター、チップ、エネルギー)への設備投資も、大規模な負債・株式の引受手数料を通じて、通年で大手銀行の収益を押し上げると見込まれる。
2026年の銀行株に強気になれるもう一つの理由は、多くの銀行が業務の自動化とコスト削減を進めている点だ。2024年および2025年にAIへの投資を積極的に行ってきた銀行各行は、2026年にはバーチャルアシスタント、コンプライアンス業務の自動化、AIを活用した与信審査、不正検知の強化といった形でその投資成果を刈り取ると見込まれる。11月、Wells FargoのCEOであるチャーリー・シャーフ氏は、近年大幅な人員削減を進めてきた同行が、今後さらなる人員削減を見込んでいると述べた8。シャーフ氏は効率化の重要な推進力としてAIを挙げ、同行は2026年を通じて、そしてそれ以降もAIツールを段階的に導入していく計画であるとした。
防衛
防衛は2025年に好調なパフォーマンスを見せたもう一つの市場分野であり、2026年もアウトパフォームが続く可能性がある。6月開催の2025年NATOサミットでは、加盟国が2035年までに国防費をGDP比5%まで引き上げることに合意した(この新たな支出目標は区分されており、GDP比少なくとも3.5%を「中核的な防衛ニーズ」に、残る1.5%をより広範な防衛・安全保障関連投資に充てる)。GDP比5%という水準は従来の基準であった2%から大幅な引き上げとなるため、これは大西洋同盟にとって大きな転換点となった。そしてこれが、2026年に防衛業界の企業にとって力強い受注につながる可能性がある。
この追加予算がどこに流れる可能性が高いかについて、注目すべき分野をいくつか挙げる。
弾薬メーカー: NATOの新たな国防支出コミットメントのうちGDP比3.5%の部分は、加盟国が集団安全保障に必要な特定の軍事資産・能力を取得・維持することを支援することを目的としている。その狙いは、ウクライナ支援を通じて減少してきた備蓄を補充し、同盟国が将来のいかなる紛争にも十分に備えられるようにすることだ。この方針を踏まえると、国防予算の増加に伴い、多額の資金が弾薬に投じられる可能性が高い。これは、歩兵用の小火器弾薬から戦車・火砲用の大口径砲弾まで幅広い関連製品を手掛けるRheinmetallやBAE Systemsといった企業にとって追い風となり得る。
ミサイル・ドローン防衛関連企業: NATO加盟国がGDPのより多くを中核的防衛製品に配分する中、ミサイル・ドローン防衛への支出も増加する可能性がある。現在、各国が国民と重要インフラを守るためには、飛来する脅威を探知・追尾・迎撃できる能力が不可欠となっている。この分野への支出は、RTX CorpやLockheed Martinといった企業にとって恩恵となり得る。両社は、空からの脅威を軽減するための幅広いミサイル・ドローン防衛製品を提供している。
サイバーセキュリティ専門企業: サイバー空間は重要な戦場となっている。したがって、各国政府がこの分野への支出を増やしても驚くには当たらない。この領域への投資は、国家のサイバー防衛の強化とデジタル攻撃からの重要インフラの保護に主眼が置かれる可能性が高い。恩恵を受け得る企業としては、General Dynamics Information Technology(GDIT)事業部門を通じて連邦政府機関にサイバーセキュリティ・サービスを提供するGeneral Dynamicsや、政府向けサイバーセキュリティの分野で主要プレーヤーとなったPalo Alto Networksなどが挙げられる。
第3四半期末時点で、多くの防衛企業が膨大な受注残を抱えていた点も注目に値する。例えばLockheed Martinは、売上高の2年半分以上に相当する過去最高の1,790億ドルの受注残を計上していた9。
金・銀鉱山株
金は2025年に驚異的な1年を送り、年初の1オンス2,600ドル近辺から1オンス4,400ドルの水準を突破した10。しかし、多くの専門家は2026年もこの貴金属がさらに上昇すると見ている。例えばJP Morganのアナリストは11、2026年後半までに金価格が1オンス5,000ドルに達すると予想している。さらに先を見据えると、長期的には1オンス6,000ドルの可能性もあるとしている。
金価格の上昇を後押ししている要因としては、以下のようなものが挙げられる。
財政赤字への懸念: 米国の国家債務が拡大を続ける中、投資家は通貨価値の希薄化に対するヘッジとして金を活用している。
脱ドル化: 金は「政治的に中立な」準備資産として見なされる傾向が強まっている。
FRBの独立性への懸念: 金は米国における政治的介入に対する保険として見なされている。
中央銀行による購入: 新興国の中央銀行は金の購入を大幅に増加させている。JP Morganは、これらの中央銀行が米ドルからの分散を進める中、2026年には四半期あたり約190トンを購入すると予測している11。
暗号資産の軟調: 2025年、ビットコインの「デジタルゴールド」としての位置づけは、価格下落を受けて現実を突きつけられた。
金価格が上昇を続ければ、金鉱株が恩恵を受ける可能性が高い。現在、多くの金生産企業は、金1オンス当たりのコストが現在のスポット価格を大きく下回る、比較的固定的なコスト構造を有しているためだ。これは、金価格が1ドル上昇するごとに、その増分のほぼ全てが企業の最終利益に直結することを意味し、利益に対して強力な乗数効果を生み出す。
2025年に金をアウトパフォームした銀に目を向けると、こちらの価格上昇にもいくつかの要因が寄与している。主要な要因の一つが、産業用需要による需給の逼迫だ。現在、銀はデータセンター、電気自動車、太陽光発電パネルなど幅広い産業用途で使用されており、需要は増加傾向にある。しかし、採掘される銀の70~75%が他の金属(銅や亜鉛など)採掘の副産物であるため、需要が増加したからといって鉱山会社が単純に生産量を増やせるわけではない。
銀は足元で好調に推移しているものの、多くのアナリストは現時点でこの商品が割安であると見ている。金銀比価が2026年に過去の平均的な水準である50~60倍まで回帰すれば、銀は金よりも大幅な上昇率を記録する可能性があり、一部のアナリストは1オンス100ドルの可能性も指摘している12。2026年に銀の上昇が続けば、銀鉱株にとって追い風となるだろう。金鉱株と同様、銀鉱株も商品価格の上昇局面ではオペレーティング・レバレッジの恩恵を受ける傾向がある。
Footnotes:
1UN Trade & Development、AI市場は2033年までに4兆8,000億ドル規模に達し支配的なフロンティア技術として台頭、2025年4月7日時点
2Yahoo Finance、DeepL Researchの調査によると世界の経営幹部の69%がAIエージェントが2026年のビジネスを再構築すると予測、2025年12月4日時点
3Yahoo Finance、ヒューマノイド・ロボットは今後25年間で7兆ドル市場を創出する可能性、Citiアナリスト、2024年12月5日時点
4Goldman Sachs、ヒューマノイド・ロボットの世界市場は2035年までに380億ドルに達する可能性、2024年2月27日時点
5Amazon、Amazonが米国初のモジュール式原子炉施設の一つの建設をどのように支援しているか、2025年10月16日時点
6NextEra Energy、NextEra EnergyとGoogle、米国における原子力エネルギー導入加速に向けた新たな協業を発表、2025年10月27日時点
7Yahoo Finance、ジェンスン・フアン氏、AI最大の問題はチップではないと明かす - ジョー・ローガン氏も「最も賢い」解決策に同意、2025年12月6日時点
8Reuters、Wells FargoのCEO、同行の従業員数はさらに縮小する見通しと発言、2025年11月6日時点
9Lockheed Martin、Lockheed Martin、2025年第3四半期決算を発表、2025年10月21日時点
10BBC、投資家の安全資産志向を背景に金・銀が史上最高値を更新、2025年12月22日時点
11J.P.Morgan、2026年に金価格は1オンス5,000ドルを突破するか、2025年12月16日時点
12Carbon Credits、供給不足が5年目に突入し銀価格は1オンス64ドルに到達、価格は1オンス100ドルに達する可能性、2025年12月11日時点
13Yahoo Finance、Tesla, Inc.(TSLA)2025年度第3四半期決算説明会トランスクリプト、2025年10月22日時点
14XPeng、XPengがフィジカルAI領域における成果を発表:XPENG VLA 2.0、ロボタクシー、次世代IRON、そしてフライングカーを公開、2025年11月5日時点